KTI Markkinakatsaus ja Rakli-KTI Toimitilabarometri kevät 2023: Vallitseva taloustilanne näkyy kiinteistömarkkinoilla monin tavoin 

Julkaistu 9.5.2023

Muuttuva talouden ja rahoitusmarkkinoiden toimintaympäristö vaikuttaa kiinteistösijoittamiseen, vuokramarkkinoihin ja rakentamiseen. Kiinteistökauppa on hiljennyt finanssikriisin jälkeisten vuosien lukemiin, kun ostajien ja myyjien hintanäkemyserot estävät kauppoja syntymästä. Korkojen ja kustannusten nousu sekä hiljentynyt sijoituskysyntä haastavat rakentamisen. Vuokramarkkinoilla vuokrien kehitys ei pääse lähellekään inflaatiolukemia muualla kuin kaikkein vahvimman kysynnän alueilla ja kohteissa.  

Kuluvan vuoden ensimmäisen neljänneksen kauppavolyymi matalin vuosikymmeneen  

Kiinteistökauppa alkoi hiljetä voimakkaasti viime vuoden loppupuoliskolla, kun nousevien korkojen ja lisääntyvän taloudellisen epävarmuuden vaikutukset alkoivat näkyä. Kuluvan vuoden ensimmäisen neljänneksen kiinteistökauppavolyymi ylitti hienoisesti 400 miljoonan euron rajan. Edellisen kerran yhtä matalia kvartaalivolyymejä on nähty finanssi- ja eurokriisin aikana ja sen jälkimainingeissa vuosina 2008-2013.  

Hiljaisen ja pääosin varsin pienistä kaupoista koostuvan alkuvuoden kauppavolyymi jakautuu tasaisesti toimisto-, asunto-, yhteiskunta- ja tuotannollisten kiinteistöjen kesken. Sekä ulko- että kotimaisen kiinteistösijoituskysynnän kehitystä kuvaavat saldoluvut nousivat kuitenkin huhtikuussa toteutetussa Rakli-KTI Toimitilabarometrissa hivenen plussan puolelle viime syksyn negatiivisista lukemistaan, eli kaupankäyntiin odotetaan pientä elpymistä vuoden loppupuolelle.  

Kiinteistösijoitusten tuottovaatimukset nousussa 

Rakli-KTI Toimitilabarometrissa Helsingin ydinkeskustan hyvälaatuisen toimistokiinteistön tuottovaatimus asettui nyt 4,4 prosenttiin, eli tasan prosenttiyksikköä korkeammaksi kuin viime kevään pohjanoteeraus. Tuottovaatimusten nousua ja arvojen sopeutumista ajaa ennen kaikkea reippaasti noussut korkotaso ja rahoitusmarkkinoiden muutos. Niin ikään ennätysmatalaksi viime vuonna vajonnut helsinkiläisen vuokra-asuntokiinteistön tuottovaatimus nousi lähes saman verran, tasan neljään prosenttiin.  

Muilla kiinteistösektoreilla ja alueilla tuottovaatimukset nousivat hieman loivemmin, osin johtuen siitä, että jo lähtötasot olivat korkeampia. Toisaalta todellista markkinaevidenssiä ei hiljaisilta markkinoilta ole juuri saatavissa.  

Helsingin keskustan toimistovuokrat nousivat kolme prosenttia 

KTI:n Helsingin keskustan uusia toimistovuokrasopimuksia kuvaava indeksi nousi 3,1 prosenttia kevään 2022 ja 2023 välisenä aikana, eli reaalisesti vuokrien kehitys painui miinukselle. Uusien vuokrasopimusten keskiarvoneliövuokra nousi 35 euroon ja Rakli-KTI Toimitilabarometrissa asiantuntijat arvioivat keskustan hyvä toimistotilan käyväksi neliövuokraksi keskimäärin 40 euroa. Barometrissa vajaa 40 prosenttia vastaajista odotti ydinkeskustan vuokrien nousevan myös lähitulevaisuudessa. Kaikilla muilla alueilla toimistovuokrien kehitysodotusten saldoluvut olivat nollan tuntumassa tai negatiivisia, kun tilakysynnän odotetaan etätyön kasvun ja tiukan taloustilanteen myötä vähenevän.  

Toimistotilamarkkinoiden polarisaatio jatkuu ja korostuu: vaikka pääkaupunkiseudun vajaakäyttöaste pysyttelee sitkeästi 12-13 prosentissa, oli uutta tilaa rakenteilla maaliskuun lopussa yli 140 000 neliötä. Toimistokiinteistökauppojen osuus vuoden 2022 kiinteistökaupoista jäi matalimmalle tasolleen ikinä, 17 prosenttiin, ja vuoden 2023 alkukuukausinakin toimistokauppoja on tehty vain muutama.  

Liiketilamarkkinoiden haasteet jatkuvat 

Ydinkeskustojen liiketilat ja kauppakeskukset ovat viime vuosina kulkeneet haasteesta toiseen, kun verkkokaupan kasvu, koronakriisi ja viimeisimpänä kuluttajaluottamuksen romahdus ja ostovoiman heikkeneminen muovaavat vähittäiskauppaa. Liikekiinteistöjen markkina-arvot ovat KTI Kiinteistöindeksissä laskeneet yhdeksänä viimeisestä kymmenestä vuodesta. Liiketilojen vuokraodotukset laskivat Rakli-KTI Toimitilabarometrissa viime syksyyn verrattuna ja saldoluvut olivat nyt kaikissa kaupungeissa negatiivisia.  

KTI:n ja Suomen Kauppakeskusyhdistyksen myynti- ja kävijäindeksit osoittavat kuitenkin kauppakeskusten myynnin kasvaneen ripeästi vuoden 2022 aikana ja kuluvan vuoden alussa, mihin toki osaltaan vaikuttavat koronarajoitusten painamat lähtötasot. Liiketilojen toistaiseksi varsin korkeisiin käyttöasteisiinkin odotetaan Toimitilabarometrissa lähitulevaisuudessa ennemmin laskua kuin nousua.  

Yhteiskunta- ja tuotannollisten kiinteistöjen suhteellinen markkina-asema vahva  

Toimitilamarkkinoiden pienemmät sektorit – julkisten palvelujen tuottamiseen tarvitut yhteiskuntakiinteistöt sekä erilaiset logistiikka- ja pienteollisuuskiinteistöt – ovat vahvistaneet asemiaan toimisto- ja liikekiinteistöjen haasteiden voimistuessa. Näilläkin sektoreilla tuottovaatimukset ovat nousseet, mutta pitkät indeksisidonnaiset vuokrasopimukset houkuttelevat sijoittajia epävarmassa markkinatilanteessa.  

Yhteiskuntakiinteistöjä on yksityisen sektorin sijoittajien omistuksessa jo yhdeksän miljardin arvosta ja viime vuonna niiden kauppavolyymi nousi uusiin, 1,6 miljardin euron ennätyslukemiin. Valtaosa vuoden 2022 yhteiskuntakiinteistöjen kaupoista oli kuntien terveydenhuollon kiinteistöjen sale-and-leaseback-kauppoja. Tuotannollisten kiinteistöjen vuoden 2022 kauppavolyymi nousi samalle tasolle toimisto- ja liikekiinteistöjen kanssa, 1,2 miljardiin euroon. Myös vuoden 2023 alkukuukausille on kirjattu muutamia merkittäviä logistiikkakiinteistöjen kauppoja.   

Tarjonnan kasvu leimaa pääkaupunkiseudun vuokra-asuntomarkkinoita  

KTI:n uusia asuntovuokrasopimuksia kuvaavan indeksin nousu hidastui vuoden 2023 ensimmäisellä neljänneksellä 0,5 prosenttiin. Myös koko vuokrasopimuskantaa kuvaavan indeksin nousu jäi alle prosenttiin, eli tarjonnan kasvaessa ja kuluttajien ostovoiman heiketessä vuokrien indeksikorotukset ovat jääneet varsin maltillisiksi. Vuokrien nousu jatkuu pääkaupunkiseudun ulkopuolisissa isoissa kaupungeissa pääkaupunkiseutua vahvempana. Talouden ja rahoitusmarkkinoiden tilanne on hyydyttänyt viime vuosien vilkasta vuokra-asuntorakentamista. Vielä tänä vuonna pääkaupunkiseudulle valmistuu ennätysmäärä, lähes 7500 uutta vuokra-asuntoa, mutta ensi vuodesta alkaen volyymit putoavat rajusti.  

Lue lisää kiinteistömarkkinoiden tilanteesta ja näkymistä tänään julkaistusta KTI Markkinakatsauksesta. Lataa KTI Markkinakatsaus alta.
Lisätietoja:
Hanna Kaleva, KTI, 040 5555 269
Mikko Östring, Rakli, 050 301 8933

Tiedote perustuu KTI Kiinteistötieto Oy:n 9.5.2023 julkaisemaan Markkinakatsaukseen sekä huhtikuussa toteutettuun Rakli-KTI Toimitilabarometrikyselyyn. Barometriin vastasi 46 kiinteistömarkkinoiden ammattilaista. 

Nyt haussa: Kiinteistösijoittamisen ammattilainen kehittämään KTI:n palveluja ja liiketoimintaa

Oletko joskus kaivannut markkina- ja vertailuinformaatiota, jota ei ole ollut saatavilla? Uskotko, että muutkin kiinteistöalan toimijat kaipaisivat samaa tietoa? Onko sinulla paloa asiakaslähtöiseen asiantuntijapalvelujen kehittämiseen?

Oletko kiinteistösijoittamisen, -arvioinnin tai -rahoituksen ammattilainen? Viihdytkö asiakasrajapinnassa ja ratkot mielelläsi asiakkaiden pöydillä olevia haasteita, mutta keskityt välillä mielelläsi myös excel-taulukoihin? Onko sinulla jo olemassa olevia verkostoja sekä kotimaisissa että ulkomailta Suomeen sijoittavissa kiinteistöalan yrityksissä? Koetko olevasi sekä analyyttinen että luova tekijä, joka perehtyy asioihin systemaattisesti, mutta nauttii myös innovoinnista ja kehittämisestä? 

Jos vastasit kaikkien kohtiin kyllä, sinulla on loistavat edellytykset menestyä tässä tehtävässä! Tällä hetkellä työskentelet kiinteistöalalla ehkä salkunhoitajana tai sijoituspäällikkönä tai vastuullisissa neuvonanto-, analyysi- tai tutkimustehtävissä.  Titteliä enemmän arvostamme kuitenkin kiinteistösijoittamisen kokemustasi, ymmärrystäsi kiinteistösijoittajien tiedolla johtamisen tarpeista sekä verkostojasi kiinteistöalalla.

Vastuualueellesi kuuluu KTI:n olemassa olevien ja uusien palvelujen ja palvelukonseptien kehitys sekä asiakkuuksien johtaminen. Keskeisenä tehtävänäsi on tuoda ja tulkita erilaisten asiakkaidemme toiveita ja tarpeita palvelujemme kehittämiseksi ja asiakasarvon kasvattamiseksi.  Yrityksen johdon ytimessä tuot näkemystä liiketoimintamme strategiseen suunnitteluun ja edustat yritystämme asiakasrajapinnassa, sidosryhmissä sekä erilaisissa kiinteistöalan tilaisuuksissa Suomessa ja kansainvälisesti. Olet tiiviisti mukana palveluprojektien suunnittelussa, myynnissä ja toteutuksessa.

Tässä tehtävässä pääset toimimaan lukuisten eri kiinteistösijoittajien ja kiinteistöalan muiden keskeisten toimijoiden kanssa ja tukemaan heidän bisnestään tarjoamillasi palveluilla. Halutessasi tarjolla on myös näkyvä paikka Suomen kiinteistömarkkinoilla erilaisissa tilaisuuksissa ja tapahtumissa. Kotipesässä sinua tukee hyvähenkinen joukko osaavia asiantuntijoita ja johtajakollegoita.

Kiinnostuitko?

Lisätietoja tehtävästä antaa Mercuri Urvalissa Tarja Oinonen, puh. 050 531 4864. Voit myös jättää soittopyynnön sähköpostitse (etunimi.sukunimi@mercuriurval.com). Kaikki hakemukset ja yhteydenotot käsitellään luottamuksellisesti.

Hakemuksesi voit jättää viimeistään 14.5.2023 osoitteessa www.mercuriurval.fi viitenumerolla FI-17693. Liitä mukaan CV:si sekä vapaamuotoinen hakemuskirje.

KTI Erikoissijoitusrahastokatsaus kevät 2023

KTI on yhdessä keskeisten kiinteistörahastomanagerien sekä Raklin kanssa tänään julkaissut vuoden kevään 2023 Erikoissijoitusrahastokatsauksen. Katsaus sisältää vuoden 2022 keskeisimmät tiedot ja tunnusluvut kiinteistöihin sijoittavista erikoissijoitusrahastoista.

Continue reading

Uusi KTI Online julkaistu: Visiona kiinteistöalan ammattimaisten toimijoiden halutuin tietoportaali

Uudistettu KTI Online -tietoportaali on julkaistu tänään ja asiakkaamme pääsevät kirjautumaan siihen täällä. 

Kehitystyössä olemme keskittyneet käyttökokemuksen parantamiseen ja tavoitteenamme on tarjota laadukasta KTI-informaatiota asiakkaidemme kiinteistöliiketoiminnan ohjaamisen tueksi entistä tehokkaammin. Uudistuksessa olemme myös tuoneet portaaliin uusia tietosisältöjä ja työkaluja. 

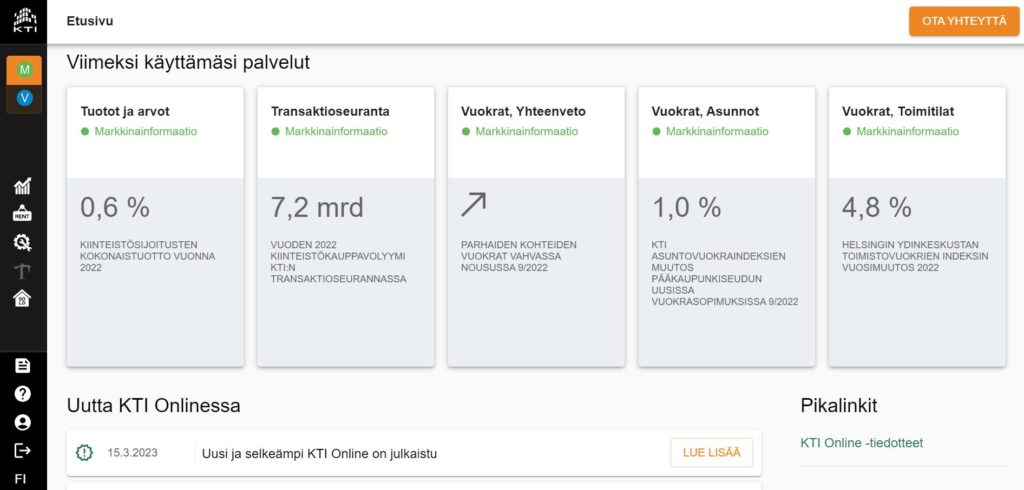
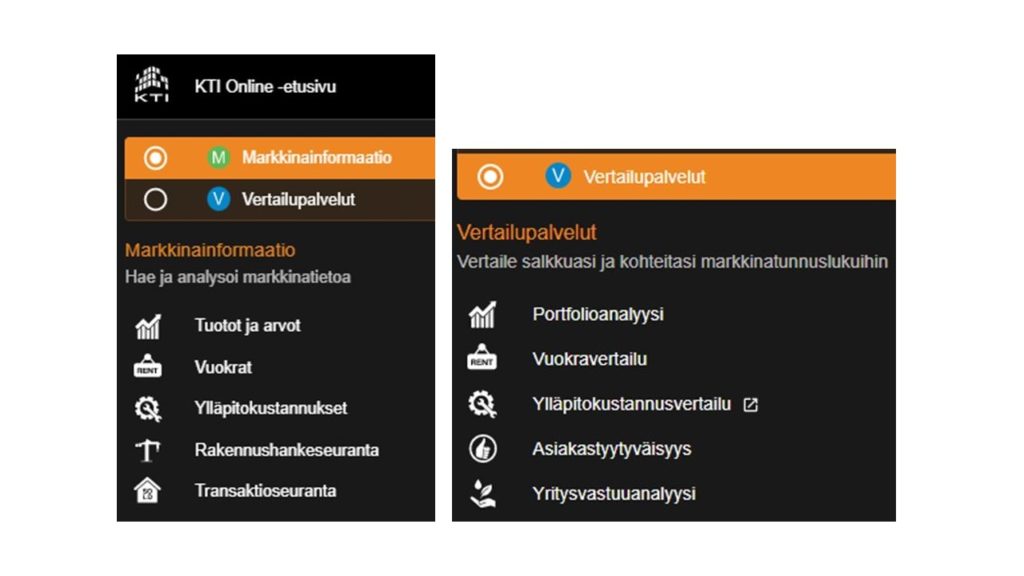
KTI Onlinen käyttöliittymä on tehty puhtaalta pöydältä uudestaan. Portaali ehdottaa ensimmäisenä valittavaksesi aiempaan käyttöösi perustuvat relevanteimmat tietosisällöt ja työkalut. Pystyt myös entistä sujuvammin vaihtamaan tarkastelunäkökulmaksi KTI Vertailupalvelut tai Markkinainformaation käyttötarpeidesi mukaan.

KTI Online Etusivu näyttää käyttäjäkohtaisen relevantin informaation ja tarjoaa polut portaalin työkaluihin ja tarkemman tason informaatioon. 
Navigaation kautta löydät sujuvasti Markkinainformaatio- ja Vertailupalvelut-työkalut. 

KTI Onlinessa asiakkaalla on käytettävissään KTI-tietopalvelusopimuksensa mukaiset Vertailu- ja  Markkinainformaatiopalvelujen työkalut. Verrattuna aikaisempaan KTI Online -versioon olemme kokonaisvaltaisesti uudistaneet Transaktioseuranta-, Rakennushankeseuranta- sekä Tuotot ja arvot -työkalut. 

Kehitämme jatkuvasti KTI Onlinea edelleen, ja tässä kehitystyössä asiakkailtamme saatu palaute on ensiarvoisen tärkeää – kerro siis meille, kuinka palvelumme ja työkalumme voisivat sinua palvella entistäkin paremmin.   

Seuraava merkittävä lanseeraus tulee olemaan uuden KTI Markkinatietopalvelutyökalun julkaisu KTI Onlineen myöhemmin tänä vuonna. Palvelu on tarkoitettu ensisijaisesti kiinteistösijoitusten ja osamarkkinoiden analysointiin, ja se kokoaa yhteen KTI:n ja muiden tietolähteiden kiinteistömarkkina-, demografia- ja muita tietoja. 

Lisätietoja: 
Matti Heiskanen, 040 832 6698 
matti.heiskanen@kti.fi

KTI Kiinteistöindeksi: Kiinteistösijoitusten kokonaistuotto vajosi 0,6 prosenttiin vuonna 2022

Lehdistötiedote 2.3.2023

Ammattimaisten kiinteistösijoittajien omistamien kiinteistöjen kokonaistuotto oli 0,6 prosenttia vuonna 2022. Vuosituotto oli kaikkien aikojen matalin KTI Kiinteistöindeksin vuodesta 2000 alkavassa historiassa. Tuottoja painoi kiinteistösijoitusten markkina-arvojen lasku. Myös nettotuottoaste jatkoi laskuaan.

KTI Kiinteistöindeksin tulokset perustuvat 44 ammattimaisesti hallinnoituun kiinteistösijoitussalkkuun, joiden yhteisarvo on noin 35 miljardia euroa. Indeksi kattaa 37 prosenttia Suomen ammattimaisesta kiinteistösijoitusvarallisuudesta. KTI Kiinteistöindeksi kuvaa koko vuoden omistettujen kiinteistöjen kokonaistuottoa, joka muodostuu toteutuneesta nettotuotosta sekä markkina-arvojen muutoksesta.

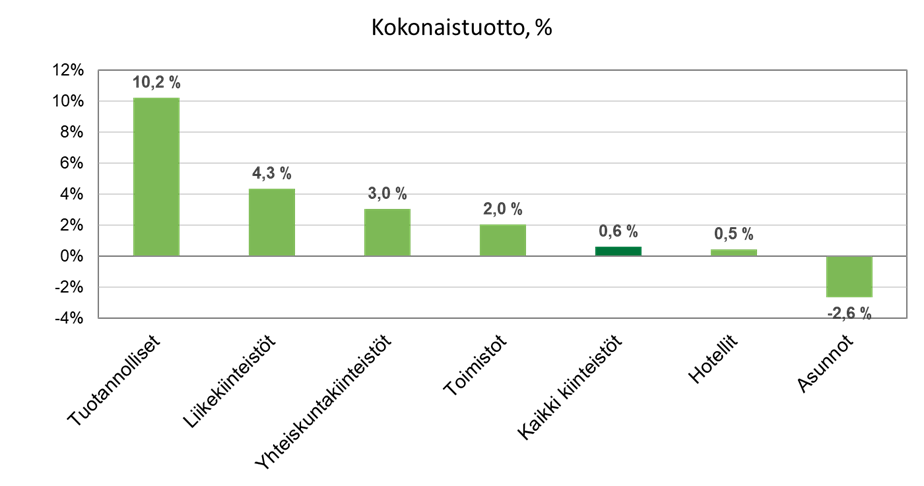
Kokonaistuotot kiinteistösektoreittain 2022

Markkina-arvot laskivat tuottovaatimusten nousun painamina

Sijoituskiinteistöjen markkina-arvot laskivat keskimäärin 3,4 prosenttia vuonna 2022. Vuotuinen arvojen lasku oli suurin koko Kiinteistöindeksin yli 20-vuotisessa historiassa. Ennätysmatalien korkojen ajanjakson päättyminen vuonna 2022 nosti sijoituskiinteistöjen tuottovaatimuksia, mikä oli suurin selittäjä markkina-arvojen laskulle. Myös yleisen taloustilanteen heikkeneminen ja epävarmuuden kasvu kasvattavat kiinteistösijoitusten tuottoihin kohdistuvia paineita. Kiinteistösijoitusten vuotuinen nettotuotto oli keskimäärin 4,2 prosenttia vuonna 2022.

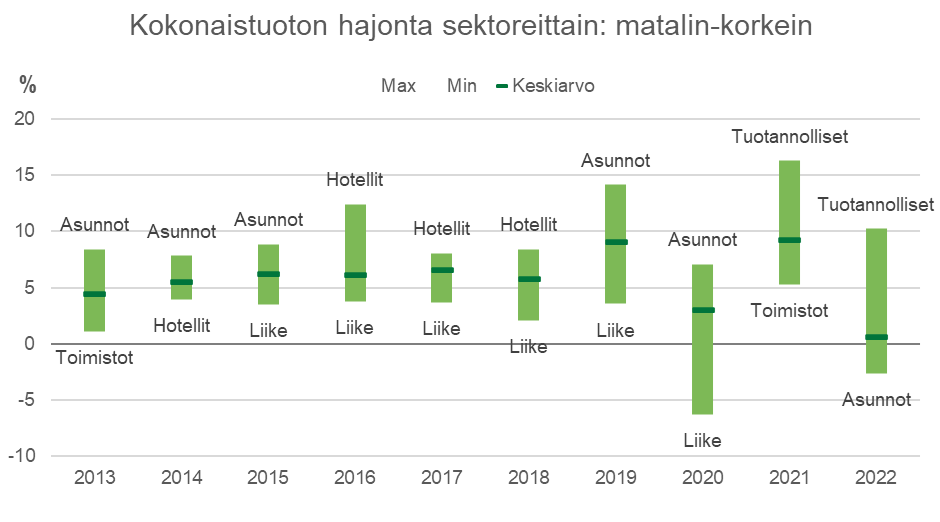
Kokonaistuoton hajonta 2013-2022

Asuntokiinteistöjen tuotto heikoin kautta aikain

Asuntokiinteistöt ovat suomalaisten kiinteistösijoitusmarkkinoiden suurin sektori, joka on viimeisen vuosikymmenen aikana tarjonnut kovia tuottoja markkina-arvojen nousun tukemana. Vuonna 2022 asuntokiinteistöjen markkina-arvot kuitenkin laskivat ensimmäistä kertaa Kiinteistöindeksin historiassa. Asuntokiinteistöjen nettotuottoaste on arvojen nousun painamana laskenut vuosi vuodelta. Vuonna 2022 nettotuottoja painoi myös asuntojen käyttöasteen lasku, ja asuntokiinteistöjen keskimääräinen nettotuottoaste painui alle 3,5 prosenttiin. Asuntokiinteistöjen kokonaistuotto jäi kaikista sektoreista matalimmaksi vuonna 2022 ja oli -2,6 prosenttia.

Tuotannollisten kiinteistöjen kokonaistuotto korkein jo toista vuotta peräkkäin

Tuotannollisten kiinteistöjen markkina-arvot jatkoivat ainoana kiinteistösektorina nousuaan vuonna 2022, ja sektori tarjosi kovimpia tuottoja jo toista vuotta peräkkäin. 10,2 prosentin kokonaistuottoa siivitti sekä positiivinen arvonmuutos että reilusti yli kuudessa prosentissa pysytellyt nettotuottotaso. Tuotannollisten kiinteistöjen alasektoreista parasta, lähes 13 prosentin kokonaistuottoa tarjosivat logistiikkakiinteistöt, joiden osuus kaikista tuotannollisista kiinteistöistä nousee Kiinteistöindeksitietokannassa yli puoleen. Varasto- ja teollisuuskiinteistöjen kokonaistuotto jäi useita prosenttiyksikköjä logistiikkakohteita matalammaksi.

Toimisto- ja liikekiinteistöissä sekä markkina-arvot että nettotuotot laskivat

Kaksi perinteistä suurta toimitilakiinteistösektoria, toimisto- ja liikekiinteistöt, ovat viime vuosina kohdanneet isoja haasteita niin koronapandemian kuin viimeaikaisten rahoitusmarkkinamuutostenkin seurauksena. Toimistokiinteistöjen kokonaistuotto laski tasan kahteen prosenttiin vuonna 2022, kun markkina-arvot laskivat keskimäärin reilulla kahdella prosentilla. Toimistomarkkinoita leimaa yhä suurempi eriytyminen haluttujen prime-kohteiden ja heikompilaatuisten ja -sijaintisten kohteiden välillä. Parhaissakin kohteissa kiristyvät käyttäjävaatimukset edellyttävät omistajilta kasvavia perusparannus- ja -korjauspanostuksia haluttavuuden säilyttämiseksi, mikä osaltaan painaa sekä markkina-arvoja että nettotuottoja.

Liikekiinteistöjen markkina-arvojen muutos kääntyi hetkellisen nousun jälkeen jälleen hienoisesti negatiiviseksi vuonna 2022, mutta kokonaistuotto pysytteli kohtuullisen hyvän nettotuottotason ansiosta 4,3 prosentissa. Kauppakeskuskiinteistöjen markkina-arvojen muutos oli lähellä nollaa, kun taas muiden liikekiinteistöjen arvoja kirjattiin alas reilulla prosentilla. Selkeästi korkeampi nettotuottotaso piti muiden liikekiinteistöjen kokonaistuoton kuitenkin selkeästi kauppakeskuskiinteistöjä vahvempana.

Yhteiskuntakiinteistöjenkin tuotot laskivat tuottovaatimusten nousun myötä

Julkisten palvelujen tuottamiseen tarvittuja yhteiskuntakiinteistöjä, eli erilaisia asumispalvelu-, opetus-, terveydenhuollon ja muita palvelukiinteistöjä on isojen sijoittajien omistuksessa jo reilun yhdeksän miljardin euron arvosta. Yhteiskuntakiinteistöjen kokonaistuotto laski edellisen vuoden lähes kymmenestä prosentista tasan kolmeen prosenttiin vuonna 2022. Myös tällä sektorilla markkina-arvot laskivat ensimmäistä kertaa, kun arvioinnin tuottovaatimukset nousivat korkojen nousun myötä. Keskimääräinen nettotuottoaste pysytteli reilusti yli viidessä prosentissa.

Lisätietoja:
Kasper Joukama, johtaja, KTI Kiinteistötieto Oy, 0400 764 547
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, 040 5555 269

KTI Kiinteistötieto Oy on puolueeton asiantuntijaorganisaatio, joka tuottaa markkinainformaatio- ja asiantuntijapalveluja kiinteistöalan ammattimaisille toimijoille.

Suomen Kauppakeskusyhdistys ry: Kauppakeskusten myynti kasvoi yli kuusi prosenttia vuonna 2022

Tiedote 24.2.2023

Suomalaisten kauppakeskusten kokonaismyynti kasvoi nimellisesti 6,7 prosenttia vuonna 2022 verrattuna edelliseen vuoteen. Kauppakeskusten kävijämäärä nousi yli 16 prosenttia koronarajoitusten runtelemaa vuotta 2021 korkeammaksi.  Vuoden viimeisen vuosineljänneksen myynti oli nimellisesti 3,9 prosenttia edellisen vuoden vastaavaa ajanjaksoa korkeampi. Kävijöitä oli loka-joulukuussa vajaat kymmenen prosenttia edellistä vuotta enemmän.

Vertailussa on nyt tarkasteltu ensimmäistä kertaa myös inflaatiokorjattua kokonaismyynnin muutosta. Kuluttajahintojen noususta puhdistettu myynti kauppakeskuksissa jäi 0,4 prosenttia edellistä vuotta matalammaksi.

Kahviloiden ja ravintoloiden vahva kasvu jatkui viimeisellä vuosineljänneksellä

Kauppakeskuksissa toimivien kahviloiden ja ravintoloiden myynti nousi lähes 29 prosenttia edellistä vuotta korkeammaksi vuonna 2022. Myynnin kasvu jatkui myös vuoden viimeisellä neljänneksellä, jolloin kahviloiden ja ravintoloiden myynti oli reilut 11 prosenttia edellisen vuoden vastaavaa ajanjaksoa korkeampi.

Kauppakeskusten merkittävistä vuokralaistoimialoista seuraavaksi eniten kasvoi kauneuden ja terveyden tuotteiden myynti, joka kasvoi vuositasolla lähes 15 prosenttia, ja viimeisellä vuosineljänneksellä lähes kymmenen prosenttia edellistä vuotta korkeammaksi. Muodin ja asusteiden myynti nousi 10,6 prosenttia vuonna 2022.

Kauppakeskusten suurimman toimialan, päivittäistavaroiden ja tavaratalokaupan myynti kasvoi 4,3 prosenttia vuonna 2022. Viimeisen vuosineljänneksen myynti oli 4,8 prosenttia vuoden 2021 vastaavaa ajanjaksoa korkeampi. Päivittäistavaroiden ja tavaratalojen myynnin osuus kauppakeskusten kokonaismyynnistä pysyi ennallaan 41 prosentissa. 

Kävijämäärän kasvu ripeintä pääkaupunkiseudulla

Kauppakeskusten kokonaismyynnin kehityksessä ei ollut suuria eroja eri sijaintien välillä vuonna 2022. Viimeisen vuosineljänneksen myynnin kasvu oli suurten kaupunkien ulkopuolella hieman ripeämpää kuin pääkaupunkiseudun tai muiden suurten kaupunkien kauppakeskuksissa. Vuoden 2022 kävijämäärissä nähtiin vahvin kasvu pääkaupunkiseudulla, jossa kävijöitä oli yli 18 % enemmän kuin edellisenä vuonna. Muissa suurissa kaupungeissa kävijämäärä kasvoi reilut 14, ja suurten kaupunkien ulkopuolisissa kauppakeskuksissa vajaat kymmenen prosenttia.

– Kauppakeskusten kävijämäärien kasvu oli koko vuoden 2022 erittäin ripeää. Tämä osoittaa, että kuluttajat haluavat asioida kauppakeskuksissa ja valitsevat ne mielellään asiointipaikoikseen. Myyntien kehitys oli puolestaan heikompaa, mikä kertoo kuluttajien kasvaneesta taloudellisesta ahdingosta elintarvikkeiden, energian ja asumisen kallistumisen myötä, sanoo Suomen Kauppakeskusyhdistys ry:n hallituksen puheenjohtaja Terhi Sell.

Kauppakeskusten liiketilojen käyttöaste nousi yli 95 prosenttiin

Vähittäiskaupan haasteellisista ajoista huolimatta kauppakeskusten liiketilojen käyttöaste nousi vuoden 2022 viimeisellä neljänneksellä ja oli vuoden lopussa koko maassa keskimäärin 95,3 prosenttia. Käyttöaste parani kaikilla alueilla, ja oli pääkaupunkiseudun ja muiden suurten kaupunkien kauppakeskuksissa noin 96 prosenttia, ja suurten kaupunkien ulkopuolisissa keskuksissa lähes 94 prosenttia.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Myynti- ja kävijätietoja on seurattu vuodesta 2011 lähtien. Indekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 51 kauppakeskusta. Vertailukelpoisesta, ns. like-for-like-indeksistä on poistettu uudet keskukset sekä merkittävät laajennukset ja remontit.

Lisätietoja:

Mikko Östring, johtaja, toimitilat, RAKLI, puh. 050 3018 933
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269
Terhi Sell, puheenjohtaja, Suomen Kauppakeskusyhdistys ry, puh. 020 130 2185

Pääkaupunkiseudun kauppakeskukset: ESPOO Ainoa, Entresse, Iso Omena, Lippulaiva, Niitty, Sello HELSINKI Arabia, Citycenter, Columbus, Forum, Hertsi, Itis, Kaari, Kaivopiha, Kamppi, Kämp Galleria, REDI, Ristikko, Ruoholahti, Saari, Tripla KAUNIAINEN Grani VANTAA Jumbo-Flamingo, Myyrmanni 
Muiden suurten kaupunkiseutujen keskukset: JYVÄSKYLÄ Seppä KEMPELE Zeppelin KUOPIO Matkus LAHTI Karisma, Trio RAISIO Mylly TAMPERE Duo, Koskikeskus, Ratina TURKU Hansa, Skanssi YLÖJÄRVI Elo  Muun Suomen keskukset: HYVINKÄÄ Willa HÄMEENLINNA Goodman KERAVA Karuselli KOTKA Pasaati KOUVOLA Veturi LAPPEENRANTA IsoKristiina LOHJA Lohi MIKKELI Stella PORI IsoKarhu, Puuvilla ROVANIEMI Revontuli, Sampokeskus SALO Plaza TORNIO Rajalla På Gränsen VAASA Espen

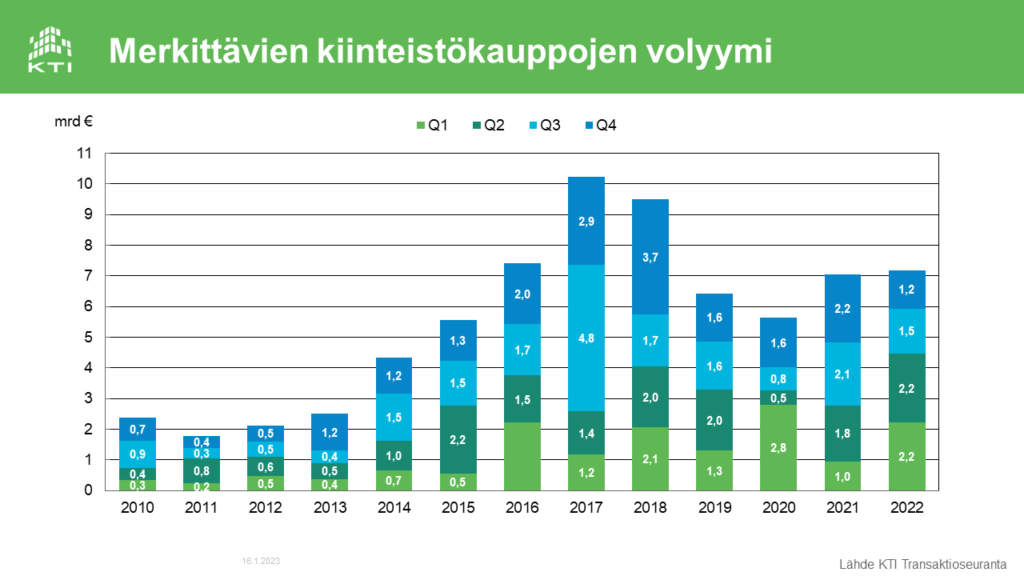
Vuoden 2022 kiinteistökauppavolyymi 7,2 miljardia euroa

KTI Kiinteistötieto Oy kuvituskuva_asuintalot

Kiinteistömarkkinoiden kaupankäynti hidastui vuoden loppua kohden taloustilanteen epävarmuuden kasvaessa. Ensimmäisen vuosipuoliskon kiinteistökauppavolyymi ylsi lähes 4,5 miljardiin euroon, joka oli kaikkien aikojen korkein tammi-kesäkuun volyymi. Kolmannella vuosineljänneksellä volyymi laski 1,5 miljardiin euroon ja loka-joulukuussa reiluun 1,2 miljardiin euroon, joten koko vuoden 2022 kiinteistökauppavolyymi oli KTI:n tilastoissa noin 7,2 miljardia euroa. Vuosivolyymi oli lopulta kaikkien aikojen neljänneksi korkein ja kaksi prosenttia korkeampi kuin edellisenä vuonna.

Vuoden suurin kauppa tehtiin keväällä, kun Keva osti Stockmannin tavaratalokiinteistön Helsingin keskustassa noin 400 miljoonalla eurolla. Muita suuria yksittäisten kiinteistöjen kauppoja olivat esimerkiksi Espoon sairaalan ja kauppakeskus Kaaren kaupat. Asunto- ja yhteiskuntakiinteistöistä tehtiin vuoden aikana useita yli 100 miljoonan euron salkkukauppoja.

Asunnot ja yhteiskuntakiinteistöt vaihdetuimpia kiinteistösektoreita

Asuntokiinteistöt olivat toista vuotta peräkkäin sektoritilaston kärkisijalla. Vuokra-asuntokiinteistöillä ja -salkuilla tehtiin vuonna 2022 kauppoja noin 2,1 miljardilla eurolla, eli niiden osuus kokonaisvolyymistä oli 29 prosenttia. Yhteiskuntakiinteistöt muodostivat kokonaisvolyymista 21 prosenttia ja niiden volyymi oli ennätyksellisesti yli 1,5 miljardia euroa. Aiempi ennätys vuodelta 2020 ylittyi noin 300 miljoonalla eurolla. Yhteiskuntakiinteistöjen kauppavolyymia nostivat viime vuonna useat kaupunkien tekemät suuret kaupat. Sairaala- ja muiden terveydenhuollon kiinteistöjen osuus oli viime vuonna lähes kaksi kolmasosaa kaikista yhteiskuntakiinteistöjen kaupoista.

Toimistokiinteistöjen kaupankäynti oli puolestaan edellisiä vuosia vähäisempää. Vaikka etenkin Helsingissä muutama merkittävä toimistokiinteistö vaihtoikin omistajaa, laski sektorin kaupankäyntivolyymi matalimmalle tasolleen vuoden 2014 jälkeen, 1,2 miljardiin euroon. Myös liike- ja tuotannollisten kiinteistöjen kauppavolyymit ylsivät noin 1,2 miljardiin euroon, eli kaikkien kolmen perinteisen toimitilakiinteistösektorin osuus kokonaisvolyymistä oli noin 16 prosenttia.

Ulkomaisten sijoittajien osuus volyymista laski hieman

Ulkomaisten sijoittajien aktiivisuus Suomen kiinteistömarkkinoilla pysyi koko vuoden ajan melko korkeana, vaikka esimerkiksi lokakuisessa Rakli-KTI Toimitilabarometrissa ulkomaista sijoittajakysyntää ennakoiva saldoluku laski voimakkaasti miinukselle. Toisella vuosipuoliskolla ulkomaisten sijoitusten euromääräinen volyymi oli noin 20 prosenttia ensimmäistä vuosipuoliskoa matalampi, mutta toisaalta ulkomaisten sijoittajien osuus kaupoista kasvoi vuoden loppua kohti. Yhteensä ulkomaiset ammattisijoittajat ostivat vuoden aikana Suomessa kiinteistöjä noin 3,5 miljardilla eurolla, mikä vastaa 48 prosentin osuutta kokonaisvolyymista. Kahtena edellisenä vuonna ulkomaisten sijoittajien osuus oli hieman yli puolet kaikista kaupoista.

Vuoden loppua kohti pohjoismaisten sijoittajien osuus ulkomaisten tekemistä kaupoista kasvoi, mutta muualta Euroopasta ja Pohjois-Amerikasta kotoisin olevat sijoittajat muodostivat noin 55 prosenttia koko vuoden ulkomaisesta kauppavolyymista. Vuoden aikana Suomen kiinteistömarkkinoille rantautui viisi uutta ulkomaista sijoittajaa. Merkittävin uusi tulokas oli hollantilainen Orange Capital Partners, joka osti yhdessä singaporelaisen sijoittajakumppaninsa GIC:n kanssa yli 4 000 vuokra-asuntoa kahdessa suuressa salkkukaupassa. Kotimaisista sijoittajaryhmistä selvästi aktiivisimpia ostajia olivat jälleen kiinteistösijoitusrahastot, joiden osuus kokonaisvolyymista oli 31 prosenttia.

Lisätietoa ja tarkempia analyyseja kiinteistökaupoista on saatavilla KTI Transaktioseurannasta: Mikko Soutamo, puh. 050 548 0480, mikko.soutamo(a)kti.fi tai Olli-Pekka Virkola, puh. 050 330 5287, olli-pekka.virkola(a)kti.fi. KTI Transaktioseurannan linjauksia löytyy täältä.

KTI Asuntovuokraindeksit: Vuokrat nousivat pääkaupunkiseudulla tasan prosentin ja muissa suurissa kaupungeissa keskimäärin 2,5 prosenttia

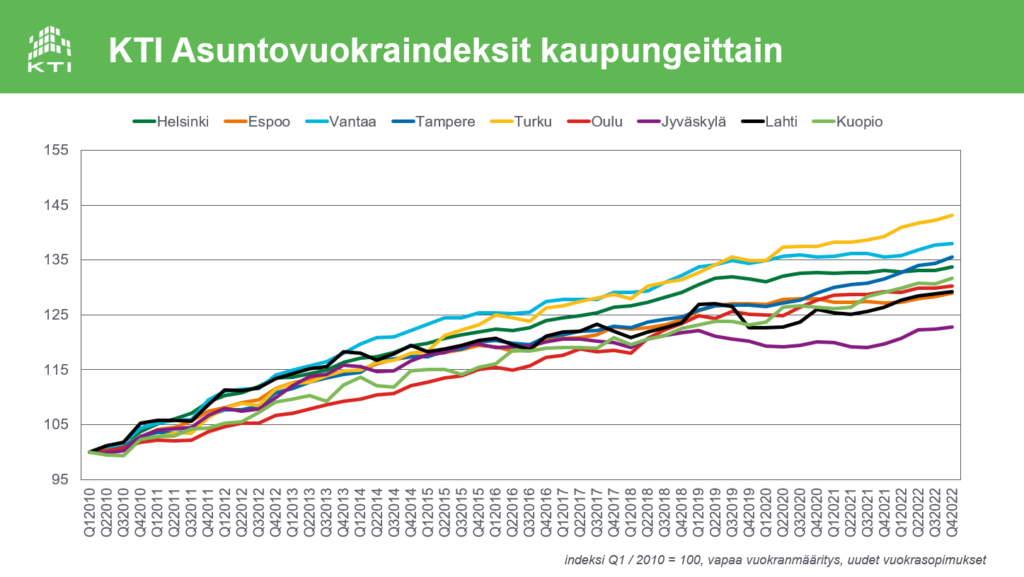
KTI:n uusia asuntovuokrasopimuksia kuvaava vuokraindeksi nousi pääkaupunkiseudulla syys-marraskuussa alkaneissa sopimuksissa tasan prosentin edellisen vuoden vastaavaan ajanjaksoon verrattuna. Nousuvauhti nousi hienoisesti edellisestä vuosineljänneksestä, jolloin vuosimuutos oli 0,6 prosenttia. Vantaalla vuokrat nousivat 1,7 prosenttia ja Espoossa 1,5 prosenttia, kun taas Helsingissä vuosinousu jäi 0,4 prosenttiin. Edelliseen vuosineljännekseen verrattuna vuokrat nousivat pääkaupunkiseudulla keskimäärin 0,4 prosenttia.

Pääkaupunkiseudun ulkopuolisista suurista kaupungeista vuokrien nousu jatkui vahvimpana Tampereella, jossa indeksi nousi tasan kolme prosenttia viime vuoden vastaavaan ajanjaksoon verrattuna. Turussa vuokrat nousivat 2,7 prosenttia. Jyväskylässä vuokrien nousu on parin vuoden hitaan ja paikoin miinusmerkkisen kehityksen jälkeen kiihtynyt selkeästi vuoden 2022 aikana, ja syys-marraskuussa alkaneiden sopimusten indeksiluku oli 2,6 prosenttia vuoden 2021 vastaavaa ajanjaksoa korkeampi. Myös Lahdessa ja Kuopiossa indeksin vuosimuutos oli yli kaksi prosenttia, kun taas Oulussa muutos jäi 0,7 prosenttiin. Keskimäärin pääkaupunkiseudun ulkopuolisissa yli 100 000 asukkaan kaupungeissa vuokrat nousivat 2,5 prosenttia viime vuoden vastaavaan ajanjaksoon verrattuna.

Vuokra-asuntojen tarjonnan ripeästä kasvusta huolimatta tyhjien vuokra-asuntojen määrä on KTI:n seurannassa pysynyt loppuvuoden aikana vakaana. Joulukuun alun tilanteessa tyhjillään oli 6,5 prosenttia KTI:n seuraamasta lähes 100 000 asunnon ammattimaisten vuokranantajien omistamasta vuokra-asuntokannasta. Pääkaupunkiseudulla tyhjien asuntojen osuus pysyi lähes ennallaan syyskuun alun tilanteeseen verrattuna, noin 8,7 prosentissa. Tampereen vilkas rakentaminen nosti tyhjien asuntojen osuuden nyt hieman yli neljään prosenttiin, kun taas Turussa osuus putosi 3,7 prosenttiin. Suurista kaupungeista vähiten tyhjiä asuntoja oli joulukuun alun tilanteessa Oulussa, jossa niiden osuus oli hieman yli kaksi prosenttia.

Tiedot perustuvat vuosineljänneksittäin päivittyvään KTI:n asuntovuokratietokantaan. Nyt julkaistu indeksipäivitys kattaa 2.9.-1.12.2022 välisenä aikana alkaneet uudet vuokrasopimukset. Joulukuun alun tilanteessa KTI:n tietokannassa oli seurannassa yli 97 000 asuntoa, ja yhdeksän suurimman kaupungin vuokraindeksit pohjautuivat kaikkiaan lähes 8 300 tarkastelujaksolla alkaneeseen uuteen vuokrasopimukseen. Tietokantaan luovutti tietoja 16 ammattimaista vuokranantajaa. Seuraava indeksipäivitys julkistetaan maaliskuussa 2023, ja se kattaa 2.12.2022-1.3.2023 välisenä aikana alkaneet uudet vuokrasopimukset.

Suomen Kauppakeskusyhdistys ry: Kauppakeskusten myynti- ja kävijämäärien kasvu jatkui kolmannella neljänneksellä

Tiedote 16.11.2022

Suomalaisten kauppakeskusten kokonaismyynti kasvoi heinä-syyskuussa keskimäärin 4,7 prosenttia edellisen vuoden vastaavaan ajanjaksoon verrattuna. Kasvu oli ripeintä syyskuussa, jossa vertailulukua painoivat vuoden 2021 syyskuun kiristyneet koronarajoitukset. Kävijöitä keskuksissa oli 13,5 prosenttia enemmän kuin viime vuoden kolmannella neljänneksellä. Kuluvan vuoden tammi-syyskuun kokonaismyynti on reilut kahdeksan, ja kävijämäärä yli 18 prosenttia suurempi kuin vuoden 2021 vastaavalla ajanjaksolla.

Kahviloiden ja ravintoloiden myynti vahvassa kasvussa

Kauppakeskusten suurista toimialoista isoin myynnin kasvu nähtiin kahviloissa ja ravintoloissa, joissa toipuminen pandemiasta on ollut kuluvana vuonna ripeää. Kahviloiden ja ravintoloiden myynti oli heinä-syyskuussa lähes 19 prosenttia suurempi kuin vastaavana ajanjaksona vuonna 2021, ja tammi-syyskuun myynnissä oltiin peräti 36 prosenttia viime vuotta edellä. Myös kauneuden ja terveyden tuotteiden myynti kasvoi ripeästi, yli 13 prosenttia.

Muodin ja asusteiden myynti oli heinä- ja elokuussa vuotta 2021 matalampaa, mutta syyskuun ripeän kasvun ansiosta koko vuosineljänneksen myynnin kasvu nousi kolmeen prosenttiin. Pandemia-aikana kohtuullisen hyvin menestyneellä vapaa-ajan tuotteiden toimialalla heinä-syyskuun kokonaismyynti sen sijaan laski reilut seitsemän prosenttia viime vuoteen verrattuna. Kauppakeskusten suurimman toimialan, päivittäistavara- ja tavaratalokaupan myynnin kasvu kiihtyi 6,7 prosenttiin vuoden kolmannella neljänneksellä.

Kasvu ripeintä pääkaupunkiseudulla, isoissa kauppakeskuksissa ja kaupunkien keskustoissa

Pääkaupunkiseudun kauppakeskusten myynti kasvoi heinä-syyskuussa 5,4, ja kävijämäärä lähes 16 prosenttia edellisen vuoden vastaavaan ajanjaksoon verrattuna. Viimeisten 12 kuukauden ajanjakson myynti on pääkaupunkiseudun keskuksissa lähes yhdeksän ja kävijämäärä yli 20 prosenttia korkeampi kuin vuotta aiemmin.

Ripeitä 12 kuukauden kasvulukuja osoittavat myös kaupunkien keskustoissa sijaitsevat kauppakeskukset, joissa myynti on yli 12 prosenttia edellistä vuotta suurempaa, kun taas kaupunkikeskustojen ulkopuolella sijaitsevien keskusten kasvu jäi 6,6 prosenttiin. Isojen, yli 40 000 neliön ja laajan tarjooman kauppakeskusten, kasvuluvut olivat vastaavasti pienempiä keskuksia ripeämpiä.

”Ne kauppakeskukset, joiden myynti- ja kävijämäärät laskivat korona-aikana eniten, ovat nyt palautuneet kaikkein nopeimmin. Tämä on ilahduttava asia koko kauppakeskustoimialalle”, kertoo Suomen Kauppakeskusyhdistys ry:n hallituksen puheenjohtaja Terhi Sell.

Kauppakeskusten liiketilojen käyttöaste edelleen vakaasti yli 94 prosentissa

Liiketilojen käyttöaste pysyi kauppakeskuksissa kolmannella neljänneksellä ennallaan, ja oli syyskuun lopun tilanteessa keskimäärin 94,4 prosenttia. Käyttöaste pysytteli edelleen korkeimpana, lähes 95 prosentissa pääkaupunkiseudun ja muiden suurten kaupunkien kauppakeskuksissa. Suurimpien kaupunkien ulkopuolella sijaitsevien keskusten liiketilojen käyttöaste pysyi puolestaan isoja kaupunkeja matalampana, 93 prosentin tuntumassa.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Myynti- ja kävijätietoja on seurattu vuodesta 2011 lähtien. Indekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 48 kauppakeskusta.

Lisätietoja:
Mikko Östring, johtaja, toimitilat, Rakli, puh. 050 3018 933
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269

Pääkaupunkiseudun kauppakeskukset: ESPOO Ainoa, Entresse, Iso Omena, Lippulaiva, Sello, HELSINKI Arabia, Citycenter, Columbus, Forum, Hertsi, Itis, Kaari, Kaivopiha, Kamppi, Kämp Galleria, REDI, Ristikko, Ruoholahti, Saari, Tripla VANTAA Jumbo-Flamingo, Myyrmanni
Muiden suurten kaupunkiseutujen keskukset: JYVÄSKYLÄ Seppä, KEMPELE Zeppelin, KUOPIO Matkus, LAHTI Karisma, Trio, RAISIO Mylly, TAMPERE Duo, Koskikeskus, Ratina TURKU Hansa, Skanssi, YLÖJÄRVI Elo
Muun Suomen keskukset: HYVINKÄÄ Willa, HÄMEENLINNA Goodman, KERAVA Karuselli, KOTKA Pasaati, KOUVOLA Veturi, LAPPEENRANTA IsoKristiina, LOHJA Lohi, MIKKELI Stella, PORI IsoKarhu, Puuvilla, ROVANIEMI Sampokeskus, SALO Plaza, TORNIO Rajalla På Gränsen, VAASA Espen

*vertailukelpoisesta, ns. like-for-like -indeksistä on poistettu uudet keskukset sekä merkittävät laajennukset ja remontit