Rakli ja KTI julkaisevat uuden raportointisuosituksen kiinteistöihin sijoittaville erikoissijoitusrahastoille

Tiedote 27.10.2026

Rakli ja KTI Kiinteistötieto Oy ovat laatineet uuden raportointisuosituksen kiinteistöihin sijoittaville erikoissijoitusrahastoille. Suosituksen tavoitteena on kannustaa rahastoja nostamaan raportoinnin tasoa ja parantaa tunnuslukujen vertailukelpoisuutta, jotta sijoittajat voivat arvioida rahastoja nykyistä paremmin.

”Suosituksella halutaan kehittää tunnusluvuista nykyistä paremmin vertailukelpoisia sekä parantaa rahastojen raportoinnin laajuutta”, kertoo Raklin kiinteistösijoittamisen johtaja Miika Kotaniemi.

Kiinteistöihin sijoittavat erikoissijoitusrahastot sijoittavat tyypillisesti asunto, toimitila- tai yhteiskuntakiinteistöihin sekä muihin kiinteistökohteisiin kuten tontteihin. Rahastojen tuotto syntyy kiinteistöjen vuokratuloista ja arvonkehityksestä.

”Kotimainen kiinteistöihin sijoittava erikoissijoitusrahasto on toimiva instrumentti instituutiosijoittajien ja yksityishenkilöiden kiinteistösijoituksiin. Näiden erikoissijoitusrahastojen raportointi on ollut kuitenkin melko epäyhtenäistä, mikä on vaikeuttanut sijoittajien mahdollisuuksia vertailla rahastoja keskenään. Tarkoituksena on, että suosituksen myötä sijoittajien käytössä oleva tieto olisi nykyistä johdonmukaisempaa ja helpommin hyödynnettävää”, Kotaniemi jatkaa.  

Suositusta on kehitetty yhdessä alan toimijoiden kanssa 

Suositus on laadittu Raklin ja KTI Kiinteistötiedon asiantuntijoiden yhteistyönä. Valmistelussa on käyty vuoropuhelua rahastomanagereiden ja sijoittajien kanssa.

”Raportointisuosituksella halutaan tukea markkinan toimivuutta ja nostaa raportoinnin vähimmäistasoa. Tavoitteena on jatkaa raportin kehittämistä edelleen tulevina vuosina pyrkimyksenä parantaa sijoittajien saaman tiedon kattavuutta. Näin vahvistamme rahastomarkkinan läpinäkyvyyttä ja sijoittajien luottamusta rahastoihin”, sanoo KTI:n Kati Paatela.

Uudessa suosituksessa kuvataan raportoitavat tunnusluvut, niiden englanninkieliset nimet sekä laskentatavat. Läpinäkyvästi ja vertailukelpoisesti raportoiva rahasto voi jatkossa kertoa tietyn tunnusluvun olevan laskettu ja julkaistu raportointisuosituksen mukaisesti. Rahastot ovat kuitenkin kooltaan, kiinteistökannaltaan ja strategialtaan varsin erilaisia, mikä osaltaan vaikuttaa siihen, mitä tunnuslukuja niiden on mahdollista ja tarkoituksenmukaista raportoida.

Rahastot voivat ottaa uuden raportointisuosituksen käyttöön omassa aikataulussaan vuoden 2026 neljännestä kvartaalista alkaen. Rakli ja KTI toivovat, että raportointisuositus olisi laajasti käytössä mahdollisimman pian.

Lisätietoja:
Miika Kotaniemi
Kiinteistönomistajat ja rakennuttajat Rakli
040 702 0015
miika.kotaniemi@rakli.fi

Kati Paatela
KTI Kiinteistötieto Oy
044 571 6671
kati.paatela@kti.fi

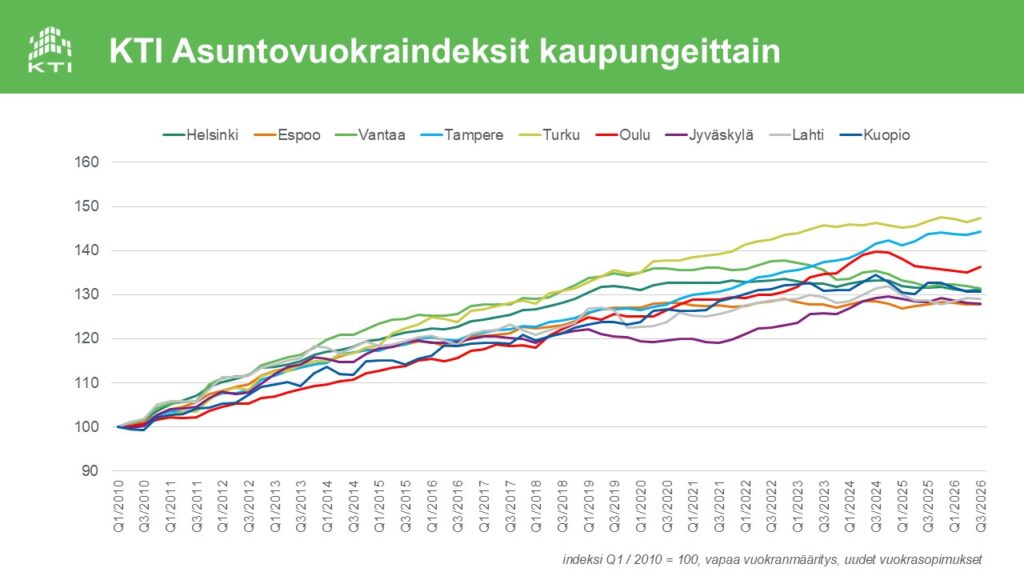
Vuokra-asuntojen käyttöasteet kohenivat selkeästi, pääkaupunkiseudun vuokrat edelleen loivassa laskussa

Julkaistu 29.9.2026

Kaikkien suurten kaupunkien vuokra-asuntojen käyttöasteet nousivat selkeästi kesän vilkkaiden kuukausien aikana. Syyskuun alun tilanteessa ammattimaisten asuntosijoittajien omistamien vuokra-asuntojen käyttöaste oli pääkaupunkiseudulla 95,3 prosenttia. Käyttöaste ylitti 95 prosenttia ensimmäistä kertaa sitten vuoden 2020 alun. Vuoden takaiseen tilanteeseen verrattuna nousua oli 1,6 prosenttiyksikköä. Pääkaupunkiseudun kaupungeista käyttöaste oli korkein Espoossa, lähes 96 prosenttia, ja pysytteli matalimpana Vantaalla, hieman yli 94 prosentissa.

Vilkastunut kysyntä ei kuitenkaan vielä heijastu vuokratasoihin. Pääkaupunkiseudun asuntovuokrat laskivat kesä-syyskuussa alkaneissa vuokrasopimuksissa 0,3 prosenttia viime vuoden vastaavaan ajanjaksoon verrattuna. Edelliseen vuosineljännekseen verrattuna laskua oli 0,1 prosenttia. Vuokrien vuosimuutos pysytteli hivenen positiivisena Espoossa, kun taas Vantaalla vuokrat laskivat 0,4 ja Helsingissä 0,3 prosenttia. Yksiöiden ja kaksioiden vuokrat laskivat vuodentakaisesta, kun taas isompien asuntojen vuokrien vuosimuutos kipusi juuri ja juuri positiiviseksi.

Pääkaupunkiseudun ulkopuolisissa suurissa kaupungeissa käyttöasteet vaihtelivat syyskuun alun tilanteessa Jyväskylän 95,3 ja Kuopion 97,5 prosentin välillä. Käyttöasteet nousivat kesän aikana eniten Jyväskylässä ja Turussa, joissa käyttöaste oli nyt 3-4 prosenttiyksikköä kesäkuuta korkeampi. Vain Lahdessa käyttöasteen nousu jäi alle yhteen prosenttiyksikköön. Vuoden takaiseen verrattuna käyttöasteet ovat parantuneet eniten Oulussa ja Turussa, kun taas Jyväskylässä ja Tampereella vuokra-asuntojen käyttöaste oli nyt vuoden 2025 syyskuuta matalampi. Pääkaupunkiseudun ulkopuolisissa suurissa kaupungeissa käyttöasteet ovat viime vuosina heilahdelleet merkittävästi pääkaupunkiseutua enemmän, ja etenkin merkittävimmissä yliopistokaupungeissa syyskuun tilanteen käyttöaste on ollut tyypillisesti 1-2 prosenttiyksikköä kesäkuuta korkeampi.

Uusien vuokrasopimusten vuokrien vuosimuutos kipusi hivenen, 0,1-0,4 prosenttia positiiviseksi Turussa, Tampereella, Lahdessa ja Oulussa. Jyväskylässä vuokrat laskivat 0,4 prosenttia, ja Kuopiossa uusia vuokrasopimuksia tehtiin 1,6 prosenttia matalampaan tasoon kuin viime vuoden kesä-syyskuussa. Huoneistotyyppikohtaiset vuokramuutokset poikkesivat kaupunkien välillä: esimerkiksi Tampereella yksiöiden vuokrat laskivat ja suurempien asuntojen vuokrat nousivat, kun taas Turussa yksiöiden ja kaksioiden vuokrissa nähtiin selkeää nousua ja vastaavasti kolmioiden ja sitä suurempien asuntojen vuokrat laskivat vuodentakaisesta.

Tiedot perustuvat KTI:n neljännesvuosittain päivitettävään asuntovuokratietokantaan. Nyt julkaistu indeksipäivitys kattaa 2.6. – 1.9.2026 välisenä aikana alkaneet uudet vuokrasopimukset. Kaikkiaan KTI:n tietokanta kattaa noin 113 000 vapaarahoitteista vuokra-asuntoa. Yhdeksän suurimman kaupungin uusia vuokrasopimuksia kuvaavat indeksit pohjautuvat kaikkiaan yli 11 000 tarkastelujaksolla alkaneeseen uuteen vuokrasopimukseen. Tietokantaan luovutti tietoja 20 ammattimaista vuokranantajaa. Seuraava indeksipäivitys julkistetaan joulukuussa, ja se kattaa 2.9. – 1.12.2026 välisenä aikana alkaneet uudet vuokrasopimukset.


KTI tutki Turun seudun asuinalueita: peräti 94 prosenttia barometrin vastaajista erittäin tyytyväisiä tai tyytyväisiä arvioimaansa asuinalueeseen

Tiedote 18.9.2026

KTI toteutti Kiinteistöliitto Varsinais-Suomen toimeksiannosta tutkimuksen Turun talousalueen (Turku, Kaarina, Naantali ja Raisio) asuinalueiden houkuttelevuudesta, vahvuuksista, kehityskohteista ja tulevasta kehityksestä. Kohderyhmänä oli Kiinteistöliiton jäseninä olevat taloyhtiöt. Valtaosa vastaajista oli tyytyväisiä omaan asuinalueeseen ja valmis suosittelemaan aluetta ystävälle tai tuttavalle (koko aineiston NPS 72).

Kaikkein tyytyväisimpiä olivat Uittamon, Vartiovuori-Samppalinnan ja Piispanristin vastaajat. Parhaita arvioita saaneilla alueilla arvostettiin mm. sijaintia keskustan läheisyydessä, hyviä kulkuyhteyksiä ja luonnonläheisyyttä. Tutkimuksen heikoin tulos liittyi katujen ja teiden talvikunnossapitoon. Suurimmat erot alueiden välillä mitattiin imagoon ja maineeseen, kahviloihin ja ravintoloihin sekä julkisiin liikenneyhteyksiin liittyvissä kysymyksissä. Barometrituloksia täydennettiin raportoinnissa tilastollisella analyysilla.

Katsauksen ja siihen liittyvän laajemman postinumeroaluekohtaisen raportoinnin löydät Kiinteistöliiton tiedotteen yhteydestä.

KTI Erikoissijoitusrahastokatsaus, syksy 2026: Likviditeetti on yhä markkinan tärkein rakenteellinen kysymys

Tiedote 16.9.2026

Suomessa toimii 22 kiinteistöihin ja tontteihin sijoittavaa erikoissijoitusrahastoa. Suomalaisten rakennettuihin kiinteistöihin ja tontteihin sijoittavien erikoissijoitusrahastojen toimintaympäristöä leimasi vuoden 2026 ensimmäisellä puoliskolla edelleen markkinan hallittu sopeutuminen aiempaa korkeampaan korkotasoon, kiinteistöjen arvonmuutoksiin ja pitkittyneeseen lunastuspaineeseen. 

KTI Erikoissijoitusrahastokatsaus kattaa kiinteistöihin sijoittavien erikoissijoitusrahastojen keskeiset tunnusluvut ja kehityksen kuluvan vuoden ensimmäisellä puoliskolla. Rahastomarkkinan keskeisin haaste on edelleen kiinteistövarallisuuden epälikvidin luonteen ja rahasto-osuuksien lunastustarpeiden yhteensovittaminen. Merkintöjen ja lunastusten nettovaikutus kääntyi negatiiviseksi vuonna 2023 ja myös kuluvana vuonna lunastusten määrä on ylittänyt uudet merkinnät.   

Markkinan supistuminen jatkuu 

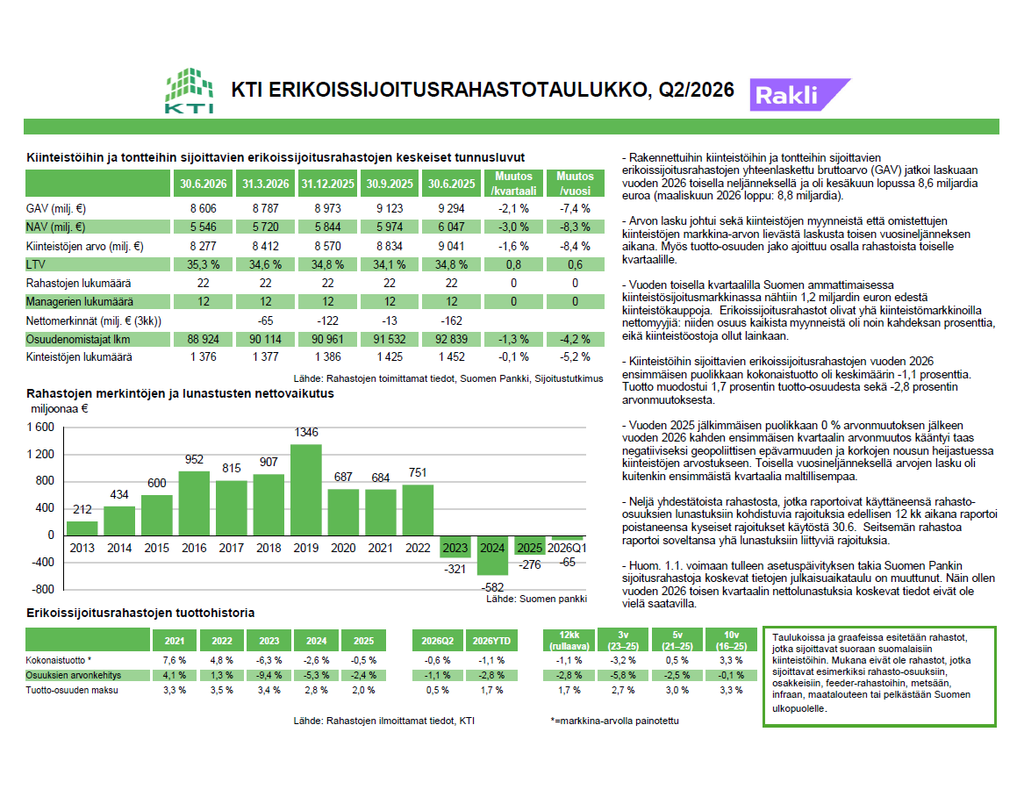
KTI:n katsauksen mukaisten rahastojen yhteenlaskettu bruttoarvo (GAV) jatkoi laskuaan vuoden 2026 toisella neljänneksellä ja oli kesäkuun lopussa 8,6 miljardia euroa (maaliskuu 2026: 8,8 miljardia).  Bruttoarvon lasku johtui sekä kiinteistöjen myynneistä että omistettujen kiinteistöjen markkina-arvon lievästä laskusta vuoden 2026 kahden ensimmäisen kvartaalin aikana.  

Kiinteistökauppamarkkinan aktiviteetti edellisiä vuosia korkeammalla tasolla 

Suomen kiinteistömarkkinan transaktiovolyymi oli vuoden 2026 ensimmäisellä puoliskolla noin 3,5 miljardia euroa. Vuoden ensimmäisen vuosineljänneksen volyymi 2,3 miljardia euroa oli korkein lukema sitten vuoden 2020 ja yhdessä toisen kvartaalin 1,2 miljardin kanssa kokonaisvolyymi ylittää jo vuosien 2023 ja -24 vuositason transaktiovolyymin.  

Erikoissijoitusrahastot ovat vastanneet likviditeettipaineeseen vähentämällä investointejaan ja myymällä kiinteistöomaisuutta. Transaktiomarkkinan aktivoituminen viimeisen 12 kuukauden aikana on vahvistanut rahastojen edellytyksiä realisoida kiinteistöjä.  Vuoden 2026 kahdella ensimmäisellä kvartaalilla niiden osuus kaikista myynneistä oli noin viisi prosenttia eikä kiinteistöostoja ollut lainkaan.   

Tuotot vakiintumassa, mutta edelleen lievästi negatiivisia  

Kiinteistöihin sijoittavien erikoissijoitusrahastojen vuoden 2026 ensimmäisen puolikkaan, ja myös edellisen 12 kuukauden kokonaistuotto olivat keskimäärin -1,1 prosenttia. Kuluvan vuoden ensimmäisen puoliskon tuotto muodostui 1,7 prosentin tuotto-osuudesta sekä -2,8 prosentin arvonmuutoksesta. Vuoden 2025 jälkimmäisen puolikkaan 0 % arvonmuutoksen jälkeen vuoden 2026 kahden ensimmäisen kvartaalin arvonmuutos kääntyi taas negatiiviseksi geopoliittisen epävarmuuden ja korkojen nousun heijastuessa kiinteistöjen arvoihin.  

KTI Erikoissijoitusrahastokatsaus, syksy 2026

TILAA KATSAUS TÄÄLTÄ


Lisätietoja:
Kati Paatela, johtaja, asiakkuudet ja palvelukonseptit
kati.paatela@kti.fi

Hanna Kaleva, toimitusjohtaja
hanna.kaleva@kti.fi

KTI Vastuullinen kiinteistöliiketoiminta 2026: Kiinteistöalan päästötavoitteet täsmentyvät ja raportoinnin avoimuus lisääntyy 

Tiedote 11.9.2026

Vastuullinen kiinteistöliiketoiminta 2026 -katsaus keskittyy ammattimaisten toimijoiden vastuullisuustyön painopisteisiin ja kiinteistöjen ilmastovaikutusten ja vähähiilisyyden ajankohtaisiin kysymyksiin. Energiankäytön ilmastovaikutusten ohella korostuvat kiertotalouteen, luontovaikutuksiin, kokonaispäästöihin ja ilmastoriskien hallintaan liittyvät kysymykset. Päästötavoitteet täsmentyvät, raportoinnin avoimuus lisääntyy ja vastuullisuus kytkeytyy yhä tiiviimmin toimijoiden strategioihin ja kiinteistöjen johtamiseen.

Kiinteistöjen energiankäytön ja ilmastovaikutusten vähentämisen tavoitteet ovat kunnianhimoisia. Monet ammattimaiset toimijat ovat siirtyneet yleisistä hiilineutraaliustavoitteista täsmällisempiin päästöjen ja fossiilisen energian käytön vähennystavoitteisiin. Käytönaikaiset ostoenergian CO₂-päästöt ovat vähentyneet vuodesta 2015 asuinkerrostaloissa 66 prosenttia ja toimistokiinteistöissä 78 prosenttia. Päästöjä on vähentänyt etenkin sähkö- ja lämpöenergian tuotannon vähähiilistyminen, kun taas energiankulutus on laskenut varsin hitaasti.

Energiatehokkuuden keskeisenä mittarina käytetyllä energialuokalla on odotetusti vahva yhteys toteutuneeseen energiankulutukseen ja päästöihin – KTI:n tietokannoissa parhaiden energialuokkien energiankulutus on kiinteistösektorista riippuen 25-35 prosenttia ja CO₂-päästöt 70-80 prosenttia pienempiä kuin heikoimmissa energialuokissa.  Todellinen kulutus voi kuitenkin vaihdella saman energialuokan sisällä moninkertaisesti, joten E-luvun rinnalla tarvitaan mitattua kulutustietoa ja ymmärrystä kiinteistön käytön, olosuhteiden ja johtamisen vaikutuksista kulutukseen ja päästöihin. Energiatodistuksen parhaillaan käynnissä olevan uudistamisen tavoitteena on päästötön kiinteistökanta vuoteen 2050 mennessä. Muuttuva sääntely tuo kiinteistönomistajille monia uusia vaatimuksia, mutta olemassa olevan kiinteistökannan päästöttömyyden saavuttaminen tulee jatkossakin edellyttämään määrätietoisia vapaaehtoisia toimia.

Kiinteistöjen epäsuorien scope 3 -päästöjen raportointi yleistyy, mutta sen laajuus, tietolähteet ja laskentamenetelmät vaihtelevat. Scope 3 -päästöt voivat arvioiden mukaan muodostaa jopa 90 prosenttia kiinteistöjen kokonaispäästöistä. Kiinteistösijoittamisessa merkittäviä scope 3  -päästöjä aiheuttavat uudisrakentamisen ja peruskorjausten ohella esimerkiksi vuokralaisten sähkönkulutus sekä ylläpitoon liittyvät palveluostot. Karkeimmillaan scope 3 -päästöjen laskenta perustuu kustannuksiin ja yleisiin päästökertoimiin, mutta tarkimmillaan päästöjä voidaan laskea tuotekohtaisesti. Yhteiset määrittelyt edellyttävät koko arvoketjun yhteistyötä sekä nykyistä laajempaa läpinäkyvyyttä.

Tuoreen KTI Vastuullisuusbarometrin tuloksissa organisaatioiden keskeisinä ajankohtaisina vastuullisuusteemoina korostuvat kiinteistöjen energia-asioiden ja hiilineutraaliuden ohella käyttäjäkokemus ja ilmastoriskien hallinta. Myös oman organisaation eettiset toimintatavat sekä laajemmat ympäristö- ja sidosryhmävaikutuksiin liittyvät asiat sisältyvät monien yritysten keskeisiin painopisteisiin.

Vastuullisuusraportointia ohjaava sääntely on viime vuosina muuttunut nopeasti, ja organisaatiot ovat tarkastelleet uudelleen raportointikäytäntöjään. Keskeisten ympäristötunnuslukujen raportoinnin rinnalla erilaisten sosiaalisen vastuun teemojen raportointi  on lisääntynyt. Henkilöstön työtyytyväisyyden ja hyvinvoinnin tunnuslukuja raportoi julkisesti yli 60 prosenttia vastaajista, mikä on lähes kaksinkertainen osuus viime vuoteen verrattuna.

Lue lisää kiinteistöalan toimijoiden ajankohtaisista vastuullisuusasioista Vastuullinen kiinteistöliiketoiminta 2026 -katsauksesta.

Katsauksen ovat mahdollistaneet:

  • Antilooppi   
  • Green Building Council Finland  
  • Keskinäinen Vakuutusyhtiö Fennia 
  • Kiinteistönomistajat ja rakennuttajat Rakli ry 
  • LähiTapiola Kiinteistövarainhoito Oy 
  • Senaatti-konserni 
  • Skanska Oy  
  • Turun Teknologiakiinteistöt Oy 

Lisätietoja: Hanna Kaleva, hanna.kaleva@kti.fi, p. 040 5555 269

KTI Erikoissijoitusrahastokatsaus 2026: Kvartaalitunnuslukutaulukko Q2/2026 julkaistu

Tiedote 28.8.2026

KTI Kiinteistötieto Oy:n, Rakli ry:n ja erikoissijoitusrahastoja hallinnoivien yhtiöiden yhteistyössä tuottama kvartaalitunnuslukutaulukko tarjoaa näkymän kiinteistöihin sijoittavien erikoissijoitusrahastojen markkinatilanteeseen ja kehitystrendeihin Suomessa.

  • Rakennettuihin kiinteistöihin ja tontteihin sijoittavien erikoissijoitusrahastojen yhteenlaskettu bruttoarvo (GAV) jatkoi laskuaan vuoden 2026 toisella neljänneksellä ja oli kesäkuun lopussa 8,6 miljardia euroa (maaliskuun 2026 loppu: 8,8 miljardia).
  • Arvon lasku johtui sekä kiinteistöjen myynneistä että omistettujen kiinteistöjen markkina-arvon lievästä laskusta toisen vuosineljänneksen aikana. Myös tuotto-osuuden jako ajoittuu osalla rahastoista toiselle kvartaalille.
  • Vuoden toisella kvartaalilla Suomen ammattimaisessa kiinteistösijoitusmarkkinassa nähtiin 1,2 miljardin euron edestä kiinteistökauppoja. Erikoissijoitusrahastot olivat yhä kiinteistömarkkinoilla nettomyyjiä: niiden osuus kaikista myynneistä oli noin kahdeksan prosenttia, eikä kiinteistöostoja ollut lainkaan.
  • Kiinteistöihin sijoittavien erikoissijoitusrahastojen vuoden 2026 ensimmäisen puolikkaan kokonaistuotto oli keskimäärin -1,1 prosenttia. Tuotto muodostui 1,7 prosentin tuotto-osuudesta sekä -2,8 prosentin arvonmuutoksesta.

Lue lisää tänään julkaistusta Q2-kvartaalitaulukosta.


Lisätietoja:
Kati Paatela
Johtaja, asiakkuudet ja palvelukonseptit
kati.paatela@kti.fi
044 571 6671

Suomen Kauppakeskusyhdistys: Kauneus- ja terveystuotteiden myynti jatkoi kasvuaan, myös muotikauppa piristyi

Tiedote 26.8.2026, Suomen Kauppakeskusyhdistys ry

Suomalaisten kauppakeskusten kokonaismyynnin kasvu hidastui huhti-kesäkuussa muutaman edellisen vuosineljänneksen ripeän kasvun jälkeen. Kokonaismyynnin nimellinen kasvu viime vuoden vastaavaan ajanjaksoon verrattuna jäi 0,9 prosenttiin, ja inflaatiokorjattuna muutos painui 0,9 prosenttia negatiiviseksi.

Myynnin kasvu oli hitainta huhti- ja toukokuussa, kun taas kesäkuussa myynti kasvoi 1,7 prosenttia edelliseen vuoteen verrattuna. Koko ensimmäisen vuosipuoliskon myynti oli vahvan ensimmäisen vuosineljänneksen ansiosta lähes kaksi prosenttia viime vuotta korkeampi. Kävijöitä kauppakeskuksissa oli huhti-kesäkuussa 0,8 prosenttia enemmän kuin vuotta aiemmin. Tammi-kesäkuun kävijämäärät olivat 1,7 prosenttia korkeammat kuin edellisen vuoden vastaavana ajankohtana.

”Kauppakeskusten myynnin kasvu hieman tasaantui toisella vuosineljänneksellä vahvemman alkuvuoden jälkeen. Myynnin kehitys oli keväällä varovaisempaa, mutta kävijämäärät jatkoivat edelleen kasvuaan, mikä kertoo kauppakeskusten säilyttäneen vetovoimansa kuluttajien arjessa. Ensimmäisen vuosipuoliskon kokonaiskuva on edelleen myönteinen, ja Q2:n jälkeen myynnit ja kävijämäärät ovat lähteneet useissa lukuja julkaisseissa kauppakeskuksissa jälleen selvästi vahvempaan kasvuun. Tämä antaa myönteisen pohjan kasvunäkymälle loppuvuotta ajatellen”, toteaa Suomen Kauppakeskusyhdistys ry:n puheenjohtaja Jukka Vakula.

Alueelliset erot kauppakeskusten myynnin kehityksessä olivat toisella vuosineljänneksellä suuria. Pääkaupunkiseudun kauppakeskuksissa sekä myynti että kävijämäärä jatkoivat ripeää kasvuaan ja kokonaismyynti oli 2,5 prosenttia viime vuotta korkeampi. Muiden yli 100 000 asukkaan kaupunkiseutujen kauppakeskusten kävijämäärä pysyi lähes edellisen vuoden tasolla, mutta kokonaismyynti laski 0,6 prosenttia. Pienempien kaupunkiseutujen kauppakeskuksissa sekä kävijämäärä että kokonaismyynti laskivat 2,6 prosenttia viime vuoden huhti-kesäkuuhun verrattuna.

Toimialakohtaisen myynnin kehityksessä isoja eroja

Kauppakeskusten merkittävistä toimialoista eniten kasvoi vuoden toisella neljänneksellä jo pitkään vahvasti kasvanut kauneuden ja terveyden tuotteiden myynti. Toimialan myynnin kasvu hiipui huhti-kesäkuussa kuitenkin 2,3 prosenttiin. Myös kahviloiden ja ravintoloiden myynnin kasvuvauhti hiljeni, mutta ylsi kuitenkin edelleen lähes kahteen prosenttiin. Muodin ja asusteiden toimialan myynnin kasvu sen sijaan kiihtyi pitkän alakulon jälkeen, ja toimialan toisen vuosineljänneksen myynti oli etenkin vilkkaan kesäkuun siivittämänä 1,7 prosenttia viime vuotta korkeampi.

Kauppakeskusten suurimman toimialan, päivittäistavara- ja tavaratalokaupan, myynnin muutos taittui 0,1 prosentin laskuun. Ensimmäisen vuosineljänneksen vahvan kasvun siivittämänä koko ensimmäisen vuosipuoliskon myynti oli kuitenkin 1,7 prosenttia viime vuotta korkeampi. Toisen vuosineljänneksen heikkoja myyntilukemia saattavat selittää tiettyjen vuotuisten kampanjoiden ajoittuminen eri kuukausille sekä päivittäistavarakaupan verkkokaupan tilastointimuutokset. Miinusmerkkisiä myynnin muutoksia kirjattiin myös vapaa-ajan tuotteiden, sisustamisen ja kodintarvikkeiden sekä viihde- ja vapaa-ajan palvelujen toimialoille.

Kauppakeskusten liiketilojen käyttöaste pysyi ennallaan yli 96 prosentissa

Kauppakeskusten liiketilojen käyttöaste oli kesäkuun lopussa koko maassa keskimäärin 96,2 prosenttia eli täsmälleen samalla tasolla kuin maaliskuussa. Pääkaupunkiseudun kauppakeskusten käyttöaste pysytteli samalla tasolla kuin koko maan keskiarvo. Pääkaupunkiseudun ulkopuolella kehitys eriytyi: muiden suurten kaupunkiseutujen kauppakeskusten liiketilojen käyttöaste vahvistui edelleen ja oli 98,7 prosenttia. Sen sijaan pienempien kaupunkiseutujen käyttöaste jatkoi hienoista laskuaan ja oli nyt 93,5 prosenttia.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Myynti- ja kävijätietoja on seurattu vuodesta 2011 lähtien. Indekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 52 kauppakeskusta. Vertailukelpoisesta, ns. like-for-like-indeksistä, on poistettu uudet keskukset sekä merkittävät laajennukset ja remontit.


Lisätietoja:

Mikko Östring, johtaja, toimitilat, Kiinteistönomistajat ja rakennuttajat Rakli / toiminnanjohtaja, Suomen Kauppakeskusyhdistys, puh. 050 301 8933

Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269

Jukka Vakula, Vantaan Valo, toimitusjohtaja, Suomen Kauppakeskusyhdistyksen puheenjohtaja, puh. 040 761 7287

Pääkaupunkiseudun kauppakeskukset: ESPOO Ainoa, Entresse, Niitty, Sello HELSINKI Arabia, Citycenter, Columbus, Easton, Forum, Hertsi, Itis, Kaari, Kamppi, Kämp Galleria, Lauttis, Malmin Nova, Redi, Ruohis, Tripla KAUNIAINEN Grani VANTAA Dixi, Jumbo, Kivis, Martinlaakson ostari, Tikkuri
Muiden suurten kaupunkiseutujen keskukset: JYVÄSKYLÄ Seppä KEMPELE Zeppelin KUOPIO Matkus LAHTI Karisma RAISIO Mylly TAMPERE Duo, Ratina, Tullintori, Westeri TURKU Hansa, Skanssi
Muun Suomen keskukset: HYVINKÄÄ Willa HÄMEENLINNA Goodman KERAVA Karuselli KOTKA Pasaati KOUVOLA Veturi LAPPEENRANTA IsoKristiina LOHJA Lohi MIKKELI Akseli, Stella PORI Puuvilla PORVOO Lundi ROVANIEMI Revontuli, Sampokeskus SALO Plaza TORNIO Rajalla På Gränsen VAASA Espen

KTI Vastuullinen kiinteistöliiketoiminta 2026 -katsauksen julkistuswebinaari 11.9.2026

Järjestyksessään jo kolmastoista Vastuullinen kiinteistöliiketoiminta -katsaus julkaistaan perinteisesti World Green Building Weekin yhteydessä. Tervetuloa mukaan syyskuun julkistuswebinaariin perjantaina 11.9. klo 9-10!

Webinaarin ohjelmassa:

  • KTI Vastuullinen kiinteistöliiketoiminta 2026
    Hanna Kaleva, KTI Kiinteistötieto Oy
  • Pakkoremonteista pienempään viilaamiseen – EPBD:n vaikutukset olemassaolevaan rakennuskantaa
    Liina Länsiluoto, Green Building Council Finland ry
  • Ajankohtaista organisaation vastuullisuustyössä: Fabian 8
    Eeva Määttänen, S-Pankki Kiinteistöt Oy

Ilmoittaudu maksuttomaan webinaariin oheisesta linkistä. 

Katsauksen ovat mahdollistaneet:

  • Antilooppi
  • Green Building Council Finland ry
  • Keskinäinen Vakuutusyhtiö Fennia
  • Kiinteistönomistajat ja rakennuttajat Rakli ry
  • LähiTapiola Kiinteistövarainhoito Oy
  • Senaatti-konserni
  • Skanska Oy 
  • Turun Teknologiakiinteistöt Oy

Lisätietoja:
Heidi Lohilahti, puh. 040 727 2265
Olli-Pekka Virkola, puh. 050 330 5287

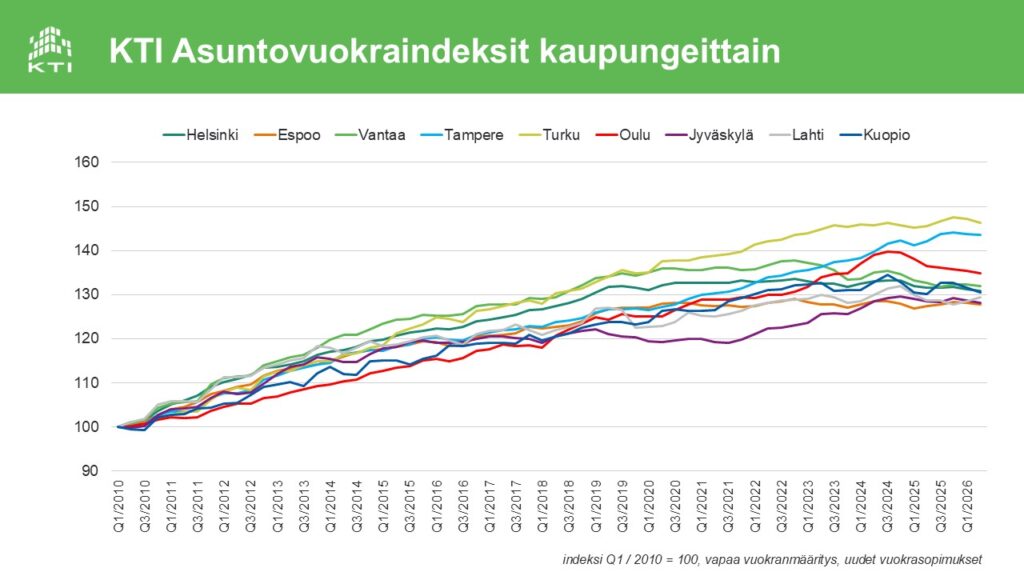
KTI Asuntovuokraindeksit: Vuokrien loiva lasku jatkuu, pääkaupunkiseudun käyttöasteet kohenevat hiljalleen

Julkaistu 30.6.2026

KTI:n uusia asuntovuokrasopimuksia kuvaavan vuokraindeksin vuosimuutos pysytteli pääkaupunkiseudulla maalis-toukokuussa alkaneissa sopimuksissa negatiivisena ja oli -0,4 prosenttia. Edellisen vuosineljänneksen tapaan indeksin vuosimuutos oli positiivinen Espoossa, kun taas Helsingissä ja Vantaalla vuokrat laskivat kummassakin 0,6 prosenttia. Edelliseen vuosineljännekseen verrattuna vuokrat laskivat kaikissa kaupungeissa hivenen. Eri huoneistotyypeistä eniten laskivat yksiöiden vuokrat, joiden indeksin vuosimuutos oli -0,8 prosenttia. Myös kaksioiden vuokrat kääntyivät jälleen pieneen laskuun, kun taas isompien asuntojen vuokrien vuosimuutos oli tasan nolla prosenttia.

Kahdella edellisellä vuosineljänneksellä laskeneet käyttöasteet kääntyivät nyt jälleen nousuun, ja kesäkuun ensimmäisen päivän tilanteessa pääkaupunkiseudun ammattimaisten omistajien omistaman vuokra-asuntokannan käyttöaste oli keskimäärin 93,5 prosenttia. Viime vuoden vastaavaan ajanjaksoon verrattuna käyttöaste oli nyt lähes 1,5 prosenttiyksikköä korkeampi. Erot käyttöasteissa pääkaupunkiseudun kaupunkien välillä kapenivat viimeisimmän vuosineljänneksen aikana ja käyttöaste vaihteli Vantaan 93,1 prosentista Espoon 93,7 prosenttiin.

Pääkaupunkiseudun ulkopuolisista suurista yli 100 000 asukkaan kaupungeista vuokrien kehitys jatkui vahvimpana Tampereella, jossa vuokraindeksin vuosimuutos oli 1,1 prosenttia. Myös Turussa, Lahdessa ja Kuopiossa vuosimuutos pysytteli positiivisena, kun taas Jyväskylässä vuokrat laskivat hivenen ja Oulussa yli prosentin. Edelliseen vuosineljännekseen verrattuna vuokrat laskivat hivenen kaikissa kaupungeissa Lahtea lukuun ottamatta.

Pääkaupunkiseudun ulkopuolisten suurten kaupunkien vuokra-asuntojen käyttöasteet ovat vuodesta 2020 lähtien pysytelleet selkeästi pääkaupunkiseutua korkeampina. Viime kesästä lähtien käyttöasteiden kehitys on kuitenkin ollut useimmissa kaupungeissa negatiivista, ja nyt pääkaupungin ulkopuolisten suurten kaupunkien keskimääräinen käyttöaste oli vain hivenen pääkaupunkia korkeampi, 93,9 prosenttia. Käyttöaste pysyttelee 95 prosentin tuntumassa Tampereella, Oulussa, Lahdessa ja Kuopiossa, kun taas Turussa ja Jyväskylässä käyttöaste oli kesäkuun alun tilanteessa pääkaupunkiseudun kaupunkeja heikompi.

Tiedot perustuvat KTI:n neljännesvuosittain päivitettävään asuntovuokratietokantaan. Nyt julkaistu indeksipäivitys kattaa 2.3. – 1.6.2026 välisenä aikana alkaneet uudet vuokrasopimukset. Kaikkiaan KTI:n tietokanta kattaa lähes 112 000 vapaarahoitteista vuokra-asuntoa. Yhdeksän suurimman kaupungin uusia vuokrasopimuksia kuvaavat indeksit pohjautuvat kaikkiaan lähes 9 700 tarkastelujaksolla alkaneeseen uuteen vuokrasopimukseen. Tietokantaan luovutti tietoja 21 ammattimaista vuokranantajaa. Seuraava indeksipäivitys julkistetaan syyskuussa, ja se kattaa 2.6. – 1.9.2026 välisenä aikana alkaneet uudet vuokrasopimukset.

Suomen Kauppakeskusyhdistys: Kauppakeskusten myynti vahvaan kasvuun alkuvuonna

KTI Kiinteistötieto Oy kuvituskuva_kauppakeskus

Tiedote 28.5.2026, Suomen Kauppakeskusyhdistys ry

Suomalaisten kauppakeskusten kokonaismyynti kasvoi tammi-maaliskuussa viime vuoden vastaavaan ajanjaksoon verrattuna. Kasvua kertyi nimellisesti keskimäärin 2,9 prosenttia ja inflaatiokorjattunakin myynnin kasvu ylsi 2,2 prosenttiin. Kolmen viimeisimmän vuosineljänneksen ripeä kasvu on nostanut myös 12 kuukauden rullaavan myynti-indeksin nimellisen kasvun 2,2 prosenttiin. Ripeimmin myynti kasvoi jälleen pääkaupunkiseudun kauppakeskuksissa, joissa tammi-maaliskuun kokonaismyynti oli 4,2 prosenttia viime vuotta korkeampi.

Kävijöitä kauppakeskuksissa oli kuluvan vuoden ensimmäisellä neljänneksellä 2,7 prosenttia enemmän kuin vuotta aiemmin. Myös kävijämäärän kasvu oli ripeintä pääkaupunkiseudulla, jossa kävijöitä riitti kauppakeskuksiin 3,3 prosenttia enemmän kuin viime vuonna.

”Alkuvuoden myyntiluvut kertovat siitä, että talouskasvusta on vihdoin ensimmäisiä merkkejä ilmassa. Kuluttajien talousluottamus näyttää olevan vihdoin palautumassa, mikä heijastuu suoraan kauppakeskusten myynteihin ja kävijämääriin. Vaikka kasvu on vasta alkuvaiheessa, antaa tämä kehitys hyvän pohjan optimismille loppuvuotta ajatellen”, toteaa Suomen Kauppakeskusyhdistys ry:n puheenjohtaja Jukka Vakula.

Vapaa-ajan tuotteiden myynti kasvoi vuoden ensimmäisellä neljänneksellä

Kauppakeskusten merkittävistä toimialoista eniten kasvoi vuoden ensimmäisellä neljänneksellä vapaa-ajan tuotteiden myynti. Vilkkaan tammikuun ja suotuisten talviolosuhteiden siivittämänä myynti oli kuusi prosenttia edellisen vuoden vastaavaa ajanjaksoa korkeampi. Vapaa-ajan tuotteiden myynnin kehitys on pitkään ollut alavireistä ja 12 kuukauden rullaava myynnin muutos pysytteli alkuvuoden reippaasta kasvusta huolimatta edelleen hitusen negatiivisena.

Kauneuden ja terveyden tuotteiden myynti on kasvanut kauppakeskuksissa ripeästi viime vuosina. Kuluvan vuoden ensimmäisellä neljänneksellä toimialan myynti kasvoi 4,6 prosenttia viime vuoden vastaavaan ajanjaksoon verrattuna. Sen sijaan pitkään jatkunut kauneus- ja hyvinvointipalvelujen myynnin kasvu taittui ja toimialalle kirjattiin 2,8 prosentin myynnin lasku vuoden 2025 tammi-maaliskuuhun verrattuna. Myös sisustamisen ja kodintuotteiden sekä viihde- ja vapaa-ajanpalvelujen myynnit laskivat.

Kauppakeskusten kokonaismyynnin kasvua siivitti myös suurimman toimialan, päivittäistavaroiden ja tavaratalokaupan myynti, jonka kasvu kiihtyi 3,6 prosenttiin vuoden ensimmäisellä neljänneksellä. Jopa pitkään luisuneen muodin ja asusteiden toimialan myynti kasvoi hitusen viime vuodesta.

Kauppakeskusten liiketilojen käyttöaste yli 96 prosenttia

Kauppakeskusten liiketilojen käyttöaste oli maaliskuun lopussa koko maassa keskimäärin 96,2 prosenttia eli vain hitusen matalampi kuin viime vuoden lopussa. Pääkaupunkiseudun kauppakeskusten käyttöaste pysytteli lähellä koko maan keskiarvoa. Muiden suurten kaupunkiseutujen kauppakeskusten liiketilojen käyttöaste vahvistui edelleen ja oli 98,4 prosenttia. Sen sijaan pienempien kaupunkiseutujen käyttöaste laski hienoisesti hieman alle 94 prosenttiin.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Myynti- ja kävijätietoja on seurattu vuodesta 2011 lähtien. Indekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 52 kauppakeskusta. Vertailukelpoisesta, ns. like-for-like-indeksistä, on poistettu uudet keskukset sekä merkittävät laajennukset ja remontit.

Lisätietoja:
Mikko Östring, johtaja, toimitilat, Kiinteistönomistajat ja rakennuttajat Rakli / toiminnanjohtaja, Suomen Kauppakeskusyhdistys, puh. 050 301 8933
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269
Jukka Vakula, Vantaan Valo, toimitusjohtaja, Suomen Kauppakeskusyhdistyksen puheenjohtaja, puh. 040 761 7287

Pääkaupunkiseudun kauppakeskukset: ESPOO Ainoa, Entresse, Niitty, Sello HELSINKI Arabia, Citycenter, Columbus, Easton, Forum, Hertsi, Itis, Kaari, Kamppi, Kämp Galleria, Lauttis, Malmin Nova, Redi, Ruohis, Tripla KAUNIAINEN Grani VANTAA Dixi, Jumbo, Kivis, Martinlaakson ostari, Tikkuri
Muiden suurten kaupunkiseutujen keskukset: JYVÄSKYLÄ Seppä KUOPIO Matkus LAHTI Karisma RAISIO Mylly TAMPERE Duo, Ratina, Tullintori, Westeri TURKU Hansa, Skanssi YLÖJÄRVI Elo  
Muun Suomen keskukset: HYVINKÄÄ Willa HÄMEENLINNA Goodman KERAVA Karuselli KOTKA Pasaati KOUVOLA Veturi LAPPEENRANTA IsoKristiina LOHJA Lohi MIKKELI Akseli, Stella PORI Puuvilla PORVOO Lundi ROVANIEMI Revontuli, Sampokeskus SALO Plaza TORNIO Rajalla På Gränsen VAASA Espen