Kiinteistösijoittamisen tieto liikkeelle -kokeiluhanke etenee tiedonsiirtoratkaisun testaukseen toukokuussa

KIRA-digi -ohjelman ”Kiinteistösijoittamisen tieto liikkeelle” -kokeiluhankkeessa toteutetaan KIRA-alan digitalisaatiota käytännössä, ja virtaviivaistetaan ja tehostetaan kiinteistösijoittamisen ja -johtamisen liiketoimintaprosesseja tiedonharmonisoinnilla ja tietojen digitaalisella välittämisellä. Tavoitteena on suunnitella ja toteuttaa tiedonsiirtoratkaisu, jonka avulla osallistujien kanssa määritellyt vuokraustoimintaan liittyvät kiinteistötiedot liikkuvat sujuvasti valtuutusten puitteissa lähettäjältä vastaanottajalle ja ne voidaan palauttaa jalostettuna takaisin lähettäjälle.

Kevättalven aikana hankkeessa on toteutettu tiedonsiirtoratkaisun, tietomallin ja osallistujien liittymien kehitystyötä. Osallistujat ovat liittäneet hankkeeseen tietojärjestelmätoimittajia, jotka ovat proaktiivisella otteella lähteneet mukaan kehitystyöhön. KTI on tukenut osallistujia kehitystyössä, johtanut kokeiluhanketta ja samalla kehittänyt tiedonsiirtoratkaisua tietojärjestelmäkumppaniensa kanssa sekä määritellyt vuokraustietojen uutta toiminnallisuutta KTI Onlineen.

Toukokuussa kokeiluhankkeessa siirrytään tiedonsiirtoratkaisun ja sen osien testaukseen, jossa tietomallin mukaiset kiinteistö- ja vuokraustiedot muodostetaan ja välitetään osallistujien tietojärjestelmistä tiedonsiirtoratkaisun rajapintaan ja sitä kautta ensi vaiheessa vastaanottavana tahona toimivalle KTI:lle. Vuokraustietojen sisällön ja kattavuuden rinnalla testataan kokonaisuuden toiminnallisuutta, suorituskykyä ja tietojen tietoturvallista välittämistä.

KIRA-digi on hallituksen kärkihanke ja se saa rahoitusta ympäristöministeriöltä. www.kiradigi.fi

Lisätietoja: Klaus Vesama, puh. 050 520 6338, klaus.vesama(a)kti.fi ; www.kti.fi/kiradigi

KTI Markkinakatsaus ja RAKLI-KTI Toimitilabarometri: Kiinteistökauppa jatkuu vilkkaana, Helsingin keskustan toimistovuokrat reippaassa nousussa

Lehdistötiedote, julkaisuvapaa 9.5.2018

Kiinteistöt kiinnostavat sekä kotimaisia että ulkomaisia sijoittajia, ja tuottovaatimuksiin noteerataan uusia pohjalukemia. Asiantuntijoiden arviot antavat kuitenkin ymmärtää, että suhdannehuippu on jo käsillä: jo ennestään korkeissa kaupankäyntivolyymeissä ei nähdä kasvunvaraa ja tuottovaatimuksissakin arvellaan pohjatason olevan jo saavutettu. Vahva taloustilanne on piristänyt toimitilavuokramarkkinoita, ja Helsingin keskustan toimistovuokrat ovat viimeisen vuoden aikana nousseet enemmän kuin kertaakaan sitten vuoden 2001. Piristyvä kysyntä on viimein kääntänyt myös toimistojen vajaakäytön hienoiseen laskuun.

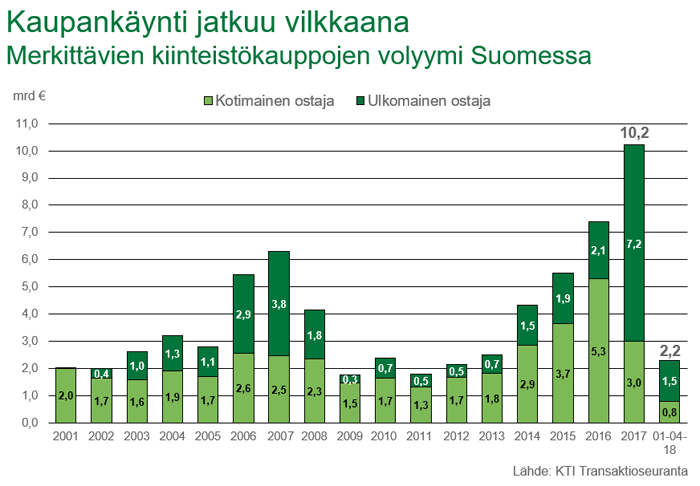
Ensimmäisen vuosineljänneksen kauppavolyymi 2 miljardia euroa
Kiinteistökauppojen volyymi nousi kahteen miljardiin euroon kuluvan vuoden ensimmäisellä neljänneksellä, mikä on yksi korkeimmista kvartaalivolyymeistä ikinä. Sijoittajia ovat kiinnostaneet niin toimisto-, liike-, hoiva- kuin asuntokiinteistötkin. Alkuvuoden suurimmasta kaupasta vastasi uusi ruotsalainen kiinteistösijoitusyhtiö Cibus Nordic Real Estate, joka osti Siriuksen rahastoilta suomalaisia liikekiinteistöjä 767 miljoonalla eurolla. Myös vuokra-asuntomarkkinoilla on tehty suuria salkkukauppoja sekä kotimaisin että ulkomaisin voimin: Morgan Stanleyn rahasto teki ensimmäisen pohjoismaisen sijoituksensa ja osti Kojamolta lähes 1600 vuokra-asuntoa, ja Kojamo puolestaan osti lähes 1000 asuntoa OP Ryhmän rahastoilta. Helsingin keskustassa on tehty suuria yksittäisten kiinteistöjen kauppoja: Ilmarinen myi KPMG:n pääkonttorikiinteistön Töölönlahdella lähes 190 miljoonalla eurolla saksalaiselle Deka Immobilienille ja Kluuvin kauppakeskus siirtyi CBRE Global Investorsin omistuksesta toisen globaalin rahastomanagerin, AXA Investment Managers – Real Assetsin rahaston omistukseen.

Tuottovaatimusten pohja jo saavutettu?
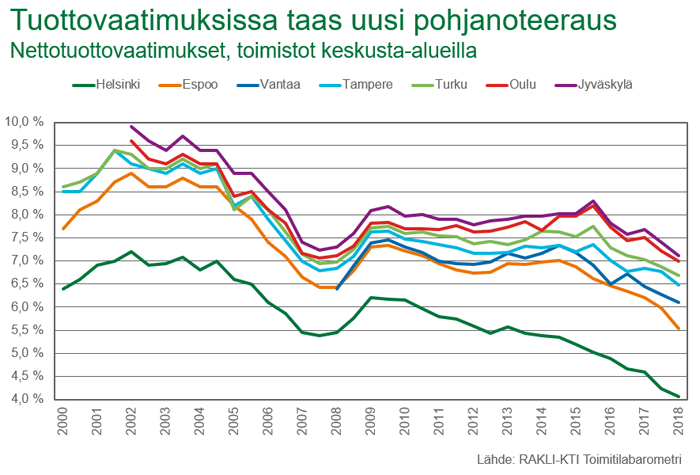
Huhtikuussa toteutetussa RAKLI-KTI Toimitilabarometrissa Helsingin keskustan toimistokiinteistön nettotuottovaatimus laski jälleen uusiin pohjalukemiin, 4,06 prosenttiin. Parhaiden kohteiden kauppoja on tehty vielä tätä merkittävästi matalammilla tuottotasoilla. Asiantuntijat eivät kuitenkaan odota tuottovaatimusten enää laskevan, vaan niiden arvioidaan vuoden kuluttua olevan joko hieman korkeampia tai samalla tasolla kuin nyt. Tuottovaatimusten lasku on vilkkaan sijoituskysynnän painamana levinnyt nyt myös pääkaupunkiseudun parhaiden alueiden ulkopuolelle, joskin tuottoerot eri alueiden ja kohteiden välillä säilyvät suurina.

Helsingin keskustan toimistovuokrien nousu kiihtyi
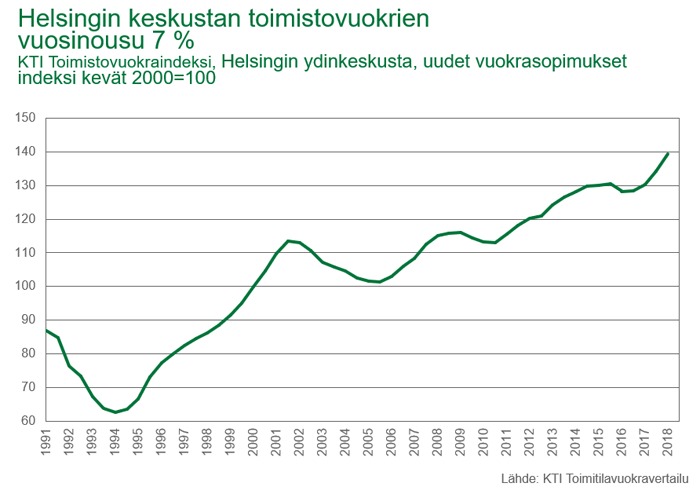
Helsingin keskustan asema Suomen toimistomarkkinoilla vahvistuu entisestään. Keskustan toimistokiinteistöjen markkina-arvot nousivat yli yhdeksän prosenttia vuonna 2017. Laskevien tuottovaatimusten ohella myös vahva vuokrakehitys tukee keskustan arvonkehitystä. KTI:n uusia vuokrasopimuksia kuvaava toimistovuokraindeksi nousi seitsemän prosenttia kevään 2017 ja 2018 välisenä aikana, mikä on korkein kasvulukema sitten vuoden 2001. KTI:n vuokratietokannan uusien toimistovuokrasopimusten neliövuokrien yläkvartiilitaso nousi nyt 35 euroon ja keskiarvo 30 euron tuntumaan. Vuokramarkkina on keskustassa ollut vilkas, ja uusia sopimuksia on alkanut monen tasoisista tiloista. Vuokratasojen hajonta on siksi ollut melko suurta.

Toimistojen käyttöaste kääntyi vihdoin nousuun
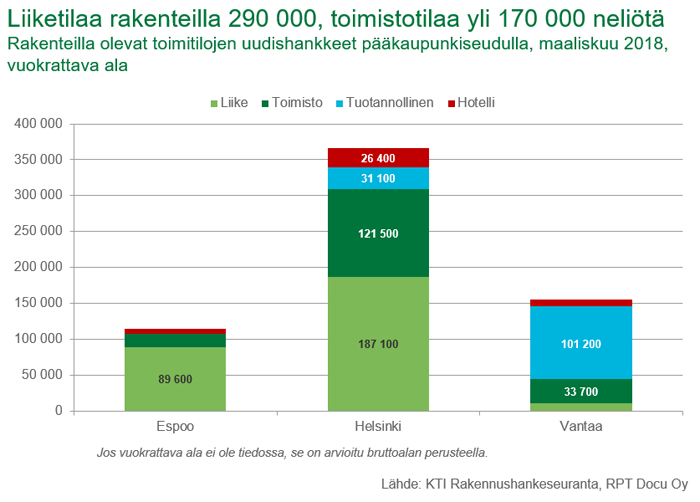
Vahva taloustilanne on piristänyt toimitilakysyntää, ja pääkaupunkiseutua jo vuosia vaivannut korkea vajaakäyttöaste on vihdoin kääntynyt hienoiseen laskuun. KTI:n seurannassa suurten kiinteistösijoittajien toimistotiloista oli maaliskuun tilanteessa vuokrattuna reilut 83 prosenttia, mikä on kolmisen prosenttiyksikköä korkeampi kuin matalimmillaan kolme vuotta sitten. RAKLI-KTI Toimitilabarometrissa selkeä enemmistö kiinteistömarkkinoiden asiantuntijoista odottaa vajaakäytön vähenevän edelleen myös tulevan vuoden aikana. Vilkas uudistuotanto aiheuttaa kuitenkin haasteita vajaakäytön merkittävälle vähenemiselle. Vuonna 2017 pääkaupunkiseudulle valmistui lähes 90 000, ja maaliskuun lopussa oli rakenteilla yli 170 000 uutta toimistoneliötä.

Asuntojen vuokrien loiva nousu jatkuu suurimmissa kaupungeissa
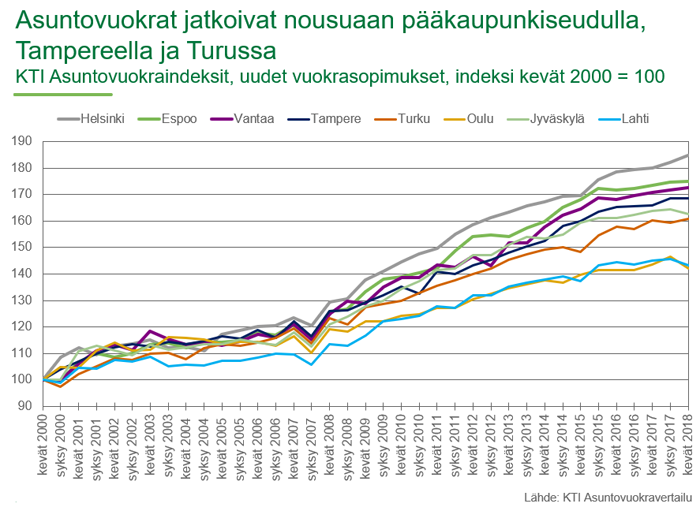
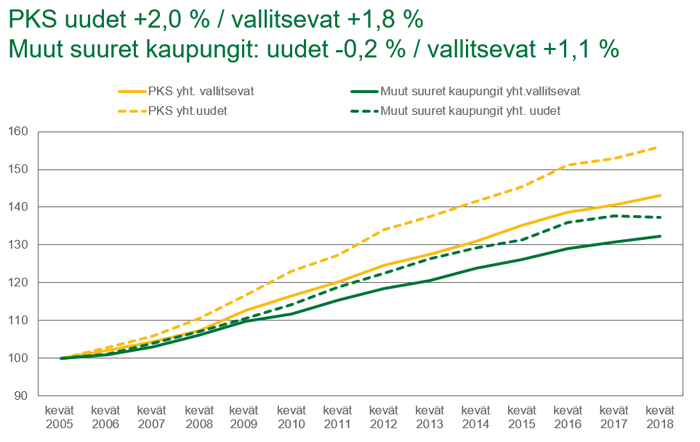
Suurten vuokra-asuntosijoittajien omistamien asuntojen uusia asuntovuokrasopimuksia kuvaava KTI:n vuokraindeksi nousi pääkaupunkiseudulla 2,0 prosenttia maaliskuun 2017 ja 2018 välillä. Vuokrat nousivat eniten Helsingissä, 2,6 prosenttia, kun Espoon ja Vantaan vuokranousu jäi yhden prosentin tuntumaan. Pääkaupunkiseudun ulkopuolisissa suurissa kaupungeissa uusien sopimusten vuokratasot nousivat Tampereella ja Turussa, mutta laskivat hienoisesti Jyväskylässä, Oulussa ja Lahdessa. Vuokrien nousua hillitsee runsas uudistuotanto ja vuokra-asuntojen tarjonnan kasvu. Toisaalta kaupunkien väestönkasvu lisää asuntojen kysyntää ja vahva taloustilanne tukee vuokralaisten maksukykyä.

Lisätietoja:

  • Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 555 5269
  • Mikko Östring, johtaja, RAKLI ry, puh. 050 301 8933

Tiedote perustuu KTI Kiinteistötieto Oy:n 9.5.2018 julkaisemaan Markkinakatsaukseen sekä huhtikuussa toteutettuun RAKLI-KTI Toimitilabarometrikyselyyn. Barometriin vastasi 45 kiinteistömarkkinoiden ammattilaista.

Lataa KTI Markkinakatsaus kevät 2018
Lataa KTI Market Review spring 2018

Lataa lehdistötiedote ja lehdistötiedotteen graafit pdf-muodossa.


Pääkaupunkiseudun toimitilakiinteistöjen kaupat Q2/2017 – Q1/2018

Tietoja pääkaupunkiseudulla Q2/2017 – Q1/2018 välisenä aikana tehdyistä merkittävistä toimitilakiinteistökaupoista voitte tarkastella paikkatiedon avulla tästä interaktiivisesta esityksestä. Tiedot perustuvat KTI Transaktioseurantaan. Tutustu kohdetietoihin valitsemalla ne kartalta.

Voit avata kartan erilliseen välilehteen tästä linkistä.

Toukokuun KTI Kiinteistötietoisku: Kauppakeskusindeksien like-for-like -laskenta

Mitä?
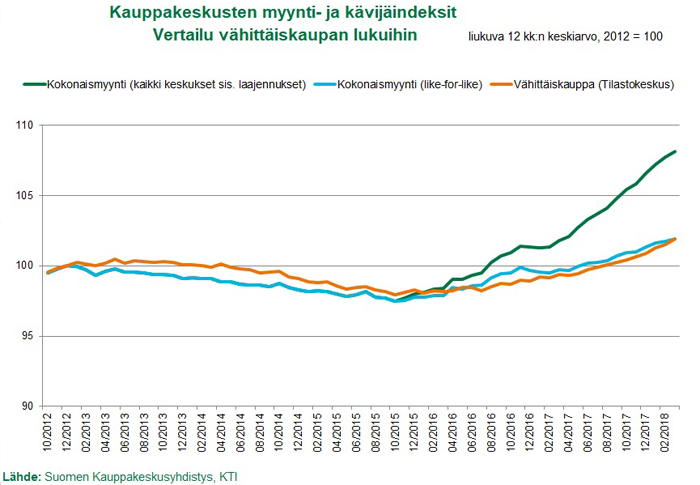
Suomen Kauppakeskusyhdistys julkaisee neljännesvuosittain myynti- ja kävijäindeksejä, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Kuukausitason toimialakohtaisia myynti- ja kävijätietoja on seurattu neljännesvuosittain vuodesta 2011 lähtien. Vuonna 2017 KTI kehitti indeksien laskentaa siten, että luvut julkaistaan myös kannasta, josta suurempien laajennusten vaikutus on poistettu, eli myyntejä ja kävijämääriä verrataan edellisen jakson vertailukelpoiseen kauppakeskuskantaan. Tätä menetelmää kutsutaan like-for-like -laskennaksi.

Miksi?
Myynti- ja kävijäindekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 39 kauppakeskusta, mikä kattaa noin 80 prosenttia koko toimialan kokonaismyynneistä ja liiketilaneliöistä ja antaa siten kattavan kuvan koko toimialan kehityksestä. Like-for-like -indeksi kehitettiin, koska uudishankkeiden lisäksi myös yksittäisten suurten laajennusprojektien vaikutus indekseihin oli varsin suuri. Like-for-like -indekseillä voidaan siis analysoida kävijämäärien ja myyntien suhdanneluonteista kehitystä, kun taas koko kannan, myös laajennukset sisältävä indeksi kuvaa kauppakeskusmarkkinan kokonaiskehitystä ja merkitystä osana vähittäiskaupan kenttää.

Miten?
Indeksit perustuvat kauppakeskusten myyntien ja kävijämäärien vertailukelpoisten vuosimuutosten laskemiseen. Myyntiluvut sisältävät arvonlisäveron. Laskenta tehdään kuukausitasolla siten, että vuosimuutosten laskentaan otetaan mukaan ainoastaan ne keskukset, joilta on saatavilla vertailukelpoiset tiedot molemmilta vuosilta. Saadulla vuosimuutoksella kerrotaan edellisen vuoden vastaavan kuukauden pisteluku.

Muutosta laskettaessa jätetään aina pois uudet keskukset ja isompien remonttien alla olevat keskukset. Like-for-like -indekseistä on lisäksi poistettu suuremmat valmistuneet laajennukset. Lisäksi julkaistaan indeksit, joihin laajennukset sisältyvät ja jotka siten huomioivat kauppakeskustarjonnan kasvun.

Linkki tuoreimpiin tuloksiin

Lisätietoja: Riitta Lahtinen (p. 040 547 1488) ja Mikko Hietala (p. 040 525 9274)


Suurten kaupunkien asuntovuokrat jatkoivat loivaa nousuaan

KTI:n uusia asuntovuokrasopimuksia kuvaavien vuokraindeksien mukaan vuokratasot nousivat pääkaupunkiseudulla keskimäärin 2,0 prosenttia kevään 2017 ja 2018 välisenä aikana. Viimeisen vuoden aikana vuokrat ovat nousseet eniten Helsingissä, jossa uusien vuokrasopimusten vuokratasot nousivat 2,6 prosenttia. Koko voimassa olevan vuokrasopimuskannan vuokratasot nousivat pääkaupunkiseudulla 1,8 prosenttia kevään 2017 ja 2018 välisenä aikana. Myös koko vuokrasopimuskannassa vuokrat nousivat eniten Helsingissä: kun Helsingissä vuokrat nousivat hieman yli kaksi prosenttia, jäi Espoon ja Vantaan nousu reiluun yhteen prosenttiin.

Pääkaupunkiseudun ulkopuolisissa suurissa kaupungeissa uusien vuokrien vuokratasot laskivat vuositasolla 0,2 prosenttia. Tampereella asuntovuokrat nousivat 1,6 ja Turussa 0,3 prosenttia. Jyväskylän, Oulun ja Lahden uusien vuokrasopimusten vuokratasot laskivat hienoisesti. Kaikkien voimassa olevien vuokrasopimusten vuokratasot nousivat pääkaupunkiseudun ulkopuolisissa kaupungeissa keskimäärin 1,1 prosenttia. Myös koko vuokrasopimuskannassa vuokrien nousu oli voimakkainta Tampereella ja Turussa. Vuokratasojen nousu on viime vuosina hidastunut aiempiin vuosiin verrattuna kaikissa suurissa kaupungeissa.


KTI:n vuokraindeksit kuvaavat ammattimaisten kiinteistösijoittajien omistamaa vapaarahoitteista vuokra-asuntokantaa. KTI:n asuntovuokratietokannassa on tiedot yli 90.000 asunnon vuokrasopimuksista. Uusien vuokrasopimusten indeksit sisältävät viimeisimmän puolivuotisjakson aikana (1.10.-31.3.) alkaneet vuokrasopimukset. Vallitsevien vuokrien indeksit kuvaavat kaikkien tarkasteluhetkellä (1.3.) voimassa olevien vuokrasopimusten kehitystä. Vuokratietokannasta tuotetaan vuokratunnuslukuja yli 260 osamarkkinalle 35 kaupungissa.

Suomen Kauppakeskusyhdistys: Kauppakeskusten myynti kasvoi 2,3 % vuoden 2018 ensimmäisellä neljänneksellä

Kauppakeskusten kokonaismyynti nousi viisi prosenttia vuonna 2021

Lehdistötiedote 27.4.2018
Suomen Kauppakeskusyhdistys ry

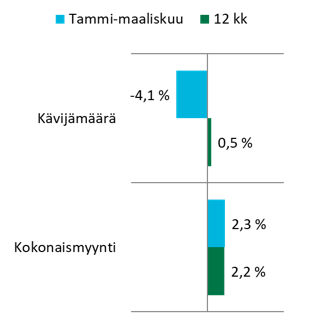
Suomalaisten kauppakeskusten kokonaismyynti kasvoi 2,3 prosenttia vuoden 2018 ensimmäisellä neljänneksellä verrattuna edellisen vuoden vastaavaan ajanjaksoon. Myynti kasvoi nyt melko tasaisesti eri puolilla Suomea.

Kun vuoden aikana valmistuneet laajennukset otetaan huomioon, kauppakeskusten kokonaismyynti kasvoi 6,2 prosenttia ja kävijämäärä 1,2 prosenttia verrattuna edellisen vuoden vastaavaan ajanjaksoon. Kauppakeskuskannan kasvu näkyy etenkin pääkaupunkiseudulla, jossa ensimmäisen vuosineljänneksen kokonaismyynti oli lähes kymmenen prosenttia korkeampi kuin vuonna 2017. Kävijämäärät kasvoivat 1,9 prosenttia, kun laajennukset otetaan huomioon.

Vertailukelpoisen kauppakeskuskannan* kävijämäärä kuitenkin laski ja oli nyt 4,1 prosenttia matalampi kuin vuotta aiemmin. Kävijämäärien lasku oli voimakkainta pääkaupunkiseudulla.

Kauppakeskusten eri toimialoista voimakkaimmin kasvoi kauneus ja terveys. Etenkin pääkaupunkiseudun kauppakeskuksissa myös päivittäistavaramyynti kasvoi ripeästi vuoden ensimmäisellä neljänneksellä. Myös kahviloiden ja ravintoloiden kokonaismyynti jatkoi kasvuaan. Ainoana kaupan toimialana negatiivisesti kehittyi pukeutumisen myynti.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen julkaisemaan myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Kuukausitason myyntejä ja kävijätietoja on seurattu neljännesvuosittain vuodesta 2011 lähtien. Myynti- ja kävijäindekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 39 kauppakeskusta, mikä kattaa noin 80 prosenttia koko toimialan kokonaismyynneistä sekä liiketilaneliöistä ja antaa siten kattavan kuvan koko toimialan kehityksestä.

Lisätietoja:
Johanna Aho, toiminnanjohtaja, Suomen Kauppakeskusyhdistys, puh. 040 485 7596
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269

Pääkaupunkiseudun kauppakeskukset: ESPOO Ainoa, Entresse, Iso Omena, Sello, HELSINKI Arabia, Citycenter, Columbus, Forum, Galleria Esplanad, Itis, Kaari, Kamppi, Ristikko, Ruoholahti, VANTAA Jumbo, Myyrmanni Muiden suurten kaupunkiseutujen keskukset: JYVÄSKYLÄ Seppä, KEMPELE Zeppelin, KUOPIO Matkus, LAHTI Karisma, Trio, RAISIO Mylly, TAMPERE Duo, Koskikeskus, Tullintori, TURKU Hansa, Skanssi, YLÖJÄRVI Elo Muun Suomen keskukset: HYVINKÄÄ Willa, HÄMEENLINNA Goodman, KOTKA Pasaati, KOUVOLA Veturi, LAPPEENRANTA IsoKristiina, MIKKELI Stella, PORI IsoKarhu, Puuvilla, ROVANIEMI Sampokeskus, SALO Plaza, TORNIO Rajalla På Gränsen

*poistettu uudet keskukset sekä merkittävät laajennukset ja remontit

Huhtikuun KTI Kiinteistötietoisku: Kiinteistöindeksi ja Portfolioindeksi

Mitä?

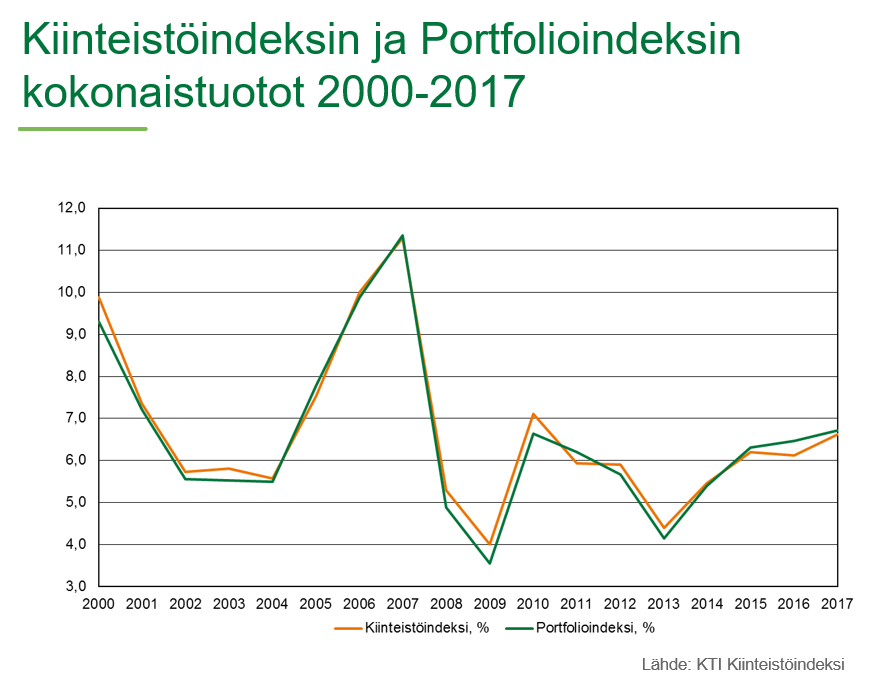
KTI laskee vuosittain suorien suomalaisten kiinteistösijoitusten kokonaistuottoa. Tietoja kiinteistöjen tuotoista kerätään KTI Kiinteistöindeksiin noin 30 merkittävältä kiinteistösijoittajalta. Kiinteistösijoitusten kokonaistuotto muodostuu laskennassa kahdesta komponentista: vuotuisesta nettotuotosta sekä markkina-arvon muutoksesta.

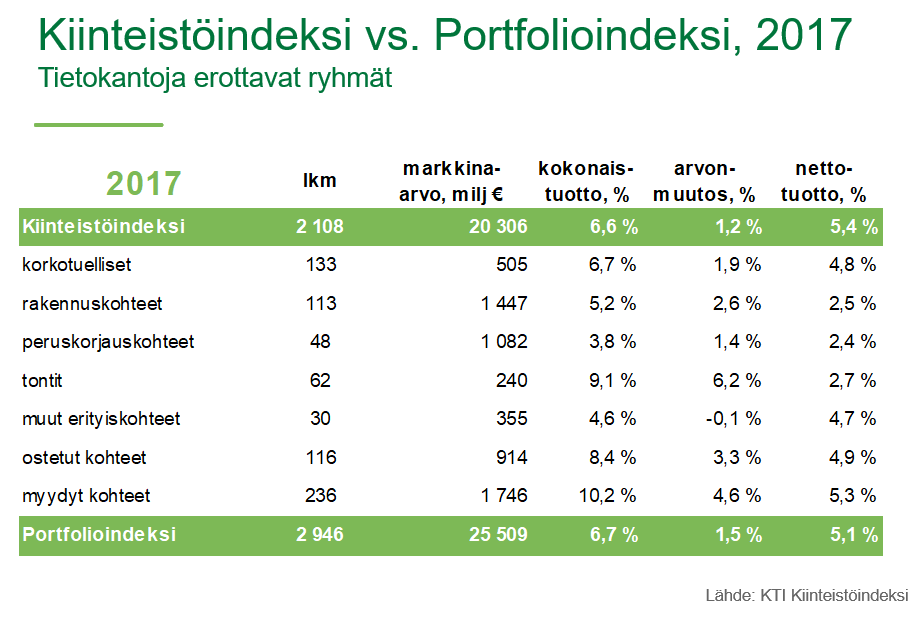
Kiinteistöindeksiaineistosta tuotetaan kaksi eri indeksiä. Kiinteistöindeksi (englanniksi standing investments) mittaa koko vuoden omistettujen, normaalikäytössä / vuokrattavissa olleiden kohteiden tuottoa. Portfolioindeksi (all assets) kattaa puolestaan kaikki aineistoon saadut kohteet, eli siihen sisältyvät mm. kaikki tarkastelujakson aikana ostetut tai myydyt kiinteistöt (sisältäen myös osittain ostetut / myydyt kohteet) peruskorjauksessa olevat kiinteistöt ja rakennusprojektit; korkotuelliset asunnot; tontit ja muut erityislaatuiset kohteet (non-operating properties). Pienet remontit, joissa suurin osa kohteesta on ollut koko vuoden normaalikäytössä, voidaan sisällyttää Kiinteistöindeksiin, samoin kuin aivan tarkastelujakson alussa valmistuneet rakennusprojektit.

Portfolioindeksikannan markkina-arvo vuoden 2017 aineistossa oli 25,5 miljardia euroa, ja Kiinteistöindeksin osuus tästä oli 20,3 miljardia euroa.

Miksi?

Kiinteistöindeksiä käytetään laajasti kiinteistömarkkinoiden seurantaan ja analysointiin sekä kiinteistösijoitusten vertailuun suhteessa muihin sijoitusluokkiin. Tähän tarkoitukseen se sopii Portfolioindeksiä paremmin, koska kaikki Kiinteistöindeksiaineiston kohteet ovat olleet normaalissa käytössä yhden omistajan salkussa koko vuoden ajan, eikä niissä ole tehty mitään suurempia kehitystoimenpiteitä. Näin ollen niiden tuotot kuvaavat parhaiten markkinan keskimääräisiä vuokratuloja ja kuluja sekä kiinteistöjen markkina-arvojen kehitystä.

Portfolioindeksiä käytetään puolestaan usein oman salkun menestyksen seurantaan ja kehittämiseen. Portfolioindeksi sisältää myös myyntivoittojen ja -tappioiden ja kiinteistöjen kehittämisen vaikutukset kiinteistösijoitussalkun tuottoihin ja riskeihin. Moni kiinteistöomistaja on kiinnostunut oman salkkunsa kokonaistuotoista verrattuna nimenomaan Portfolioindeksiin siksi, että transaktiot, remontit ja rakennusprojektit ovat olennainen osa ammattimaista ja aktiivista kiinteistösijoitussalkun johtamista.

Miten?

Laskentakaava Kiinteistöindeksille ja Portfolioindeksille on periaatteessa sama, ero syntyy vain indekseihin sisällytettävistä kohteista. Nettotuottoaste, arvonmuutostuotto ja kokonaistuotto lasketaan suhteessa salkussa olevien kohteiden sitoutuneeseen pääomaan, joka vuositasolla muodostuu kuukausitason sitoutuneiden pääomien keskiarvona. Koko vuoden omistetuissa kohteissa pääoma on sitoutunut ja (mahdolliset) nettotuotot kertyvät koko vuoden ajan. Vuoden aikana ostetut tai myydyt kohteet puolestaan kontribuoivat salkun tuottoihin – ja vaikuttavat sen sitoutuneeseen pääomaan – luonnollisesti vain omistuksensa ajalta. Kiinteistöindeksin laskentaa on selitetty myös aiemmassa Kiinteistötietoiskussa, jonka löydät täältä.

Vuonna 2017 Kiinteistöindeksin kokonaistuotto oli 6,6 % (nettotuottoaste 5,4 %, arvonmuutos 1,2 %) ja Portfolioindeksin kokonaistuotto puolestaan 6,7 % (nettotuottoaste 5,1 %, arvonmuutos 1,5 %). Nettotuottoaste on perinteisesti Portfolioindeksissä matalampi. Tämä johtuu siitä, että Portfolioindeksiin kuuluu useita matalan tai olemattoman nettotuottoasteen kiinteistöjä, kuten peruskorjauskohteet, rakennusprojektit ja tontit. Myös ostettujen ja myytyjen kohteiden nettotuottoaste on yleensä Kiinteistöindeksiaineiston kohteita matalampi, sillä ne tuottavat kassavirtaa omistajalleen vain osan vuodesta. Portfolioindeksissä arvonmuutos on kuitenkin ollut parina viime vuonna Kiinteistöindeksiä korkeampi, etenkin myytyjen kohteiden arvonnousujen ansiosta.

Lehdistötiedote: KTI Kiinteistöindeksi: Suomalaisten kiinteistösijoitusten kokonaistuotto 6,6 % vuonna 2017


Lisätietoja: Pia Louekoski (puh. 0400 959 634) ja Susanna Vartiainen (puh. 040 869 7762)


KTI Ylläpitokustannusindeksi: toimistokiinteistöjen ylläpitokustannukset nousivat 2,6 prosenttia vuonna 2017

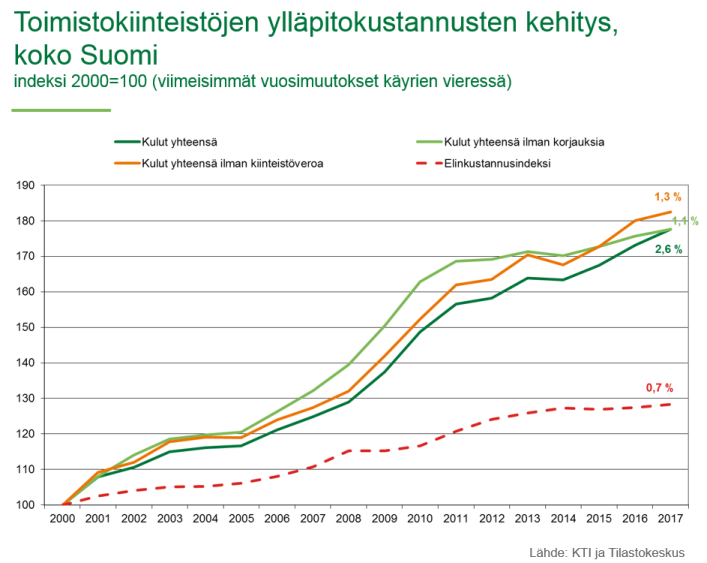
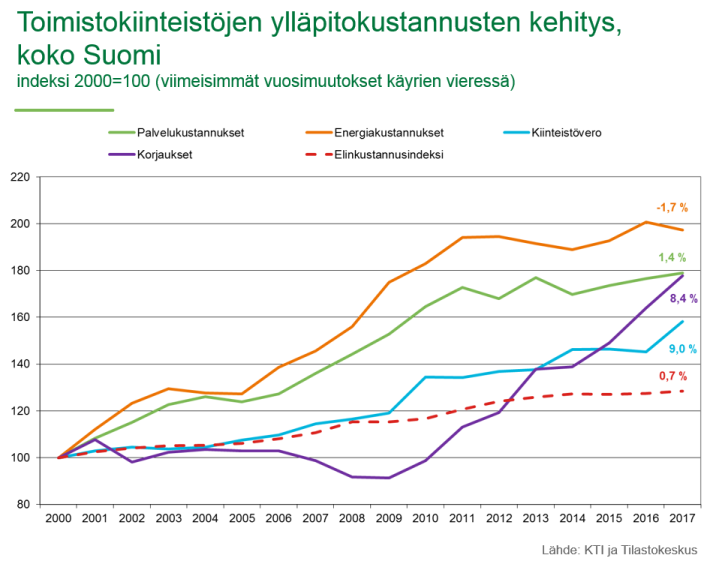
Toimistokiinteistöjen ylläpitokustannukset nousivat keskimäärin 2,6 prosenttia vuonna 2017 koko Suomen tasolla tarkasteltuna. Kulueristä eniten nousua oli kiinteistöverossa, jonka kustannukset nousivat 9,0 prosenttia. Pääkaupunkiseudulla kiinteistöverokustannusten nousu oli jopa 15,7 prosenttia. Toimistorakennuskannan ikääntyminen ja käyttäjien kiristyvät tarpeet nostavat myös korjauskustannuksia, jotka nousivat keskimäärin 8,4 prosenttia edelliseen vuoteen verrattuna. Ilman korjauskustannuksia toimistokiinteistöjen ylläpidon kokonaiskustannukset nousu jäi 1,1 prosenttiin.

Kiinteistöpalvelujen – huollon, ulkoalueiden hoidon ja siivouksen – kustannukset nousivat 1,4 prosenttia vuonna 2017. Myös palvelukustannusten nousu oli pääkaupunkiseudulla jyrkempää kuin muualla Suomessa. Energiakustannukset puolestaan laskivat keskimäärin 1,7 prosentilla edelliseen vuoteen verrattuna.

Lisätietoja: Perttu Rantanen (puh. 050 533 7831) ja Mikko Hietala (puh. 040 525 9274)


Tiedot pohjautuvat KTI Ylläpitokustannusvertailusta laskettaviin KTI Ylläpitokustannusindekseihin. Tiedot koostuvat ammattimaisten kiinteistösijoittajien kiinteistöjen toteutuneista ylläpitokustannuksista. Tiedot kattavat kiinteistönomistajan vastuulla olevat kiinteistöjen hoitokulut. Indeksien tavoitteena on kuvata kustannusten pitkän aikavälin kehitystä.

Ylläpitokustannusindeksit päivitetään keväisin edellisen vuoden toteutuneiden kustannusten perusteella. Aineistossa on vuosittain noin 400 toimistokiinteistöä. Ylläpitokustannusindeksit lasketaan eri alueille (toimistot: pääkaupunkiseutu ja muu Suomi). Alueellisten indeksien avulla lasketaan indeksit koko Suomelle painotettuna keskiarvona alueiden todellisen rakennuskannan suhteessa.

KTI Ylläpitokustannusindeksi: asuinkerrostalojen ylläpitokustannukset nousivat 1,5 prosenttia vuonna 2017

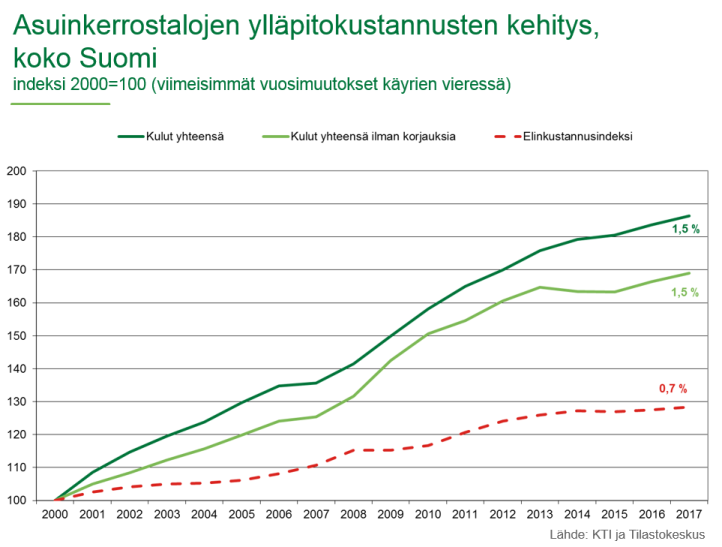
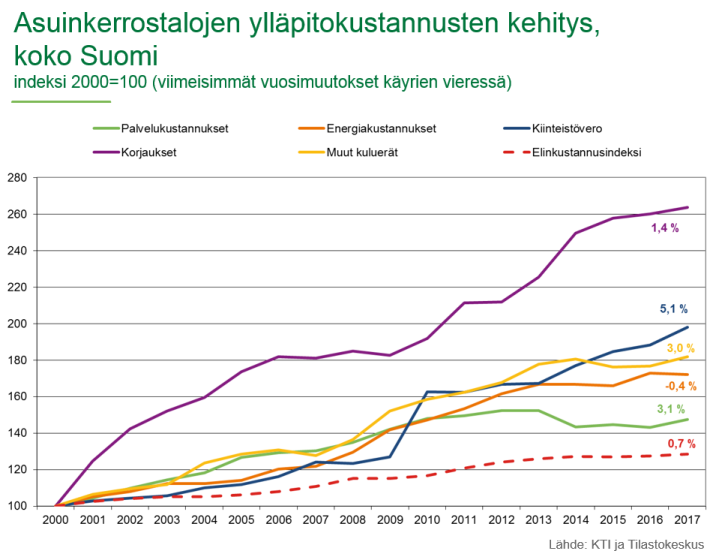
Asuinkerrostalojen ylläpitokustannukset nousivat keskimäärin 1,5 prosenttia koko maan tasolla vuonna 2017. Nousu oli samansuuruinen sekä ilman korjauskustannuksia että korjauskustannukset sisältävässä indeksissä. Ylläpitokustannusten nousu hidastui hieman vuoteen 2016 verrattuna hienoisesti laskeneiden energiakustannusten myötä. Kulueristä eniten nousi kiinteistövero, jonka kustannukset nousivat 5,1 prosenttia vuonna 2017. Kiinteistöpalvelukustannukset (käyttö ja huolto, ulkoalueiden hoito ja siivous) nousivat 3,1 prosenttia. Alueellisesti tarkasteluna pääkaupunkiseudulla kokonaiskustannukset nousivat muuta Suomea enemmän johtuen kiinteistövero- ja palvelukustannusten noususta. Pääkaupunkiseudulla myös energiakustannukset nousivat hieman edelliseen vuoteen verrattuna, kun taas muualla Suomessa energiakustannukset laskivat.

Lisätietoja: Perttu Rantanen (puh. 050 533 7831) ja Mikko Hietala (puh. 040 525 9274)


Tiedot pohjautuvat KTI Ylläpitokustannusvertailusta laskettaviin KTI Ylläpitokustannusindekseihin. Tiedot koostuvat ammattimaisten kiinteistösijoittajien kiinteistöjen toteutuneista ylläpitokustannuksista. Tiedot kattavat kiinteistönomistajan vastuulla olevat kiinteistöjen hoitokulut. Indeksien tavoitteena on kuvata kustannusten pitkän aikavälin kehitystä.

Ylläpitokustannusindeksit päivitetään keväisin edellisen vuoden toteutuneiden kustannusten perusteella. Aineistossa on vuosittain yli 1000 asuinkerrostalokiinteistöä. Ylläpitokustannusindeksit lasketaan eri alueille (kerrostalot: Helsinki, pääkaupunkiseutu, Tampere, Etelä-Suomi ja muu Suomi). Alueellisten indeksien avulla lasketaan indeksit koko Suomelle painotettuna keskiarvona alueiden todellisen rakennuskannan suhteessa.

Alueelliset katsaukset Tampereen, Turun, Oulun ja Jyväskylän seudun kiinteistömarkkinoista

KTI toteutti kuluneen talven aikana RAKLIn toimeksiannosta alueelliset markkinakatsaukset Tampereen, Turun, Oulun ja Jyväskylän seutujen kiinteistömarkkinoista. Katsauksissa käytettiin lähteinä mm. useita KTI:n tietokantoja ja kiinteistöalan ammattilaisille suunnattuja barometrikyselyjä. Katsaukset ja niihin liittyvät tiedotteet löytyvät alla olevien linkkien kautta RAKLIn sivuilta. Lisätietoja tai KTI:n markkina-analyysejä voitte tiedustella Mikko Soutamolta, puh. 050 548 0480, mikko.soutamo(a)kti.fi.

Tampereen seudun kiinteistömarkkinoilla vilkas vuosi

Vahva talouskehitys ja vilkas kiinteistösijoituskysyntä piristävät Turun kiinteistömarkkinoita

Oulun kiinteistömarkkinoiden näkymät kääntymässä valoisammiksi

Jyväskylän seudun kiinteistökauppavolyymi nousi ennätyslukemiin

The Finnish Property Market 2018 -raportti julkaistu

The Finnish Property Market 2018 -raportti on julkaistu. Raportti tarjoaa kattavan kuvauksen Suomen kiinteistömarkkinoiden rakenteesta, toimintatavoista, toimijoista sekä viimeaikaisesta markkinakehityksestä. KTI julkaisee raportin vuosittain maaliskuussa.

Tutustu raporttiin:
The Finnish Property Market 2018

Raportin painetun version voi tilata osoitteesta kti(a)kti.fi (hinta 49 € + alv).

Lue lisää Suomen kiinteistömarkkinoista englanninkielisestä tiedotteesta.