Kiinteistökaupoissa jälleen huippuvuosi – tuottovaatimusten pohja ohitettu?

Lehdistötiedote, julkaisuvapaa 14.11.2018
KTI Markkinakatsaus ja RAKLI-KTI Toimitilabarometri

Kiinteistöt kiinnostavat sijoittajia edelleen, ja kuluvasta vuodesta on tulossa yksi kaikkien aikojen vilkkaimmista kiinteistökauppavuosista. Ulkomainen sijoituskysyntä pysyy huippulukemissa ja kaikilla pääkiinteistösektoreilla on nähty suuria kauppoja. Monta vuotta laskeneet tuottovaatimukset näyttäisivät nyt kuitenkin saavuttaneen pohjalukemansa. Vahva taloustilanne tukee vuokramarkkinoita sekä toimitila- että asuntomarkkinoilla.

Kaikkien aikojen toiseksi korkein kiinteistökauppavolyymi

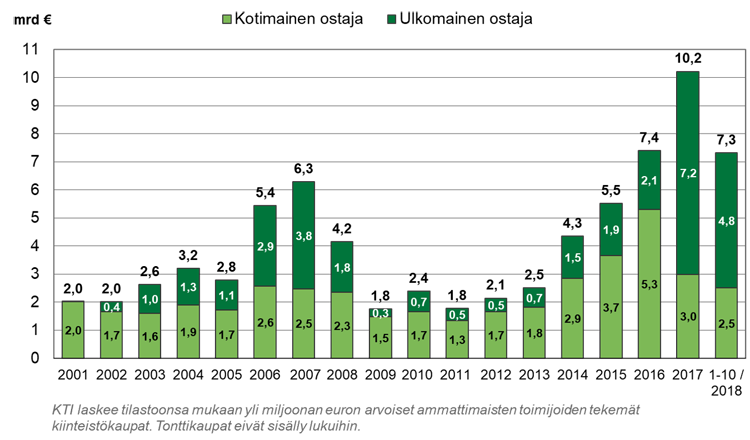
Lokakuun loppuun mennessä kiinteistökauppoja oli tehty noin 7,3 miljardin euron arvosta, mikä jää noin puolisen miljardia vuoden 2017 vastaavan ajankohdan huippulukemista. Ulkomaisten sijoittajien osuus kaikista kaupoista nousee lähelle kahta kolmasosaa. Sijoittajia kiinnostavat nyt kaikenlaiset kiinteistöt: vuoden kolmen ensimmäisen neljänneksen kaupoista vajaa kolmannes oli tehty toimistoista, neljännes vähittäiskaupan kiinteistöistä ja reilu 20 prosenttia asuntokiinteistöistä. Suuret yksittäiset kaupat nostavat kokonaisvolyymiä: vuoden toistaiseksi suurimmasta kaupasta vastasi Kildare Nordic Acquisitions S.a.r.l., joka teki julkisen ostotarjouksen kaikista Technopoliksen kiinteistöistä, ja näin Technopoliksen lähes 950 miljoonan euron suomalaiset kiinteistöt vaihtavat omistajaa ja poistuvat pörssilistalta. Ruotsalaisen Cibus Nordic Real Estaten keväällä Siriukselta ostaman liikekiinteistösalkun hinta nousi 767 miljoonaan euroon.  Lokakuulle osui myös Morgan Stanley Real Estate Investingin 516 miljoonan euron Itis-kauppa, joka on suurin yksittäisen kiinteistökohteen kauppa Suomessa ikinä.

Merkittävien kiinteistökauppojen volyymi Suomessa
Lähde: KTI Transaktioseuranta

Nettotuottovaatimusten pohjalukemat ohitettu?

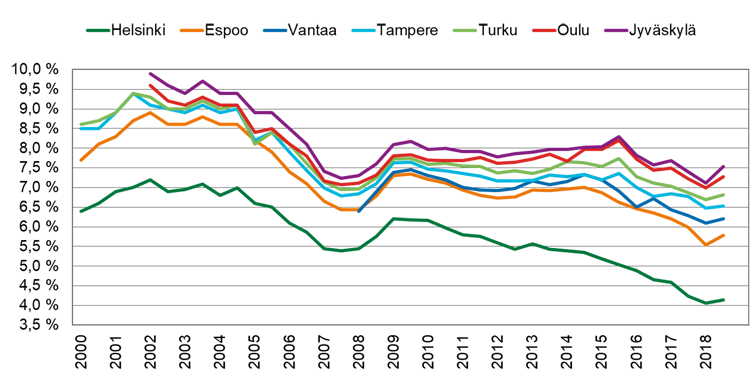
Vahva sijoituskysyntä on painanut parhaiden kiinteistöjen tuottovaatimuksia jo vuosia, ja niiden hinnat ovat nousseet huippulukemiin. Lokakuussa toteutetussa RAKLI-KTI Toimitilabarometrikyselyssä hyväsijaintisen ja -laatuisen Helsingin keskustan toimistokiinteistön nettotuottovaatimus noteerattiin kuitenkin nyt 4,1 prosenttiin, mikä on 0,1 prosenttiyksikköä korkeampi taso kuin viime keväänä. Myös kaikkien muiden suurten kaupunkien toimistokiinteistöjen tuottovaatimukset nousivat hienoisesti, ja riskipreemio Helsinkiin pysyi siis edelleen korkeana. Pientä nousua nähtiin myös liikekiinteistöjen tuottovaatimuksissa. Parhaiden asuntokiinteistöjen tuottovaatimukset sen sijaan jatkoivat laskuaan, ja helsinkiläisen hyväsijaintisen vuokra-asuntokohteen tuottovaade noteerattiin 3,7 prosenttiin.

Suurten kaupunkien keskusta-alueiden toimistojen nettotuottovaatimukset
Lähde: RAKLI-KTI Toimitilabarometri

Ulkomaiset sijoittajat aktiivisia myös asuntomarkkinoilla

Kuluvana vuonna Suomen asuntosijoitusmarkkinoille on rantautunut useampiakin uusia ulkomaisia sijoittajia. Kaupungistuminen vahvistaa vuokra-asuntokysyntää ja asuntosijoittamisen suosiota kautta Euroopan, ja muutaman vuoden tarkkailun jälkeen Suomestakin löytyy nyt kiinnostavia asuntosijoitusmahdollisuuksia kansainvälisille rahastoille. Tänä vuonna ensimmäiset sijoituksensa Suomen asuntomarkkinoille ovat tehneet esimerkiksi Round Hill Capital sekä Morgan Stanley Real Estate Investingin ja Aberdeen Standard Investmentsin hallinnoimat rahastot. Myös jo aiemmin Suomeen rantautuneet ulkomaiset sijoittajat ovat kasvattaneet sijoituksiaan. Kaikkiaan KTI:n seurannan mukaan ulkomaiset sijoittajat omistavat Suomessa jo noin 9 500 vuokra-asuntoa.

Helsingin keskustan toimistovuokrat jatkavat nousuaan, tyhjän tilan määrä laskussa

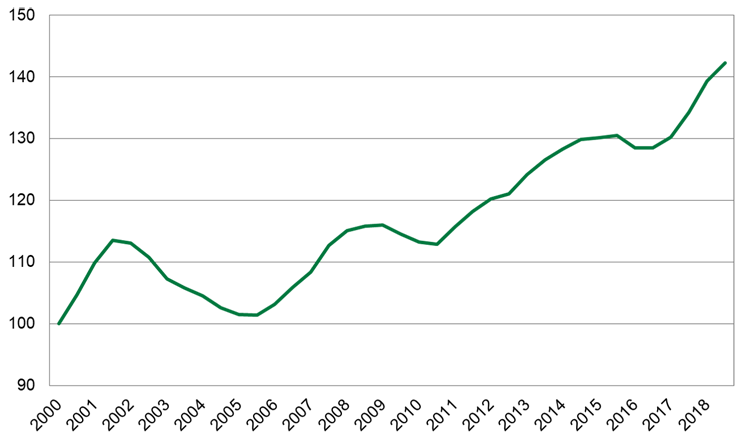
Vahva taloustilanne tukee myös toimitilavuokramarkkinoita. KTI:n Helsingin keskustan uusia toimistovuokrasopimuksia kuvaava vuokraindeksi nousi syksyn 2017 ja 2018 välillä kuudella prosentilla, mikä on yksi suurimpia vuosinousuja 2000-luvulla. Myös muissa suurissa kaupungeissa parhaiden toimistoalueiden ja -kohteiden vuokratasot ovat nousussa. KTI:n seuraamien suurten kiinteistösijoittajien omistamien pääkaupunkiseudun toimistokiinteistöjen käyttöaste oli syyskuussa korkeampi kuin kertaakaan sitten syksyn 2012, mutta taso on edelleen matala, 83,5 prosenttia. RAKLI-KTI Toimitilabarometrissa kiinteistöalan ammattilaiset ennakoivat toimistojen vajaakäytön paranevan myös lähitulevaisuudessa. Pääkaupunkiseudulle on kuitenkin rakenteilla runsaasti, yli 200 000 neliötä uutta modernia toimistotilaa.

KTI Toimistovuokraindeksi (Helsingin ydinkeskustan toimistot, uudet vuokrasopimukset, indeksi 2000=100)
Lähde: KTI Vuokravertailu, toimitilat

Tarjonnan kasvu ja vähittäiskaupan muutos haastavat kauppakeskukset

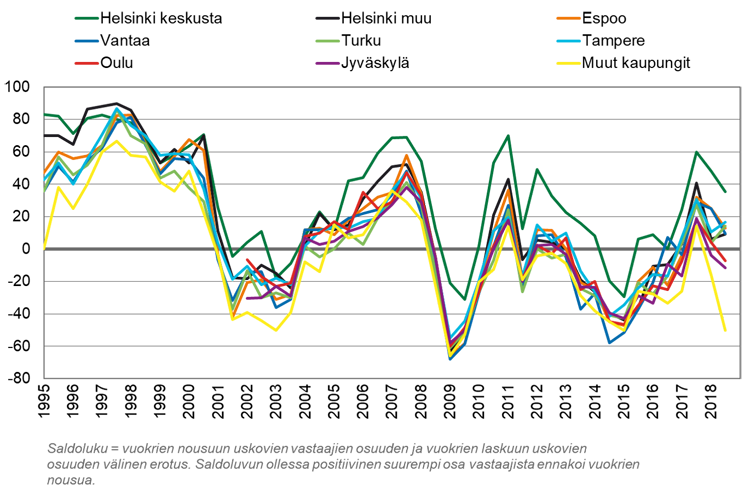
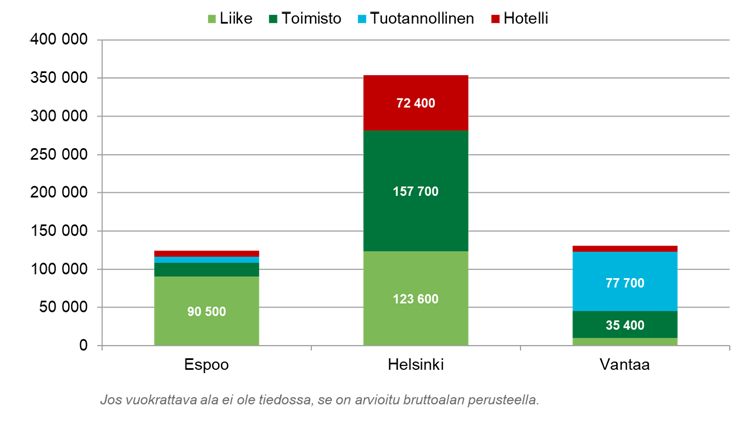
Pääkaupunkiseudun liiketilatarjonta on kuluvan vuoden aikana kasvanut jo syyskuun loppuun mennessä noin 95 000 neliöllä. Kolmannen vuosineljänneksen lopussa rakenteilla oli yli 220 000 uutta liiketilaneliötä. Liiketilojen käyttöasteet pysyvät pääkaupunkiseudulla toistaiseksi korkeina, noin 94 prosentissa, mutta RAKLI-KTI Toimitilabarometrissa täsmälleen yhtä moni vastaaja odottaa vajaakäyttöasteen nousevan kuin laskevan tulevan kuuden kuukauden aikana. Pääkaupunkiseudun ulkopuolella odotukset vajaakäytön kehityksestä ovat negatiivisia. Kasvava tarjonta ja kuluttajakäyttäytymisen muutokset haastavat vähittäiskauppaa, ja liiketilavuokrien kehitysodotukset ovat kääntyneet negatiivisiksi suurimpien kaupunkien ulkopuolella. Myös pääkaupunkiseudulla vuokrien nousuodotukset ovat nyt selkeästi maltillisempia kuin vielä viime keväänä.

Liiketilavuokraennusteiden saldoluvut (seuraavat 6 kk)
Lähde: RAKLI-KTI Toimitilabarometri

Rakenteilla olevat toimitilojen uudishankkeet pääkaupunkiseudulla, syyskuu 2018 (vuokrattava ala)
Lähde: KTI Rakennushankeseuranta, RPT Docu Oy

Asuntovuokrien maltillinen nousu jatkuu tarjonnan kasvusta huolimatta

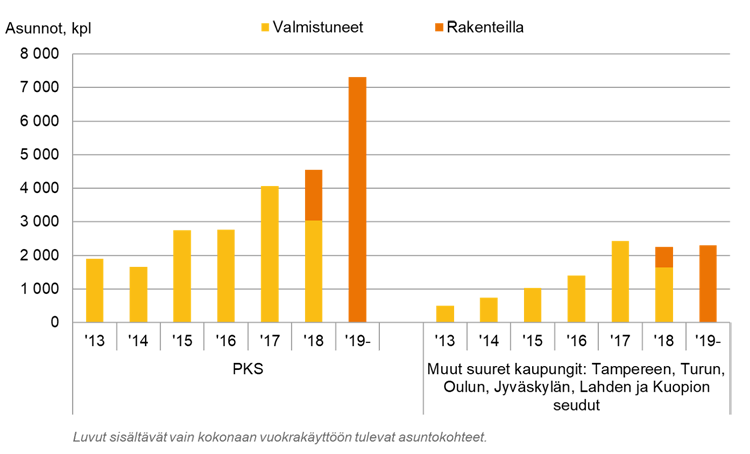
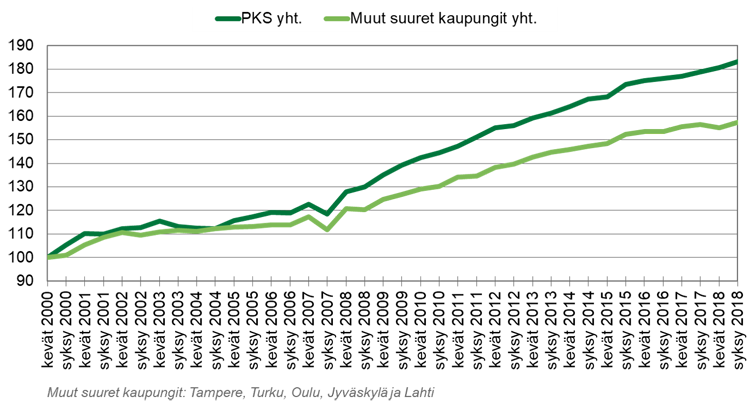
Kiivas asuntorakentaminen kasvattaa vuokra-asuntokantaa etenkin suurimmissa kaupungeissa. Suurten asunto-omistajien uudishankkeet kasvattavat pääkaupunkiseudun vuokra-asuntotarjontaa tänä vuonna noin 4 500 asunnolla, ja rakenteilla on edelleen yli 7 000 vuokra-asuntoa. Muissa suurissa kaupungeissa rakenteilla oli syyskuun lopun tilanteessa yhteensä vajaat 3 000 vuokra-asuntoa. Vuokrien nousu on jatkunut tarjonnan kasvusta huolimatta, ja pääkaupunkiseudun uusien sopimusten vuokrat nousivat keskimäärin 2,5 prosentilla syksyn 2017 ja 2018 välisenä aikana. Nousu oli voimakkainta Helsingin kalleimmilla alueilla. Tampereen ja Oulun indeksit osoittivat pääkaupunkiseudun kanssa samansuuruista nousua, ja Turussa vuokrat nousivat hieman loivemmin, noin yhdellä prosentilla. Jyväskylässä ja Lahdessa tarjonnan kasvu näkyy uusien vuokrasopimusten vuokratasojen laskuna.

Valmistuneet ja rakenteilla olevat vuokra-asuntohankkeet
Lähde: KTI Rakennushankeseuranta, RPT Docu Oy

KTI Asuntovuokraindeksit: pääkaupunkiseutu ja muut suuret kaupungit yhteensä
Uudet vuokrasopimukset, vapaan vuokranmäärityksen kohteet, indeksi 2000=100
Lähde: KTI Vuokravertailu, asunnot

Lisätietoja:
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 555 5269
Mikko Östring, johtaja, RAKLI ry, puh. 050 301 8933

Tiedote perustuu KTI Kiinteistötieto Oy:n 14.11.2018 julkaisemaan Markkinakatsaukseen sekä lokakuussa toteutettuun RAKLI-KTI Toimitilabarometrikyselyyn. Barometriin vastasi 49 kiinteistömarkkinoiden ammattilaista.

Lataa KTI Markkinakatsaus syksy 2018
Lataa KTI Market Review autumn 2018

Lataa lehdistötiedote pdf-muodossa ja lehdistötiedotteen graafit pdf-muodossa.

Marraskuun KTI Kiinteistötietoisku: 25 vuotta kiinteistötietoa

Mitä?

Marraskuun kiinteistötietoisku tarkastelee KTI:n 25-vuotisjuhlan kunniaksi KTI:n tietopalvelujen kehitystä sekä puolueettoman markkinatiedon merkitystä. KTI aloitti kiinteistömarkkinatiedon keräämisen ja julkaisemisen 1990-luvun alussa toimialan suurten yritysten ja järjestöjen aloitteesta ja tukemana. Ensimmäinen kiinnostuksen kohde oli toimitilojen vuokratieto, josta ei tuolloin ollut saatavissa luotettavaa markkinatietoa. Vuosituhannen vaihteen molemmin puolin KTI:n palveluvalikoima laajeni kiinteistöjen kokonaistuottoja mittaavalla KTI Kiinteistöindeksillä, Asuntovuokravertailulla ja Ylläpitokustannusvertailulla.  Asiakastyytyväisyysvertailu vakiintui 2000-luvun alussa, ja muutamia vuosia myöhemmin Transaktioseuranta- ja Rakennushankeseurantapalvelut saivat nykyistä muistuttavan muotonsa. Viimeisimpiä tulokkaita KTI:n tietopalveluperheessä ovat Kauppakeskusvertailu ja Yritysvastuuanalyysi. Lisäksi KTI tuottaa monipuolisesti tietoa kiinteistösijoitusmarkkinoiden koosta, rakenteesta ja toimijoista.

Suomen kiinteistömarkkinat noteerataan kansainvälisesti erittäin läpinäkyviksi ja toimintaympäristöltään kilpailukykyisiksi. Alan yritysten ja järjestöjen edelläkävijyyden ansiosta markkinatietoa on saatu kerättyä kattavasti ja pitkäjänteisesti. Tiedon kattavuuden on osaltaan mahdollistanut alan keskeisten toimijoiden yhteinen sitoutuminen ja kehittämistahto.

Miksi?

Luotettavan ja puolueettoman kiinteistömarkkinainformaation tarve on kasvanut vuosien saatossa kiinteistömarkkinoiden kasvaessa ja ammattimaistuessa. Markkinatietoa arvostetaan ja tarvitaan yhä enemmän päätöksenteon ja kiinteistöjohtamisen tueksi. Teknologian kehitys mahdollistaa entistä analyyttisemmat ja monipuolisemmat raportointi- ja johtamistyökalut, jotka vaativat syötteekseen luotettavaa, ajantasaista ja entistä yksityiskohtaisempaa tietoa. Erityisen suuressa arvossa markkinatieto on kansainvälisille toimijoille, jotka arvioivat, vertailevat ja analysoivat eri maiden markkinoita puhtaasti markkinatiedon pohjalta. Markkinatietoa haetaan ja hankitaan eri lähteistä: julkisista tietolähteistä, alan konsulteilta sekä erikoistuneilta informaatio- ja analyysipalveluyrityksiltä.

Kiinteistösijoitusmarkkinoilla markkinatiedon saatavuutta ja markkinoiden läpinäkyvyyttä pidetään yhtenä markkinoiden kypsyyden ja kilpailukyvyn merkkinä. Mitä vähäisempää ja epäluotettavampaa saatavilla oleva markkinatieto on, sitä suurempi riskipreemio sijoituksille hinnoitellaan. Muista varallisuuslajeista poiketen kiinteistösijoitusmarkkinoilta ei ole saatavissa julkisesti tuotettuja indeksejä, vaan tietojen saatavuuden turvaaminen perustuu yksittäisten toimijoiden haluun parantaa markkinoiden läpinäkyvyyttä ja samalla saada riippumatonta analyysiä oman toimintansa menestyksestä.

Miten? 

KTI kerää tiedot asiakkailtaan, eli pääosin suurilta kiinteistösijoittajilta ja -managereilta. KTI validoi ja analysoi tiedot ja tuottaa niiden pohjalta asiakaskohtaisia luottamuksellisia palveluja sekä laajemmin myytävää ja julkaistavaa markkinatietoa. KTI käsittelee asiakkaiden luovuttamia tietoja ehdottoman luottamuksellisesti, eikä yksittäisen asiakkaan tiedot ole milloinkaan tunnistettavissa KTI:n julkaisemista markkinatunnusluvuista.

Kullakin KTI:n tietopalvelulla on oma vuotuinen tai vuosineljänneksittäinen julkaisusyklinsä. Yksi tämän hetken keskeisimmistä kehittämiskohteistamme on tiedonsiirtoprosessiemme automatisointi, joka mahdollistaisi entistä tiheämmät ja virheettömämmät tiedonkeruuprosessit sekä tietojen entistä sujuvamman virtaamisen KTI:n ja asiakkaiden välillä molempiin suuntiin.

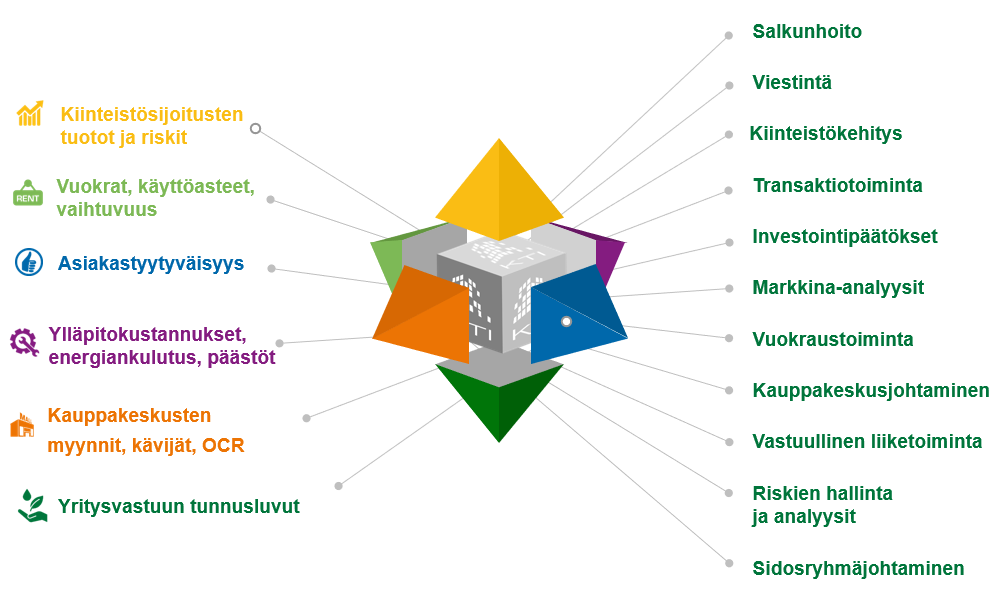
Tietopalvelut tuottavat puolueetonta analyysiä ja vertailua kiinteistösijoittajan tuottojen, riskien, vuokrien, ylläpitokustannusten ja asiakastyytyväisyyden menestyksestä suhteessa relevanttiin vertailujoukkoon. Yhdessä KTI:n laaja-alainen tuoteperhe tarjoaa monipuolisen näkymän yksittäisen kiinteistösijoittajan liiketoiminnan menestyksestä ja sen kehittämispotentiaalista.

KTI:n palvelut tiedolla johtamisen tukena

Lisätietoja: Hanna Kaleva, puh. 040 5555 269, hanna.kaleva(a)kti.fi

Aiemmin ilmestyneisiin KTI Kiinteistötietoiskuihin voit tutustua KTI:n nettisivuilla.

Suomen Kauppakeskusyhdistys: Kauppakeskusten kokonaismyynti kasvoi 0,9 % vuoden kolmannella neljänneksellä

Tiedote 29.10.2018
Suomen Kauppakeskusyhdistys ry

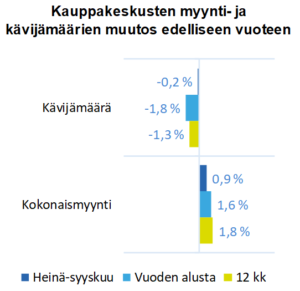
Suomalaisten kauppakeskusten vertailukelpoinen* kokonaismyynti kasvoi 0,9 prosenttia vuoden 2018 heinä-syyskuussa verrattuna edellisen vuoden vastaavaan ajanjaksoon. Kolmannen neljänneksen kasvu oli vuoden alkupuoliskoa hitaampaa. Myynti kasvoi selkeästi elokuussa, kun taas heinä- ja syyskuussa myynti oli lähellä vuoden 2017 tasoa. Kokonaismyynti jatkoi kasvuaan pääkaupunkiseudulla ja muissa suurissa kaupungeissa. Muualla Suomessa myynti sen sijaan laski edelliseen vuoteen verrattuna.

Kaupan toimialoista pukeutumisen myynti jatkoi laskuaan. Sen sijaan kahvilat ja ravintolat, kauneuden ja terveyden ja vapaa-ajan sekä sisustamisen ja kodintarvikkeiden liikkeet kasvattivat myyntiään selkeästi. Päivittäis- ja tavaratalokaupan myynti kasvoi saman verran kuin kauppakeskusten kokonaismyynti.

Vertailukelpoisen kauppakeskuskannan kävijämäärä oli lähes samalla tasolla kuin vuotta aiemmin vastaavalla ajanjaksolla. Kuluvan vuoden kolmen ensimmäisen neljänneksen tai 12 kuukauden laskentaperiodeilla kävijämäärien kehitys pysyttelee edelleen negatiivisena. Kävijämäärä laski pääkaupunkiseudun ja muun Suomen kauppakeskuksissa, kun taas pääkaupunkiseudun ulkopuolisten suurten kaupunkien kävijämäärä nousi hienoisesti. Pääkaupunkiseudulla kävijämäärän lasku hidastui selkeästi vuoden kahteen ensimmäiseen neljännekseen verrattuna.

Kun uudet kauppakeskukset ja olemassa olevien keskusten laajennukset ja remontit otetaan mukaan tarkasteluun, nousee kauppakeskusten kokonaismyynnin kolmannen vuosineljänneksen kasvu 4,4 prosenttiin ja kävijämäärien kasvu 3,5 prosenttiin. Koko kannan kasvua vahvistavat etenkin pääkaupunkiseudun ulkopuolisiin suuriin kaupunkeihin viimeisen vuoden aikana avatut uudet keskukset sekä pääkaupungin laajennukset.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Myynti- ja kävijätietoja on seurattu vuodesta 2011 lähtien. Indekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 41 kauppakeskusta, mikä kattaa noin 80 prosenttia koko toimialan kokonaismyynneistä sekä liiketilaneliöistä ja antaa siten kattavan kuvan koko toimialan kehityksestä.

Lisätietoja:
Johanna Aho, toiminnanjohtaja, Suomen Kauppakeskusyhdistys, puh. 040 485 7596
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269

Pääkaupunkiseudun kauppakeskukset: ESPOO Ainoa, Entresse, Iso Omena, Pikkulaiva/Lippulaiva, Sello, HELSINKI Arabia, Citycenter, Columbus, Forum, Kämp Galleria, Itis, Kaari, Kamppi, Ristikko, Ruoholahti, VANTAA Jumbo, Myyrmanni  Muiden suurten kaupunkiseutujen keskukset: JYVÄSKYLÄ Seppä, KEMPELE Zeppelin, KUOPIO Matkus, LAHTI Karisma, Trio, RAISIO Mylly, TAMPERE Duo, Koskikeskus, Ratina, Tullintori, TURKU Hansa, Skanssi, YLÖJÄRVI Elo  Muun Suomen keskukset: HYVINKÄÄ Willa, HÄMEENLINNA Goodman, KOTKA Pasaati, KOUVOLA Veturi, LAPPEENRANTA IsoKristiina, MIKKELI Stella, PORI IsoKarhu, Puuvilla, ROVANIEMI Sampokeskus, SALO Plaza, TORNIO Rajalla På Gränsen

*vertailukelpoisesta, ns. like-for-like -indeksistä on poistettu uudet keskukset sekä merkittävät laajennukset ja remontit

Tammi-syyskuun kiinteistökauppavolyymi 5,6 miljardia euroa

Kiinteistömarkkinoiden kaupankäynti jatkuu edelleen vilkkaana. Ammattimaisten kiinteistökauppojen kokonaisvolyymi oli kolmannella vuosineljänneksellä noin 1,6 miljardia euroa. Tämä oli jo 14. peräkkäinen vuosineljännes, jolla volyymi ylitti miljardin euron rajan. Syyskuun lopussa tämän vuoden kokonaisvolyymi oli 5,6 miljardia euroa, joka on noin 30 prosenttia viime vuoden ennätysvolyymia matalampi, mutta kuitenkin kaikkien aikojen toiseksi korkein tammi-syyskuun volyymi.

Vuoden vaihdetuin kiinteistötyyppi on tähän mennessä ollut toimistokiinteistöt noin 31 prosentin osuudella kokonaisvolyymista (1,7 miljardia euroa). Etenkin pääkaupunkiseudulla on tehty suuri määrä merkittäviä toimistokiinteistökauppoja. Liikekiinteistöjen osuus kaupoista on ollut 24 prosenttia, ja asuntoportfolioiden puolestaan 22 prosenttia. Tammi-syyskuun asuntoportfoliokauppojen arvo oli 1,2 miljardia euroa, mikä ylittää jo koko viime vuoden vastaavan lukeman. Myös hoivakiinteistöjen kaupankäyntivolyymit ovat kasvussa. Kolmen ensimmäisen vuosineljänneksen aikana hoivakiinteistökauppoja tilastoitiin noin 500 miljoonalla eurolla, mikä on jo uusi vuositason ennätysvolyymi.

Kansainvälinen kiinnostus Suomen kiinteistömarkkinoita kohtaan on pysynyt edelleen korkeana, ja parin edellisen vuoden tavoin on myös tänä vuonna tullut useita uusia ulkomaisia sijoittajia Suomen kiinteistömarkkinoille. Ulkomaisten sijoittajien osuus tämän vuoden kokonaisvolyymista on noin 58 prosenttia. Toimitilakiinteistöjen lisäksi ulkomaiset suursijoittajat ovat investoineet entistä voimakkaammin myös asuntomarkkinoille.

Lisätietoa ja tarkempia analyyseja kiinteistökaupoista on saatavilla KTI Transaktioseurannasta: Mikko Soutamo, puh. 050 548 0480, mikko.soutamo(a)kti.fi tai Olli-Pekka Virkola, puh. 050 330 5287, olli-pekka.virkola(a)kti.fi. Suurimmat viime aikojen julkiset kaupat listataan myös KTI:n www-sivuilla: Major transactions -listaus

Kauppakeskusbarometri 2018: Pääkaupunkiseudun kasvava tarjonta haastaa kauppakeskukset

Kauppakeskusten kokonaismyynti nousi viisi prosenttia vuonna 2021

Suomen Kauppakeskusyhdistys ry
Lehdistötiedote 10.10.2018

Pääkaupunkiseudun kasvu ja kehittyvä kaupunkirakenne luovat vahvan pohjan suurimpien kauppakeskusten liiketoiminnalle. Muuttuva kuluttajakysyntä haastaakin kauppakeskustoimijat kehittämään tarjontaa ja tavaroiden sijaan kuluttajia houkutellaan kauppakeskuksiin erilaisilla palveluilla.

Suomen Kauppakeskusyhdistyksen Kauppakeskusbarometri kartoittaa kauppakeskusliiketoiminnan tulevaisuudennäkymiä. Barometrin toteutti KTI Kiinteistötieto Oy syyskuussa 2018, ja siihen vastasi 61 kauppakeskusammattilaista.

Yleinen taloustilanne ja kaupungistuminen vahvistavat kauppakeskusten uskoa tulevaisuuteen

Kauppakeskusammattilaiset arvioivat toimintaympäristön luovan hyvät puitteet liiketoiminnalleen: 75 prosenttia barometrin vastaajista arvioi yleisen taloustilanteen vaikuttavan positiivisesti kauppakeskusliiketoimintaan seuraavien kolmen vuoden aikana. Kaupungistumisen vaikutukset nähdään vielä tätäkin positiivisempina: lähes 90 prosenttia kauppakeskusammattilaisista arvioi kaupungistumisen tukevan liiketoimintaansa. Kauppakeskusten kävijämäärien ja kokonaismyynnin uskotaan jatkavan kasvuaan, mutta tarjonnan kasvu ja vähittäiskaupan murros kärjistävät eroja sekä kauppakeskusten että eri vuokralaistoimialojen välillä.

Verkkokauppa ja kuluttajakäyttäytymisen muutokset nähdään entistä suurempina haasteina

Kuluttajakäyttäytymisen muutokset haastavat vähittäiskauppaa entistä vakavammin. 86 prosenttia kauppakeskusammattilaisista arvioi verkkokaupan kasvun vaikuttavan negatiivisesti kauppakeskusten liiketoimintaedellytyksiin. Näkemykset ovat synkistyneet vuoden takaiseen kyselyyn verrattuna. Kuluttajakäyttäytymisen muutokset näkyvät myös vahvana uskona palvelujen tulevaisuuteen, ja peräti 85 prosenttia vastaajista arvioi etenkin viihde- ja vapaa-ajanpalvelujen kysynnän kasvun edesauttavan kauppakeskusten liiketoimintaa tulevina vuosina.

Palvelujen osuus kauppakeskuksissa kasvaa edelleen

Kun verkkokauppa ja kuluttajien käyttäytymisen muutos haastavat tavaroiden kauppaa, painottuu kauppakeskusten tilankäyttö entistä vahvemmin erilaisiin palveluihin, jotka saavat asiakkaat tulemaan paikan päälle viettämään aikaa ja kuluttamaan. 90 prosenttia vastaajista arvioi kahviloiden ja ravintoloiden kasvattavan tilankäyttöään kauppakeskuksissa, ja kaupallisten palvelujen tilankäytön kasvua ennakoi yli 80 prosenttia vastaajista. Myös kauneuden ja terveyden ja vapaa-ajan tuotteita ja palveluja tarjoavien liikkeiden sekä julkisten palvelujen odotetaan kasvattavan merkitystään kauppakeskuksissa edelleen.

Pukeutumisen ja tavaratalokaupan rooli pienenee

Voimakkaimmin vähittäiskaupan murros ravistelee pukeutumisen toimialaa, ja 80 prosenttia barometrin vastaajista arvioi pukeutumisen liikkeiden käyttämien neliöiden määrän vähenevän kauppakeskuksissa lähivuosina. Toimialan myynnin laskua ennakoi lähes yhtä suuri osuus vastaajista. Näkemykset pukeutumisen toimialan liikkeiden tulevaisuudesta ovat heikentyneet selkeästi vuoden takaiseen barometriin verrattuna. Myös tavaratalomyymälöiden myynnin ja tilankäytön ennakoidaan jatkavan supistumistaan. Päivittäistavaramyymälöiden rooli ja merkitys kauppakeskusten ankkurivuokralaisina säilyy vahvana. Barometrivastaajista 47 prosenttia odottaa päivittäistavaran myynnin kasvavan, ja valtaosa arvioi tilankäytön säilyvän suurin piirtein nykyisellä tasollaan.

Pääkaupunkiseudulla uskotaan suurten, hyväsijaintisten kauppakeskusten menestykseen

Pääkaupunkiseudun vilkas kauppakeskusrakentaminen on yksi toimialan keskustelluimmista kysymyksistä. Barometrivastaukset heijastavat ammattilaisten odotuksia kasvavasta eriytymisestä erilaisten keskusten välillä, ja lähes puolet vastaajista arvioi, että kulutuskysynnän kasvu ei riitä turvaamaan pääkaupunkiseudun kasvavan tarjonnan menestystä. Edelleenkin yli 40 prosenttia vastaajista uskoo kuitenkin liiketilavuokrien nousevan pääkaupunkiseudun suurimmissa kauppakeskuksissa, ja niiden käyttöasteiden uskotaan pysyvän nykyisellä korkealla tasollaan. Sen sijaan pienemmissä pääkaupunkiseudun kauppakeskuksissa 60 prosenttia vastaajista odottaa vuokrien laskevan. Pääkaupunkiseudun ulkopuolella vuokra- ja käyttöasteodotukset ovat kääntyneet negatiivisiksi nyt myös suurimmissa keskuksissa.

Lisätietoja:
Johanna Aho, toiminnanjohtaja,
Suomen Kauppakeskusyhdistys, puh. 040 485 7596

Hanna Kaleva, toimitusjohtaja,
KTI Kiinteistötieto Oy, puh. 040 555 5269

Lokakuun KTI Kiinteistötietoisku: KTI:n ja Tilastokeskuksen ylläpitokustannusindeksien vertailu

Mitä?
Sekä KTI että Tilastokeskus seuraavat kiinteistöjen ylläpitokustannusten kehitystä indeksien avulla. KTI:n indeksi kuvaa toteutuneiden ylläpitokustannusten kehitystä, Tilastokeskuksen indeksi puolestaan ylläpidon hintojen kehitystä. KTI julkaisee lukuja kerran vuodessa (keväällä) ja Tilastokeskus neljä kertaa vuodessa.

Miksi?
Kiinteistöjen ylläpitokustannusten keskimääräinen kehitys on tärkeää ja hyödyllistä tietoa monelle taholle. Indeksien tuottamia muutosprosentteja voidaan hyödyntää esimerkiksi markkinoiden ja omien kohteiden seurannassa, palvelujen kehittämisessä ja hinnoittelussa, eri kustannuskomponenttien analysoinnissa tai vuokran tarkistuksessa. Indeksien avulla voidaan myös tarkastella ylläpitokustannusten kehitystä suhteessa muihin keskeisiin muuttujiin, kuten vuokrien tai yleisen hintatason kehitykseen. KTI:n ja Tilastokeskuksen indeksien sisällöissä ja laskentamenetelmissä on joitakin eroja, jotka on hyvä ymmärtää tuloksia tulkitessa.

Miten?
KTI:n ylläpitokustannusindeksit kuvaavat asuinkerrostalojen ja toimistokiinteistöjen vuotuisten toteutuneiden ylläpitokustannusten kehitystä vuodesta 2000 alkaen. Indeksit pohjautuvat KTI Ylläpitokustannusvertailuun koottuihin ammattimaisten kiinteistösijoittajien kiinteistöjen ylläpitokustannustietoihin. Indeksien pistelukujen muutokset lasketaan aineistosta, johon otetaan kahtena peräkkäisenä vuotena vertailussa mukana olleet kohteet. Näin tietokannan muutokset eivät vaikuta tuloksiin.

Tilastokeskuksen Kiinteistön ylläpidon kustannusindeksi (KYKI) kuvaa ylläpidon hintojen keskimääräistä kehitystä, kun kuluerien menekit pysyvät ennallaan eli esim. lämmityskustannusten osuus kokonaiskustannuksista on joka vuosi yhtä suuri. KTI:n indeksissä sen sijaan näkyy esim. lämmitystarpeen vuotuinen vaihtelu. KYKIssä kuluerien osuudet on määritetty pääosin KTI:n ylläpitokustannusaineistojen perusteella. Indeksin pisteluvut päivittyvät Tilastokeskuksen muiden hintaindeksien perusteella. Tuorein päivitys painorakenteisiin ja laajemminkin indeksin sisältöön otettiin käyttöön kesäkuussa 2018, jolloin indeksin perusvuodeksi vaihtui 2015=100.

KYKIn uudistamisen jälkeen yksi merkittävä ero indekseissä on, että kiinteistövero ja tonttivuokrat poistettiin indeksin sisällöstä, sillä Tilastokeskus katsoo niiden kuvaavan kiinteistöliiketoiminnan kustannuksia eikä kiinteistöjen ylläpitokustannuksia. KTI sen sijaan sisällyttää kiinteistöveron kokonaisindeksiin, koska kiinteistövero on keskeinen kiinteistönomistajalle kuuluva vuotuinen kustannus. KTI tarkastelee kiinteistöveron kehitystä myös omana indeksinään.

KTI:n indeksin laskenta on kuvattu tarkemmin toukokuun 2016 Kiinteistötietoiskussa.

KTI:n tekemä KYKIn menetelmäkuvaus löytyy Tilastokeskuksen nettisivuilta.

Asuinkerrostalojen kokonaisindeksin viimeisimmät vuosimuutokset (koko Suomi)

2016 2017 Q2/2018
Tilastokeskus +0,7 % +1,0 % +1,4 %
KTI +1,7 % +1,5 %

Vuosimuutosten eroja selittävät indeksien sisältö- ja menetelmäerot. Vuonna 2016 lämmitystarve oli kylmästä talvesta johtuen yli 10 prosenttia korkeampi kuin vuonna 2015, mikä nostaa KTI:n indeksin vuosimuutoksen KYKIä suuremmaksi. Vuonna 2017 ero selittyy pitkälti kiinteistöveron korotuksilla, jotka nostavat KTI:n indeksin vuosimuutosta. KYKIin kiinteistövero ei siis sisälly lainkaan.

Lisätietoja: Perttu Rantanen, puh. 050 533 7831, perttu.rantanen(a)kti.fi ja Mikko Hietala, puh. 040 525 9274, mikko.hietala(a)kti.fi


Aiemmin ilmestyneisiin KTI Kiinteistötietoiskuihin voit tutustua KTI:n nettisivuilla.

KTI Vastuullinen kiinteistöliiketoiminta 2018 -katsaus – strategiasta käytännön tekoihin

Järjestyksessään viides KTI:n Vastuullinen kiinteistöliiketoiminta -katsaus käsittelee kiinteistöalan ajankohtaisia vastuullisuuskysymyksiä suomalaisten kiinteistöalan yritysten näkökulmasta. Kiinteistöala on siirtynyt strategiasta käytännön tekoihin. Katsaus esittelee suomalaisten kiinteistöalan toimijoiden vuoden vastuullisuustekoja sekä tavoitteita ja toimenpiteitä ilmastonmuutoksen hillitsemiseksi. Katsaus esittelee myös vuosittain toteutettavan KTI Vastuullisuusbarometrin keskeiset tulokset.
Lataa: Vastuullinen kiinteistöliiketoiminta 2018

Katsauksen ovat mahdollistaneet:
Colliers International Finland Oy
Eläkevakuutusosakeyhtiö Veritas
Keskinäinen työeläkevakuutusyhtiö Varma
Nordea Henkivakuutus Suomi Oy
OP Kiinteistösijoitus Oy
Renor Oy
Saint-Gobain Finland Oy
SATO Oyj
Senaatti-kiinteistöt
Sponda Oyj

Lisätietoja:
Olli-Pekka Virkola, puh. 050 330 5287
Markus Steinby, puh. 050 464 7587

Painettuja katsauksia voi tilata osoitteesta kti(a)kti.fi.

Syyskuun KTI Kiinteistötietoisku: Tilakannan poistuma

Mitä?

Tilakannan poistuma mittaa nimensä mukaisesti käytössä olevan tilan poistumista markkinoilta. Uudisrakentaminen kasvattaa tilakantaa, mutta tiloja myös poistuu käytöstä jatkuvasti. Rakennus poistuu kokonaan tilakannasta, jos se puretaan. Tietyn tilatyypin poistumaa laskettaessa otetaan poistumaan huomioon myös käyttötarkoituksen muutokset, koska silloin kiinteistöä ei enää käytetä vanhaan käyttötarkoitukseensa, vaan se muunnetaan – joko kokonaan tai osittain – toiseen käyttöön.

Rakennuksia voi poistua tilakannasta eri syistä. Rakennus saatetaan purkaa esimerkiksi homevaurioiden tai muiden teknisten ongelmien takia, mikäli rakennuksen korjaaminen tulisi liian kalliiksi. Tällöin samalle paikalle saatetaan rakentaa uusi saman käyttötarkoituksen kiinteistö. Joskus vanha kohde puretaan, jotta tilalle voidaan rakentaa uusi, entistä suurempi tai tehokkaampi rakennus. Monet purettavat tai käyttötarkoitusmuutoksen kohteeksi joutuvat rakennukset olisivat kuitenkin edelleen teknisesti toimintakunnossa, mutta niiden tuottokyky on laskenut muiden syiden takia. Esimerkiksi kuluneen vuosikymmenen aikana on etenkin pääkaupunkiseudulla tehty runsaasti käyttötarkoituksen muutoksia, joissa tyypillisesti vanha, vajaakäytöstä kärsivä toimistokiinteistö muunnetaan joko asuin- tai hotellikäyttöön. Nämä kiinteistöt eivät ole toimistokäytössä enää tuottaneet riittävästi verrattuna vaihtoehtoisiin käyttötarkoituksiin.

Miksi?

Poistuman mittaaminen on olennaista, jotta saadaan selville tilakannan kokonaismuutos, joka muodostuu uudisrakentamisen ja poistuman erotuksena. Tilakannan muutoksella on keskeinen rooli kiinteistömarkkinoiden dynamiikassa, sillä se vaikuttaa keskeisesti kysynnän ja tarjonnan tasapainoon ja sitä kautta vuokratasoihin ja käyttöasteisiin eri osamarkkinoilla.

Miten?

KTI kerää Rakennushankeseurantapalvelunsa puitteissa laajasti tietoja uudisrakennushankkeista ja poistumasta. Toistaiseksi KTI on tehnyt laskelmia lähinnä pääkaupunkiseudun toimistojen poistumasta, mutta on laajentamassa seurantaa myös liikekiinteistöihin.

Poistuman laskennassa keskeiset tiedot ovat pinta-ala ja ajankohta. Poistumaa laskettaessa kohteen pinta-ala lasketaan purkamista tai käyttötarkoituksen muuttamista edeltävän vuokrattavan pinta-alan perusteella. Kiinteistön pinta-ala muuttuu usein käyttötarkoituksen muutosten yhteydessä, eli uuden käyttötarkoituksen mukainen pinta-ala saattaa olla enemmän tai vähemmän kuin vanhan käyttötarkoituksen poistuma.

Ajankohdan määritteleminen on joskus haastellista. Kyse on siitä, millä hetkellä rakennus tulisi katsoa poistuneeksi tilakannasta. Tämä tapahtuu viimeistään siinä vaiheessa, kun kohdetta aletaan purkaa tai remontoida toiseen käyttötarkoitukseen. Rakennus voidaan kuitenkin tilastoida poistuneeksi tilakannasta jo aiemminkin, jos rakennuksen muutoskaava on vahvistunut, talo on tyhjentynyt, eikä sitä enää käytetä tai pyritä vuokraamaan vanhaan käyttötarkoitukseen. Tällöin kohde poistuu myös esimerkiksi markkinoiden vajaakäyttöasteen laskennasta.

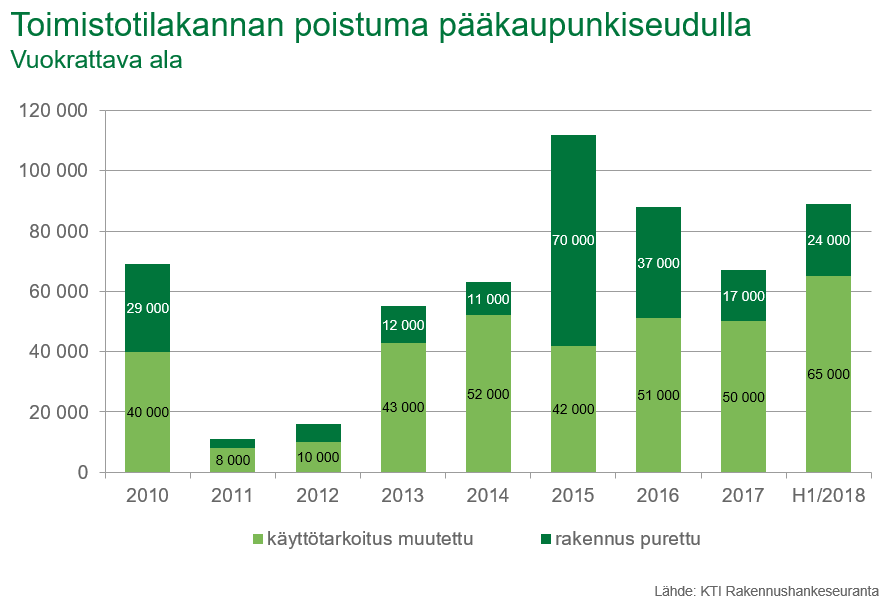
Vuodesta 2013 lähtien KTI on tilastoinut vuosittain yli 50 000 neliön verran poistuneita toimistotiloja pääkaupunkiseudulla. Näistä yli puolet on muutettu asuinkäyttöön, joko käyttötarkoitusta muuttamalla tai rakentamalla asuntoja puretun toimistorakennuksen tontille. Poistuma on ollut korkein vuonna 2015, jolloin yli 110 000 toimistoneliötä joko purettiin tai muutettiin toiseen käyttötarkoitukseen. Myös tänä vuonna vauhti on ollut vilkasta, sillä jo ensimmäisen vuosipuoliskon toimistopoistuma oli noin 90 000 neliötä.

Lisätietoja: Mikko Soutamo, puh. 050 548 0480, mikko.soutamo(a)kti.fi ja Olli-Pekka Virkola, puh. 050 330 5287, olli-pekka.virkola(a)kti.fi


Aiemmin ilmestyneisiin KTI Kiinteistötietoiskuihin voit tutustua KTI:n nettisivuilla.


Suomen Kauppakeskusyhdistys: Kauppakeskusten myynti kasvoi 1,6 % vuoden toisella neljänneksellä

Kauppakeskusten kokonaismyynti nousi viisi prosenttia vuonna 2021

Tiedote 20.8.2018

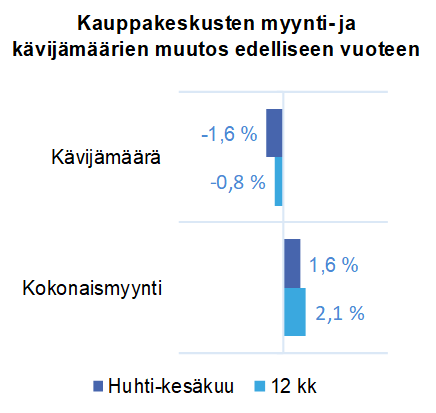
Suomalaisten kauppakeskusten vertailukelpoinen* kokonaismyynti kasvoi 1,6 prosenttia vuoden 2018 toisella neljänneksellä verrattuna edellisen vuoden vastaavaan ajanjaksoon. Myynti kasvoi pääkaupunkiseudulla ja pääkaupunkiseudun ulkopuolisissa suurissa kaupungeissa, kun taas muualla Suomessa myynti laski hienoisesti. Kauppakeskusten myynnin kehitys on kuluvan vuoden ensimmäisellä puoliskolla ollut vähittäiskaupan yleistä kehitystä maltillisempaa.

Kauppakeskusten toimialoista eniten myyntiään kasvattivat kahvilat ja ravintolat, kauneus ja terveys sekä vapaa-ajan liikkeet. Myös pukeutumisen myynti kasvoi pitkän laskukauden jälkeen hienoisesti, erityisesti toukokuun vahvan myynnin ansiosta. Päivittäistavaran ja tavaratalojen myynti oli kauppakeskuksissa täsmälleen samalla tasolla kuin edellisen vuoden vastaavalla jaksolla.

Vertailukelpoisen kauppakeskuskannan kävijämäärä laski 1,6 prosenttia vuoden toisella neljänneksellä edellisen vuoden vastaavaan ajanjaksoon verrattuna. Kävijämäärien lasku kuitenkin hidastui vuoden ensimmäiseen neljännekseen verrattuna. Pääkaupunkiseudulla kävijämäärän laskuun vaikutti lukuisten kauppakeskusten laajennus- ja muutostyöt sekä länsimetron valmistuminen.

Kun uudet kauppakeskukset ja olemassa olevien keskusten laajennukset ja remontit otetaan mukaan tarkasteluun, nousee kauppakeskusten kokonaismyynnin toisen vuosineljänneksen kasvu 2,9 prosenttiin. Pidemmällä aikajänteellä kauppakeskuskannan kasvun vaikutus on vielä selvästi suurempi: 12 kuukauden tarkastelujaksolla kauppakeskusten kokonaismyynti kasvoi pääkaupunkiseudulla 7 prosenttia ja koko maassa 5,6 prosenttia.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Myynti- ja kävijätietoja on seurattu vuodesta 2011 lähtien. Indekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 40 kauppakeskusta, mikä kattaa noin 80 prosenttia koko toimialan kokonaismyynneistä sekä liiketilaneliöistä ja antaa siten kattavan kuvan koko toimialan kehityksestä.

Lisätietoja:
Johanna Aho, toiminnanjohtaja, Suomen Kauppakeskusyhdistys, puh. 040 485 7596
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269

Pääkaupunkiseudun kauppakeskukset: ESPOO Ainoa, Entresse, Iso Omena, Pikkulaiva/Lippulaiva, Sello, HELSINKI Arabia, Citycenter, Columbus, Forum, Galleria Esplanad, Itis, Kaari, Kamppi, Ristikko, Ruoholahti, VANTAA Jumbo, Myyrmanni Muiden suurten kaupunkiseutujen keskukset: JYVÄSKYLÄ Seppä, KEMPELE Zeppelin, KUOPIO Matkus, LAHTI Karisma, Trio, RAISIO Mylly, TAMPERE Duo, Koskikeskus, Tullintori, TURKU Hansa, Skanssi, YLÖJÄRVI Elo Muun Suomen keskukset: HYVINKÄÄ Willa, HÄMEENLINNA Goodman, KOTKA Pasaati, KOUVOLA Veturi, LAPPEENRANTA IsoKristiina, MIKKELI Stella, PORI IsoKarhu, Puuvilla, ROVANIEMI Sampokeskus, SALO Plaza, TORNIO Rajalla På Gränsen

*vertailukelpoisesta, ns. like-for-like -indeksistä on poistettu uudet keskukset sekä merkittävät laajennukset ja remontit


Kesäkuun KTI Kiinteistötietoisku: Uudistettu Helsingin ydinkeskustan toimistovuokraindeksi

Mitä?

KTI:n toukokuussa julkaisemassa Markkinakatsauksessa esitettiin tuttuun tapaan Helsingin ydinkeskustan (CBD) uusien toimistosopimusten vuokrien kehitystä kuvaava indeksi. Indeksin laskentamenetelmää ja aluetta, jolta laskenta tehdään, oli kuitenkin nyt päivitetty jonkin verran. Indeksin pisteluvut on päivitetty takautuvasti uuden aluemäärityksen mukaiseksi kevääseen 2010 saakka, ja myös indeksin perusvuosi on vaihdettu (1993=100 -> kevät 2000=100). Indeksi päivitetään kaksi kertaa vuodessa.

Miksi?

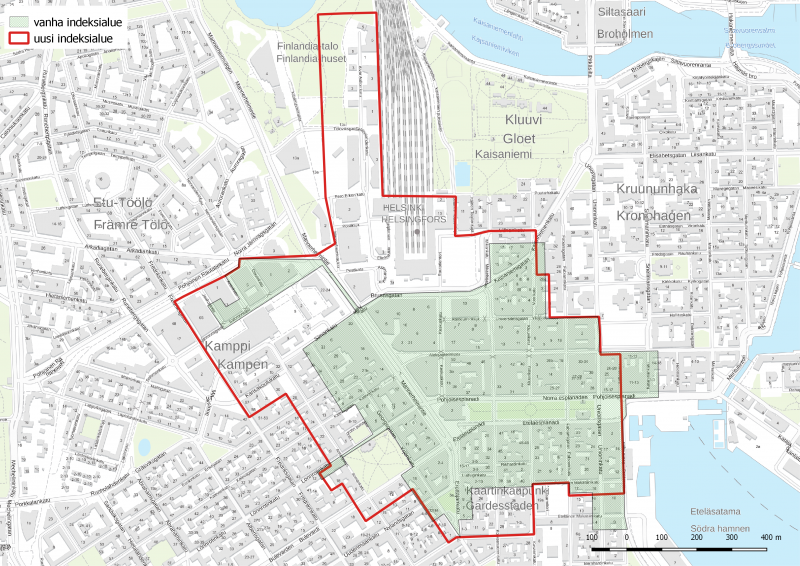
Suurin syy uudistukselle oli halu päivittää aluetta, jolta indeksi lasketaan (ns. indeksialue) markkinoiden kehitystä vastaavaksi. Kiinteistötietoiskun lopussa on kartta, johon on merkitty vanha ja uusi indeksialue. Uusi ydinkeskusta-alue on vanhaa jonkin verran laajempi ja sisältää muun muassa uudet Töölönlahden toimistokiinteistöt. Aluerajauksen taustalla on keskustan toimistorakennuskannan ja markkinadynamiikan kehitys, jota on tarkasteltu muun muassa rakennusten ja tilojen laadun ja vuokratasojen perusteella. Samaa aluetta käytetään myös KTI Kiinteistöindeksin laskennassa. Uuden ja vanhan indeksialueen kiinteistöt ovat suurimmaksi osaksi samoja: esimerkiksi kevään 2018 uusista toimistosopimuksista 87 prosenttia sisältyi myös vanhaan alueeseen. Laskennassa käytettävä toimialaluokittelu on myös päivitetty, koska ydinkeskustan toimistovuokralaisten toimialarakenne on muuttunut merkittävästi siitä, kun alkuperäinen indeksi on kehitetty.

Miten?

Kunakin poikkileikkausajankohtana (esim. kevät 2018) indeksilaskentaan sisällytetään edellisten 12 kuukauden aikana alkaneet vuokrasopimukset. Laskennassa aineisto on luokiteltu pinta-alan ja vuokralaisten toimialaluokkien (TOL) mukaan. Kuhunkin luokkaan sisältyvästä aineistosta on laskettu tavalliset aritmeettiset keskiarvot. Sitten luokittaisista keskiarvoista on laskettu painotettu keskiarvo, jossa painoina käytetään kunkin pinta-ala-/toimialaluokan uusien vuokrasopimusten osuutta kaikista uusista sopimuksista. Koska puolivuosittaiset aineistot voivat erota rakenteeltaan paljonkin (esim. minkä kokoluokan tiloista sopimuksia on tehty), käytetään painoina kunkin pinta-ala-/toimialaluokan osuuden viiden vuoden keskiarvoja. Painot vaihdetaan aina viiden vuoden välein, jolloin indeksi huomioi mahdolliset rakennemuutokset. Painotusten vaihtuessa pisteluvut ketjutetaan siten, että painojen muuttuminen ei aiheuta vääristymää vaihtumiskohtaan. Alla on esitetty käytetyt luokat ja suluissa niiden viimeisimmät painot.

Pinta-alaluokat:

  1. alle 50 m² (16 %)
  2. 50-199 m² (37 %)
  3. 200-499 m² (29 %)
  4. yli 500 m² (17 %)

Toimialaluokat (TOL 2002):

  1. C Kaivostoiminta ja louhinta; D Teollisuus; E Sähkö-, kaasu- ja vesihuolto; F Rakentaminen; G Tukku- ja vähittäiskauppa, moottoriajoneuvojen sekä henkilökohtaisten esineiden ja kotitalousesineiden korjaus; H Majoitus- ja ravitsemistoiminta; I Kuljetus, varastointi ja tietoliikenne (13 %)
  2. J Rahoitustoiminta (15 %)
  3. K Kiinteistö-, vuokraus- ja tutkimuspalvelut, liike-elämän palvelut (50 %)
  4. L Julkinen hallinto ja maanpuolustus, pakollinen sosiaalivakuutus; M Koulutus; N Terveydenhuolto- ja sosiaalipalvelut; O Muut yhteiskunnalliset ja henkilökohtaiset palvelut; P Työnantajakotitaloudet sekä kotitalouksien itse tuottamat tavarat ja palvelut omaan käyttöön; Q Kansainväliset järjestöt ja ulkomaiset edustustot (22 %)

Luokitelluista indekseistä lasketaan keskiarvo siten, että kummankin indeksin (pinta-ala- ja toimialaindeksi) pisteluvun paino on 50 prosenttia. Näin saadaan lopullinen indeksi.

Indeksi laskettiin uudella laskentamenetelmällä taaksepäin vuoteen 2000 saakka. Koska vanhan ja uuden indeksin pistelukujen ero oli pääosin hyvin pieni, päätettiin uusi laskentamenetelmä ottaa käyttöön kuitenkin vasta keväästä 2010 eteenpäin. Vanhat pisteluvut on ketjutettu uuteen aikasarjaan.

Toimistovuokraindeksin kehitys on esitetty kevään KTI Markkinakatsauksen lehdistötiedotteessa.

Lisätietoja: Mikko Hietala (puh. 040 525 9274)