Suomen Kauppakeskusyhdistys: Kauppakeskusten kokonaismyynti kasvoi 1,8 prosenttia vuoden viimeisellä neljänneksellä

Kauppakeskusten kokonaismyynti nousi viisi prosenttia vuonna 2021

Lehdistötiedote 16.2.2017

Kauppakeskusten kokonaismyynti kasvoi 1,8 prosenttia vuoden viimeisellä neljänneksellä
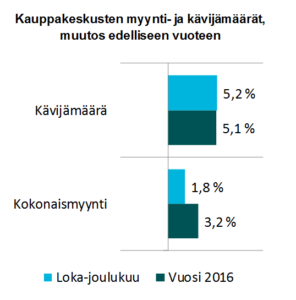
Kauppakeskusten kävijämäärät kasvoivat loka-joulukuussa 5,2 prosenttia edellisen vuoden vastaavaan ajankohtaan verrattuna. Samaan aikaan kauppakeskusten kokonaismyynti kasvoi 1,8 prosenttia.

Lokakuu ja erityisesti Black Fridayn siivittämä marraskuu olivat kauppakeskuksille positiivisia. Joulukuussa sen sijaan myynti laski 1,6 prosenttia edellisen vuoden ennätyslukuihin verrattuna. Laskua oli eniten päivittäis- ja tavaratalokaupassa, mihin vaikutti osaltaan Anttilan liikkeiden sulkeutuminen monissa keskuksissa.

Koko vuoden tarkastelussa kauppakeskusten kävijämäärät kasvoivat 5,1 prosenttia ja kokonaismyynti 3,2 prosenttia edelliseen vuoteen verrattuna. Pääkaupunkiseudulla kokonaismyynti kasvoi 3,3 prosenttia ja muualla Suomessa 2,8 prosenttia.

Kauppakeskusten myynti on jo pari vuotta kehittynyt muuta vähittäiskauppaa positiivisemmin. Tilastokeskuksen mukaan vähittäiskaupan myynti kasvoi 0,7 prosenttia vuonna 2016. Myös vähittäiskaupassa joulukuun myynti laski vuoteen 2015 verrattuna. Tilastokeskuksen mukaan laskua oli 0,7 prosenttia.

Tulokset perustuvat Suomen Kauppakeskusyhdistyksen julkaisemaan myynti- ja kävijäindeksiin, johon tiedot on kerännyt KTI Kiinteistötieto Oy. Kuukausitason myyntejä ja kävijätietoja on seurattu neljännesvuosittain vuodesta 2011 lähtien. Myynti- ja kävijäindekseillä edistetään Suomen kauppakeskusmarkkinan läpinäkyvyyttä sekä tarjotaan markkinatietoa kauppakeskusjohtamisen tueksi. Uusimmassa päivityksessä on mukana 39 kauppakeskusta, joka kattaa yli 80 prosenttia koko toimialan kokonaismyynneistä sekä liiketilaneliöistä ja antaa siten kattavan kuvan koko toimialan kehityksestä.

Lisätietoja:
Lars Eklundh, hallituksen puheenjohtaja, Suomen Kauppakeskusyhdistys, puh. 0500 458 694
Johanna Aho, toiminnanjohtaja, Suomen Kauppakeskusyhdistys, puh. 040 485 7596
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 5555 269

Pääkaupunkiseudun kauppakeskukset:
ESPOO Ainoa, Entresse, Iso Omena, Lippulaiva, Sello, HELSINKI Arabia, Citycenter, Columbus, Forum, Galleria Esplanad, Itis, Kaari, Kamppi, Ristikko, Ruoholahti, VANTAA Jumbo, Myyrmanni

Muun Suomen kauppakeskukset:
HYVINKÄÄ Willa, HÄMEENLINNA Goodman, JYVÄSKYLÄ Forum, KEMPELE Zeppelin, KOTKA Pasaati, KOUVOLA Veturi, KUOPIO Matkus, LAHTI Karisma, Trio, LAPPEENRANTA IsoKristiina, MIKKELI Stella, PORI IsoKarhu, Puuvilla, RAISIO Mylly, ROVANIEMI Sampokeskus, SALO Plaza, TAMPERE Duo, Koskikeskus, TORNIO Rajalla På Gränsen, TURKU Hansa, Skanssi, YLÖJÄRVI Elo

Lataa tiedote PDF-muodossa

Kuntien kiinteistöjen tunnusluvut -vertailu käynnissä

KTI on käynnistänyt Kuntien kiinteistöjen tunnusluvut -vertailun vuoden 2016 ylläpitokustannuksista, energiankulutuksesta ja tilankäytön tehokkuudesta koulu- ja päiväkotikiinteistöissä. Vertailu toteutetaan nyt viidettä kertaa. Analyysi ja tunnusluvut tarjoavat työkaluja seurantaan, optimointiin sekä vertailuun, ja niitä hyödynnetään paljon oman toiminnan kehittämisessä, tavoitteiden asettamisessa ja muilta oppimisessa. Tällä hetkellä vertailussa on mukana 13 kuntaa.

Vielä ehdit mukaan! Soita ja kysy lisää: Perttu Rantanen, puh. 050 533 7831, perttu.rantanen(a)kti.fi.

Helmikuun KTI Kiinteistötietoisku: Kiinteistökauppavolyymi

Mitä?
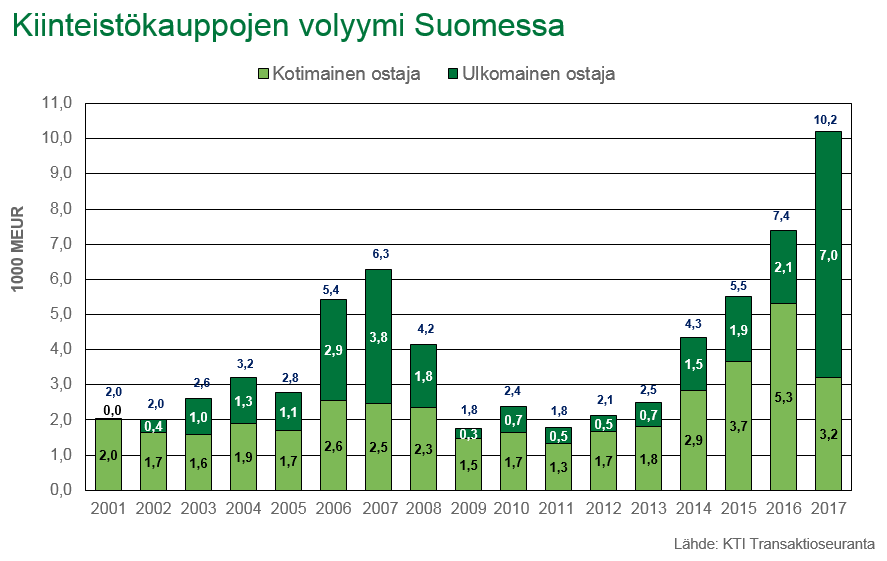
Kiinteistökauppa- eli transaktiovolyymi mittaa ammattimaisten kiinteistökauppojen yhteenlaskettua arvoa tietyn ajanjakson aikana. KTI seuraa ja tilastoi jatkuvasti Suomessa tehtäviä suuria kiinteistökauppoja, ja julkaisee kiinteistökauppojen kokonaisvolyymia vuosineljännes- ja vuositasolla. Kiinteistökauppoja analysoidaan muun muassa kaupungeittain, kiinteistötyypeittäin ja kauppojen osapuolten mukaan jaoteltuna.

Kaupat jaetaan kiinteistötyyppien mukaan seitsemään kategoriaan: liike-, toimisto-, hotelli-, hoiva- ja tuotannolliset kiinteistöt sekä asuntoportfoliot ja muut kiinteistöt.

Kauppojen osapuolet (ostajat ja myyjät) luokitellaan kahdeksaan eri kategoriaan, joista ulkomaiset sijoittajat kokonaisuutena muodostavat yhden kategorian ja kotimaiset toimijat jaetaan seuraaviin seitsemään ryhmään: instituutiot, kiinteistösijoitusyhtiöt, kiinteistösijoitusrahastot, käyttäjäyritykset, rakennus-/kiinteistökehitysyhtiöt, julkinen sektori ja muut toimijat.

Miksi?
Kiinteistökauppavolyymi on keskeinen tunnusluku kuvaamaan kiinteistösijoitusmarkkinoiden aktiivisuutta ja likvidisyyttä. Kiinteistötransaktioita tilastoidaan ja analysoidaan laajasti ympäri maailmaa. Kiinteistökauppavolyymi on myös helposti ymmärrettävissä ja tulkittavissa oleva tunnusluku, vaikka eri tiedontuottajien määritelmät volyymin laskemiseksi eroavatkin hieman toisistaan. Suhteuttamalla volyymi sijoitusmarkkinoiden kokonaiskokoon voidaan myös arvioida ja vertailla eri markkinoiden likviditeettiä. KTI ryhtyi tilastoimaan kiinteistökauppoja ja laskemaan Suomen kiinteistösijoitusmarkkinoiden transaktiovolyymia vuonna 2001.

Miten?
Kiinteistökauppavolyymin laskennassa on olennaista määritellä huolellisesti, mitä kauppoja otetaan mukaan tilastoihin, mitä jätetään ulkopuolelle, ja mitä muita rajanvetoja tilastointiin liittyy. Nämä rajanvedot eivät ole aina aivan yksinkertaisia, joten kauppojen tilastointia täytyy pohtia tapauskohtaisesti. Alla on listattu muutamia keskeisiä linjauksia, joita KTI käyttää kiinteistökauppavolyymin laskennassa:

  • KTI ottaa tilastoihinsa mukaan vain yli miljoonan euron arvoiset kiinteistökaupat.

  • Mukaan otetaan vain sellaiset kaupat, joissa ainakin toinen osapuoli on ammattimainen toimija. Kahden yksityishenkilön välisiä kauppoja ei huomioida laskelmissa, vaikka kauppahinta ylittäisikin miljoona euroa.

  • Tonttikauppoja ja konsernin sisäisiä kauppoja ei huomioida.

  • Kiinteistösijoitusyhtiöiden osakkeiden kauppoja ei huomioida, paitsi silloin, kun yhtiö myydään kokonaisuudessaan uudelle omistajalle. Tällöin voidaan katsoa kiinteistöjenkin omistajan vaihtuneen, kun yhtiön omistusrakenne muuttuu täysin.
  • Uudishankkeista huomioidaan sellaiset transaktiot, joissa hankkeen kehittäjä myy oman hankekehityksensä pohjalta itse omistamalleen tontille kehittämänsä kohteen eli ns. valmiin projektikokonaisuuden sijoittajalle, vaikka itse rakentamista ei välttämättä vielä olisi aloitettukaan.

  • Volyymissa ei huomioida sellaisia sopimuksia, joissa kiinteistöt vaihtavat omistajaa osana laajempaa liiketoiminnan järjestelyä, eikä itse kiinteistöjen myynti ole transaktiossa merkittävässä roolissa. Esimerkkinä tällaisista tapauksista ovat tehdasalueiden kaupat, joissa myydään ensisijaisesti tehtaan liiketoiminta ja kiinteistöt siinä sivussa.

  • Kaupat tilastoidaan sen ajanhetken mukaan, jolloin varsinainen kauppasopimus solmitaan/julkistetaan, vaikka varsinainen kohteen omistajanvaihto tapahtuisikin myöhemmin.

  • Kaupat tilastoidaan sen käyttötarkoituksen mukaan, jossa kiinteistö on myyntihetkellä tai on viimeksi ollut. Esimerkiksi kiinteistösijoitusyhtiö saattaa ostaa lähes tyhjän toimistokiinteistön tarkoituksenaan muuttaa kiinteistö asuinkäyttöön, mutta kauppa tilastoidaan tulevaisuuden suunnitelmista huolimatta toimistokaupaksi.

  • Kauppojen osapuolten kansalaisuus luokitellaan yhtiön/rahaston kotipaikan mukaan.

KTI kokoaa tietoja Suomessa tehtävistä kiinteistökaupoista useista eri lähteistä, kuten suoraan kauppojen osapuolilta, kotimaisesta ja ulkomaisesta mediasta ja Maanmittauslaitoksen tietokannasta. KTI:n tietoon tulee myös runsaasti luottamuksellisia tietoja esimerkiksi kauppahinnoista, joita ei voida transaktiokohtaisesti julkaista. Näitä tietoja käytetään kiinteistökauppavolyymin laskennassa pitäen kuitenkin huolta siitä, ettei tietojen luottamuksellisuus vaarannu. Joidenkin kauppojen osalta KTI arvioi kauppahinnan, jotta jokainen kauppa saadaan mukaan kaupankäyntivolyymiin. Arvioinneissa käytetään hyödyksi KTI:n tietokantoja.

KTI julkaisee kiinteistökauppoja koskevat tilastot, analyysit ja listaukset KTI Transaktioseuranta -palvelussa. Palvelun materiaalit toimitetaan Transaktioseurannan tilaajille neljännesvuosittain, jonka lisäksi KTI Online -palveluun päivitetään kauppatietoja tilaajien käyttöön noin kaksi kertaa kuukaudessa. KTI:n www-sivujen etusivulta löytyy julkinen Major Transactions -listaus suurimmista viimeaikaisista kiinteistökaupoista, ja KTI käsittelee kaupankäyntivolyymia myös useissa raporteissaan ja markkinakatsauksissaan.

(Graafi päivitetty 15.1.2018)

Lisätietoja: Mikko Soutamo, puh. 050 5480 480, mikko.soutamo(a)kti.fi ja Olli-Pekka Virkola, puh. 050 330 5287, olli-pekka.virkola(a)kti.fi


KTI Kiinteistötietoisku tarjoaa kuukausittain katsauksen KTI:n tunnusluvun tai tarkastelun taustalle. Toiveita kiinteistötietoiskun aiheiksi voit toimittaa työryhmälle osoitteeseen: kti(a)kti.fi.

Kiinteistöliiketoiminnan yritysvastuuraportointisuositus julkaistu

KTI ja RAKLI ovat yhdessä 10 alan toimijan kanssa kehittäneet yhteisen viitekehyksen kiinteistöliiketoiminnan yritysvastuuraportointiin. Raportointimalli ottaa huomioon suomalaisten kiinteistösijoitusmarkkinoiden erityispiirteet ja -tarpeet sekä kansainväliset yritysvastuuraportointistandardit ja työkalut.

Mukana projektissa olivat:
Avara Oy
Kauppakeskus Mylly Oy
Keskinäinen Työeläkevakuutusyhtiö Elo
Keskinäinen työeläkevakuutusyhtiö Varma
Keva
LähiTapiola Kiinteistövarainhoito Oy
Nordea Henkivakuutus Suomi Oy
OP Kiinteistösijoitus Oy
SATO Oyj
Senaatti-kiinteistöt

Lisätietoja raportointisuosituksesta ja suositus kokonaisuudessaan löytyy RAKLIn sivuilta.

KTI:n uusi Yritysvastuun tunnusluvut -palvelu pohjautuu nyt julkistettuun raportointisuositukseen. Palvelu tuottaa vertailutietoa yritysvastuutoiminnan arviointiin ja kehittämiseen sekä tietoa koko toimialan yhteiskunnallisesta merkityksestä.

Jyväskylän seudun kiinteistömarkkinat kiinnostavat sijoittajia

Suomessa tehtiin viime vuonna kiinteistökauppavolyymin kaikkien aikojen ennätys, ja sijoituskysynnän kasvu näkyy myös Jyväskylässä, jossa vuosi 2016 oli selkeästi 2010-luvun vilkkain. Kaupungin kaupankäyntivolyymi lähes kaksinkertaistui edellisestä vuodesta ja nousi noin 150 miljoonaan euroon vuonna 2016. KTI:n kasvukeskusten kiinteistömarkkinoita kartoittavan barometrin mukaan paikalliset asiantuntijat uskovat Jyväskylän seudun toimitilakiinteistökauppojen volyymin yhä kasvavan kuluvana vuonna. Jyväskylässä kasvuodotukset ovat keskimäärin jopa hieman positiivisempia kuin Tampereella, Turussa ja Oulussa.

Jyväskylän keskustan toimisto- ja liiketilavuokrat ovat pitäneet KTI:n seurannassa hyvin pintansa, ja jopa hieman nousivat vuonna 2016. Asiantuntijoiden tulevaisuuden odotukset ovat Jyväskylässä positiivisimpia Seppälän alueella, jossa liiketilavuokrien odotetaan uuden tilatarjonnan ansiosta nousevan lähitulevaisuudessa. Asuntojen vuokrat ovat Jyväskylässä keskimäärin samalla tasolla muiden kasvukeskusten kanssa. KTI:n uusia vuokrasopimuksia kuvaava asuntovuokraindeksi nousi Jyväskylässä 0,9 prosenttia vuonna 2016.

KTI toteutti RAKLIn toimeksiannosta katsauksen Jyväskylän seudun kiinteistömarkkinoista.

Kiinteistökauppojen uudeksi ennätysvolyymiksi 7,2 miljardia euroa

Vuoden 2016 kaupankäyntivolyymi päätyi KTI Transaktioseurannan mukaan noin 7,2 miljardiin euroon. Edellinen ennätysvolyymi, vuonna 2007 saavutettu 6,3 miljardia euroa, ylittyi lopulta selkeästi noin 14 prosentilla, ja vuoteen 2015 verrattuna volyymi kasvoi 30 prosentilla. Kaupankäynti oli vilkasta koko vuoden ajan, ja volyymi jakautuikin melko tasaisesti eri kvartaaleille. Korkein volyymi kirjattiin ensimmäiselle vuosineljännekselle, jolloin tehtiin kauppoja 2,2 miljardin euron arvosta. Muiden vuosineljännesten volyymit vaihtelivat 1,5 – 1,8 miljardin euron välillä. Vuoden suurin kauppa oli Spondan tekemä Forum-korttelin kuuden kiinteistön hankinta helmikuussa 576 miljoonalla eurolla.

Asuntoportfoliot olivat vuoden vaihdetuin kiinteistötyyppi. Asuntoportfoliokauppoja tehtiin ennätyksellisesti yli 2,7 miljardilla eurolla, mikä vastasi jopa 38 prosenttia vuoden kokonaisvolyymista. Liikekiinteistöjen osuus kauppavolyymista oli 23 prosenttia, ja toimistojen osuus 22 prosenttia, ja näiden kiinteistötyyppien volyymit jäivät selvästi ennätystasojen alapuolelle. Ulkomaiset sijoittajat tekivät hankintoja vuoden 2016 aikana noin kahdella miljardilla eurolla, vastaten 28 prosentista kauppavolyymista. Kotimaisista toimijaryhmistä aktiivisimpia ostajia olivat kiinteistösijoitusyhtiöt, joiden osuus oli myös 28 prosenttia.

Lisätietoa ja tarkempia analyyseja kiinteistökaupoista on saatavilla KTI Transaktioseurannasta: Mikko Soutamo, puh. 050 548 0480, mikko.soutamo(a)kti.fi.

Suurimmat viime aikojen julkiset kaupat listataan myös KTI:n www-sivuilla: Major transactions -listaus

Vuokralaiset entistä tyytyväisempiä niin toimitiloissa kuin asunnoissakin

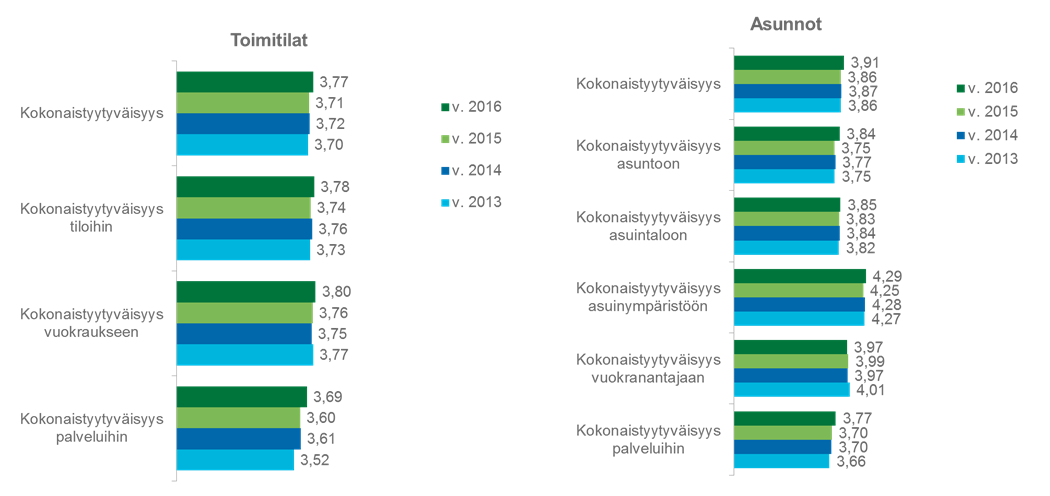
Toimitilavuokralaisten asiakastyytyväisyys on noussut viime vuosista niin tiloihin, vuokraukseen kuin palveluihinkin liittyvissä asioissa. Tyytyväisyys palveluihin on säilynyt muita tutkittavia osa-alueita alemmalla tasolla, mutta kehittynyt selkeimmin positiiviseen suuntaan. Toimistotilavuokralaiset ovat keskimäärin tyytyväisempiä kuin liike- ja tuotannollisten tilojen vuokralaiset.

Kokonaistyytyväisyyksien kehitys toimitiloissa ja asunnoissa (5=erittäin tyytyväinen, 1=erittäin tyytymätön). Kokonaistyytyväisyydet ovat useammasta kysymyksestä koostuvia asiakastyytyväisyysarvosanojen keskiarvoja.

Toimitilavuokralaisten tyytyväisyys vuokraukseen tai palveluihin on korkeampaa kohteissa, joissa kiinteistönomistaja itse johtaa vuokrausta ja ylläpitopalveluja. Vertailtavissa toimitilakohteissa tilojen vuokraus hoidettiin pääosin itse, kun taas ylläpitopalveluiden järjestäminen oli suurimmassa osassa kohteita ulkoistettu.

Nettosuositteluindeksi, joka kuvaa vuokranantajan aktiivisten suosittelijoiden osuutta vähennettynä kriittisten vastanneiden osuudella, on toimitila-asiakkailla noussut viime vuoden 21 tasosta 26:een. Aktiivisesti vuokranantajaa suosittelevien osuus koko toimitila-aineistossa on kasvanut 37 prosenttiin. Salkku- ja kohdekohtaiset tulokset voivat kuitenkin poiketa huomattavasti koko aineiston keskiarvoista.

Asuntojen vuokralaisten tyytyväisyys on parantunut lähes kaikilla tutkimuksen osa-alueilla. Nettosuositteluindeksi on asunnoissa selkeästi toimitilapuolta korkeampi, ja oli nyt 50 (49 vuonna 2015). Jopa 58 prosenttia kaikista vastanneista suosittelisi nykyistä vuokranantajaansa aktiivisesti. Koko vertailuaineiston tasolla asukkaiden tyytyväisyys on sitä korkeampaa, mitä vähemmän aikaa arvioitavassa asunnossa on asuttu. Tyytyväisyydet vaihtelevat kuitenkin merkittävästi eri asuntokohteiden ja vuokranantajien välillä.


KTI Asiakastyytyväisyysvertailu 2016:

Asiakastyytyväisyyskyselyt toteutettiin syksyllä 2016. Toimitilavertailussa oli 16 vuokranantajaa. Tutkimus toteutettiin puhelinhaastatteluina, joita tehtiin yhteensä 1887. Keskimääräinen vastausprosentti oli 72 %. Toimitiloista 68 % sijaitsee pääkaupunkiseudulla ja noin kolmannes kohteista on valmistunut 2000-luvulla. Asuntopuolen vertailussa oli 5 vuokranantajaa. Asukaskyselyt toteutettiin lomake- ja nettikyselyinä ja vastauksia saatiin yhteensä 3633 asukkaalta. Asunnoista noin 70 % sijaitsee pääkaupunkiseudulla ja lähes puolet kohteista on valmistunut 2000-luvulla.

Lisätietoja: Riitta Lahtinen, puh. 040 547 1488, riitta.lahtinen(a)kti.fi ja Susanna Vartiainen, puh. 040 869 7762, susanna.vartiainen(a)kti.fi.

Kiinteistökauppojen ennätysvolyymi rikkoutui!

Suomen kiinteistökauppamarkkinoilla on saavutettu kaikkien aikojen ennätysvolyymi. Joulukuun alun kaupat ovat nostaneet kuluvan vuoden kaupankäyntivolyymin KTI Transaktioseurannan mukaan jo noin 6,4 miljardiin euroon, joten vuonna 2007 saavutettu edellinen ennätys – 6,29 miljardia euroa – rikkoutui jo hyvissä ajoin ennen vuoden päättymistä. Viimeisen vuosineljänneksen volyymi on tällä hetkellä hieman yli miljardi euroa. Tämän vuoden aiemmilla vuosineljänneksillä on tehty kauppoja 1,5–2,2 miljardin euron arvosta.

Asuntoportfoliot ovat olleet tämän vuoden vaihdetuin kiinteistötyyppi. Asuntoportfoliokauppoja on tänä vuonna tehty peräti noin 2,5 miljardilla eurolla, mikä vastaa 40 prosenttia vuoden kokonaisvolyymista. Ulkomaisten sijoittajien osuus tähänastisista kaupoista on 28 prosenttia.

Lisätietoa ja tarkempia analyyseja kiinteistökaupoista on saatavilla KTI Transaktioseurannasta: Mikko Soutamo, puh. 050 548 0480, mikko.soutamo(a)kti.fi.

Suurimmat viime aikojen julkiset kaupat listataan myös KTI:n Major transactions -listauksessa, jonka viimeisin päivitys löytyy www-sivujen etusivulta.

Joulukuun KTI Kiinteistötietoisku: Tilankäytön tehokkuus

Vuoden viimeisen KTI Kiinteistötietoiskun aiheena on toimistojen tilankäytön tehokkuus. Tarkastelussa on m²/työntekijä -tunnusluku.

Mitä?
Toimistojen tilankäytön tehokkuutta arvioidaan usein havainnollisen m²/työntekijä -tunnusluvun kautta. Erityisesti isoissa organisaatioissa on keskeistä asettaa tavoitteita ja mitata tilatehokkuutta. Tunnusluku toimii hyvin myös pienempien organisaatioiden työympäristöanalyysien ja työympäristön kehittämisen tukena sekä eri tilavaihtoehtojen vertailun työkaluna.

Miksi?
Tunnusluku on keskeinen, kun esimerkiksi etsitään uusia toimitiloja, kehitetään työympäristöä tai arvioidaan nykyisen toimistotilan kapasiteettia. Lisäksi tilankäytön tehokkuus -tunnusluvun kautta pystytään vertaamaan oman toimiston tilatehokkuutta suhteessa muihin organisaatioihin. Tämä tukee esimerkiksi työympäristön muutosprosessissa. Tilankäytön tehokkuus on viime vuosina saanut osakseen kasvavaa huomiota. Uudet työnteon tavat ja modernit monitilaympäristöt mahdollistavat entistä tehokkaamman tilankäytön. Tilojen vähentämiseen kannustavat luonnollisesti myös kustannussyyt.

Esimerkiksi vuoteen 2020 ulottuva valtion toimitilastrategia asettaa toimistotilojen käytölle strategisia tavoitteita. Strategiassa on asetettu hankittavan tai peruskorjattavan toimistotilan tehokkuustavoitteeksi 18 m²/henkilö. Uudisrakennuksessa tavoite on 15 m²/henkilö. Tilastrategian kehittämisvaiheessa tilankäytön tehokkuudeksi arvioitiin 30 m²/henkilö. Henkilöt lasketaan tässä henkilötyövuosien kautta. Yksityisen sektorin yrityksissä tavoitteet ovat usein huomattavasti tätä tiukempia. Kansainvälisessä vertailussa Suomen toimistotilojen käyttö on varsin väljää.

Miten?
Yksinkertaisimmallaan tunnusluku lasketaan jakamalla toimiston kokonaisala työntekijöiden lukumäärällä. Työntekijöiden lukumäärä lasketaan usein vuoden aikana toteutuneina henkilötyövuosina tai yksinkertaisesti tarkasteluhetken työntekijöiden lukumääränä. Mikäli halutaan tarkemmin arvioida tehokkuutta varsinaisessa toimistokäytössä olevissa tiloissa, voidaan neliöistä poistaa esimerkiksi neuvottelu- ja taukotilat. Nämä ovat kuitenkin osa työympäristöä, joten kokonaisuuden toimivuuden kannalta on kuitenkin keskeistä ottaa huomioon myös nämä tilat.

Joustavan tilankäytön mahdollistavissa moderneissa monitilaympäristöissä työpisteitä on usein vähemmän kuin työntekijöitä. Tällöin myös m²/työpiste voi olla hyödyllinen tehokkuustunnusluku. Yhä useammin myös tilakustannuksia halutaan suhteuttaa työntekijöiden tai työpisteiden määrään perinteisten neliöiden sijaista (€/htv tai €/työpiste).

KTI seuraa tunnusluvun kehitystä osana Tulevaisuuden työympäristö -barometria ja KTI Asiakastyytyväisyysvertailua. Asiakastyytyväisyysvertailussa toimistotilavuokralaisten tilatehokkuusluvut painottuivat luokkiin 23–35 m²/työntekijä ja 10–15 m²/työntekijä. Yhteensä näiden luokkien osuus koko aineistosta oli noin kolmannes, mikä tarkoittaa, että toimistotilojen tilatehokkuuksissa on huomattavaa vaihtelua. Tilatehokkuustietoa hyödynnettiin osana koko asiakaspalauteaineiston analyysiä, jossa tarkasteltiin esimerkiksi rinnakkain tilatehokkuus vs. tyytyväisyys -tunnuslukuja.

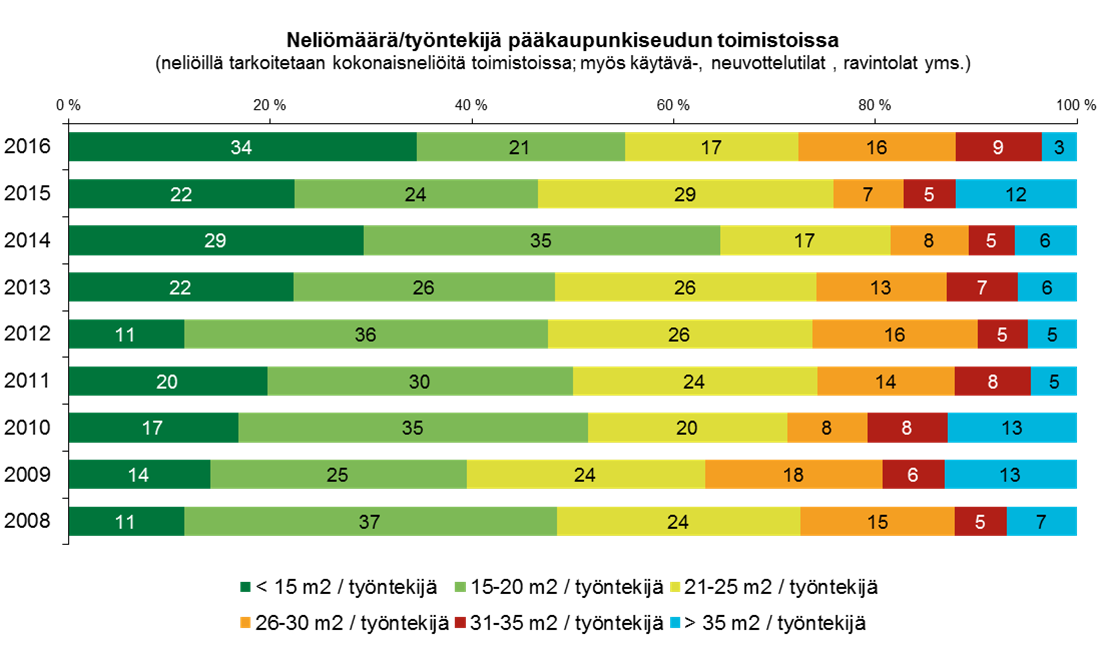
Skanskan toimeksiannosta jo 12 kertaa toteutetussa Tulevaisuuden työympäristö -barometrissa näkyy selkeästi, että yhä useampi pääkaupunkiseudulla toimiva organisaatio karsii neliöistä ja hakee tehokkuutta toimistotiloihin monitilaratkaisuilla ja työympäristöä kehittämällä. Vuoden 2016 kyselyssä suurin vastaajaryhmä, reilu kolmannes, kertoi tilatehokkuuden olevan alle 15 m²/työntekijä, kun vuonna 2008 osuus oli ainoastaan 10 prosenttia (kuva). Uudet työnteon tavat ja teknologian kehittyminen mahdollistavat toimimisen tehokkaammissa ja muuttuvaa liiketoimintamaailmaa tukevissa työympäristöissä.

Tilankäytön kehitys pääkaupunkiseudun toimistoissa

joulukuun-tietoisku_kuva

Lisätietoja: Riitta Lahtinen, puh. 040 547 1488

     RiittaLahtinen7-Pieni

KTI Kiinteistötietoisku tarjoaa kuukausittain katsauksen KTI:n tunnusluvun tai tarkastelun taustalle. Toiveita kiinteistötietoiskun aiheiksi voit toimittaa työryhmälle osoitteeseen: kti(a)kti.fi. Seuraava KTI Kiinteistötietoisku julkaistaan helmikuussa 2017.

Lehdistötiedote: Tulossa kiinteistökauppojen ennätysvuosi?

Lehdistötiedote, julkaisuvapaa 3.11.2016

KTI Markkinakatsaus ja RAKLI-KTI Toimitilabarometri
Tulossa kiinteistökauppojen ennätysvuosi?

Kiinteistösijoitusmarkkinoilla lyödään tänä vuonna ennätyksiä. Kiinteistökauppojen määrässä lähestytään kaikkien aikojen korkeinta volyymiä. Vilkas sijoituskysyntä on painanut tuottovaatimukset ennätysmataliksi. Eniten sijoituskysyntää kohdistuu asuntokiinteistöihin, joiden kaupankäyntivolyymit ovat kasvaneet vuosi vuodelta. Asuntojen vuokrat jatkavat nousuaan, vaikkakin selkeästi hidastuen. Toimitilavuokramarkkinoillakin näkyy pieniä piristymisen merkkejä, mutta tyhjän toimistotilan määrä pysyy yhä korkeana.

Kuluvan vuoden kolmen ensimmäisen neljänneksen kiinteistökauppojen volyymi nousi KTI:n seurannan mukaan 5,3 miljardiin euroon. Tämä on korkein tammi-syyskuun kokonaisvolyymi, joka Suomessa on koskaan saavutettu. Viime vuoden kokonaisvolyymi, 5,5 miljardia euroa, ylitettiin lokakuun loppuun mennessä. Alan asiantuntijat ennakoivat, että vuoden 2007 ennätyslukema, 6,3 miljardia euroa, ylitetään tänä vuonna kirkkaasti.

Tuottovaatimukset painuvat alaspäin
Lokakuussa toteutetussa RAKLI-KTI Toimitilabarometrissa Helsingin keskustan toimistokiinteistön nettotuottovaatimus noteerattiin 4,7 prosenttiin, mikä on lähes puoli prosenttiyksikköä matalampi kuin vuosi sitten. Hyväsijaintisen vuokra-asuntokiinteistön nettotuottovaatimus on Helsingissä pudonnut nyt 4,2 prosenttiin. Vilkas sijoituskysyntä painaa tuottovaatimuksia myös pääkaupunkiseudun ulkopuolella, ja kaikkien kasvukeskusten tuottovaatimukset ovat pudonneet vuodessa 0,6–0,7 prosenttiyksikköä.

Asuntokiinteistöt sijoittajien suosiossa
Vuokra-asuntokiinteistöjen kaupankäyntivolyymi on tänä vuonna kohonnut muutamien suurten salkkukauppojen siivittämänä jälleen uusiin ennätyslukemiin. Syyskuun loppuun mennessä vuokra-asuntosalkkukauppoja oli tehty 2,1 miljardilla eurolla. Vielä muutama vuosi sitten asuntokauppojen tyypillinen vuosivolyymi liikkui 200–300 miljoonan euron lukemissa. Suuria kauppoja ovat tehneet esimerkiksi VVO ja SATO, jotka kumpikin ovat ostaneet yli 2000 uutta vuokra-asuntoa kuluvana vuonna. Suomen asuntomarkkinoille on tänä vuonna tullut myös uusia ulkomaisia sijoittajia. Saksalainen vakuutusjätti BVK teki ensimmäisen sijoituksensa Suomeen keväällä, ja pohjoismainen rahastomanageri NREP on ostanut yhteensä yli 700 rakenteilla olevaa asuntoa. Ulkomaisten sijoittajien uskotaan lisäävän sijoituksiaan Suomen asuntomarkkinoille.

Tarjonnan kasvu hidastaa vuokrien nousua
Vuokra-asuntojen vahva kysyntä ja sijoituspääomien runsas tarjonta houkuttelevat lisää sijoituksia asuntomarkkinoille. Kuluva vuosi nousee yhdeksi asuntorakentamisen huippuvuodeksi osittain vapaarahoitteisen vuokra-asuntorakentamisen siivittämänä. Kasvava tarjonta näkyy nyt vuokramarkkinoilla hintojen nousun hidastumisena. KTI:n uusia vuokrasopimuksia kuvaava asuntovuokraindeksi osoittaa pääkaupunkiseudulle 1,5 prosentin vuosinousua. Pääkaupunkiseudun ulkopuolisissa kasvukeskuksissa nousu oli tätäkin hitaampaa, 0,7 prosenttia, ja erot kaupunkien välillä ovat merkittäviä. Tampereella, Turussa ja Jyväskylässä vuokrat jatkoivat nousuaan, kun taas Oulussa ja Lahdessa indeksi laski hienoisesti.

Toimitilavuokramarkkinoilla piristymisen merkkejä
KTI:n Helsingin keskustan toimistotilojen uusia vuokrasopimuksia kuvaava indeksi nousi vuositasolla 1,1 prosenttia. Parhaiden tilojen neliövuokrat ovat vakiintuneet selkeästi yli 30 euron tasolle. Myös muilla pääkaupunkiseudun moderneilla toimistoalueilla uusia vuokrasopimuksia on tehty nousevaan vuokratasoon. Tyhjää toimistotilaa on kuitenkin yhä paljon, ja KTI:n vuokratietokannassa suurten kiinteistösijoittajien pääkaupunkiseudun toimistotilojen käyttöaste on vain 81,2 prosenttia. RAKLI-KTI Toimitilabarometrissa alan asiantuntijat uskovat tyhjän toimistotilan määrän jatkavan kasvuaan sekä pääkaupunkiseudulla että muualla Suomessa seuraavankin vuoden aikana, joskin hieman hidastuen.

Kasvava liiketilatarjonta lisää kilpailua asiakkaista
Pääkaupunkiseudun liiketilamarkkinoita leimaa kiivas uudisrakentaminen. Uutta vähittäiskaupan tilaa on rakenteilla yli 150 000 neliötä, ja suurella todennäköisyydellä lähiaikoina on käynnistymässä vielä tätäkin suurempi määrä hankkeita. Liiketilojen käyttöasteet ovat toistaiseksi pysytelleet melko korkeina, KTI:n seurannassa keskimäärin 94 prosentin tuntumassa, ja kauppakeskuksissa tätäkin korkeampana. RAKLI-KTI Toimitilabarometrissa liiketilavuokrien ennakoidaan pääkaupunkiseudulla pysyvän nykytasollaan ja muualla Suomessa laskevan hieman. Myös käyttöastenäkymä on tarjonnan kasvusta huolimatta pääkaupunkiseudulla muuta Suomea positiivisempi.

Graafit:

  • Transaktiovolyymi kiinteistösektoreittain
  • Helsingin keskustan tuottovaatimukset: toimistot, liikekiinteistöt, asunnot
  • Helsingin keskustan toimistovuokraindeksi ja käyttöaste
  • Pääkaupunkiseudulla rakenteilla olevat toimitilakiinteistöt
  • KTI:n Asuntovuokraindeksit

Lisätietoja:
Hanna Kaleva, toimitusjohtaja, KTI Kiinteistötieto Oy, puh. 040 555 5269
Mikko Östring, johtaja, RAKLI ry, puh. 050 301 8933

Tiedote perustuu KTI Kiinteistötieto Oy:n 3.11.2016 julkaisemaan Markkinakatsaukseen sekä KTI:n RAKLI ry:n toimeksiannosta lokakuussa toteuttamaan RAKLI-KTI Toimitilabarometrikyselyyn. Barometriin vastasi 51 kiinteistömarkkinoiden ammattilaista.

Lataa lehdistötiedote PDF-muodossa
Lataa lehdistötiedotteen graafit PDF-muodossa

Lataa KTI Markkinakatsaus syksy 2016
Lataa KTI Market Review autumn 2016